可轉換債券(Convertible Bond,香港市場通稱「可換股債券」,簡稱 CB)是一種兼具債權與股權期權的複合型金融工具。投資者買入後,本質上是持有發行機構的一筆公司債,定期收取票面利息,並在合約規定的轉換期內,擁有按約定價格將債券轉換為發行人普通股股票的權利。
對企業而言,發行可轉債能以遠低於普通商業債券的票面利率完成融資,甚至在市場熱絡時以零票息發行,實質降低融資成本;若未來投資者全數轉股,發行人更可免於到期還本的現金壓力。對投資者而言,當標的股價大幅上漲時,轉股權利能帶來貼近正股的資本增值;當標的股價低迷時,只要發行企業不發生違約,債券的面值與利息可提供底線防禦,形成回報結構上的不對稱優勢。
可轉換債券、普通債券、認股權證與可交換債券的分別
為了清楚界定資產特質,可將其與市場上其他常見融資與衍生工具進行橫向對照:
- 普通公司債券(Straight Bond):投資者純粹為債權人,回報僅限於約定的票面利息與到期本金,正股升跌與債權收益無關。發行人必須承擔全額固定利息支出。
- 認股權證(Warrant):屬於獨立交易的衍生工具,持有人享有以行使價認購新股的權利。行使時持有人需要額外支付現金認購,本身不具備債券屬性,亦無利息回報。
- 可交換債券(Exchangeable Bond,簡稱 EB):結構與可轉債高度相似,但核心差異在於標的股票。可轉債換取的是發行公司自身的新發行或庫存股份;可交換債券換取的則是發行機構所持有的另一家上市公司股票(常見於母公司質押或盤活旗下子公司的股權)。
運作原理:從發行定價到狀態演變
1. 發行與市場對沖機制
上市公司在發行可轉債時,條款中會明確約定發行總額、年期、票面利率、初始轉換價及轉股期等。香港上市公司發行相關證券須遵循香港交易所《上市規則》(包括第十五章等相關條文)進行披露與股東授權審批。
在國際與機構市場中,可轉債的發行往往伴隨著可轉債套利(Convertible Arbitrage)活動。部分對沖基金在認購可轉債的同時,會在現貨市場借貨沽空標的正股,利用 Delta 對沖策略捕捉隱含波動率與利差定價偏差。這意味著新債發行前後,正股市場可能出現短期的借貨沽空壓力,投資者在分析股價異動時應釐清是對沖盤交易還是公司基本面改變。
2. 生命週期中的三種動態特性
・ 債性主導(偏債型 / Out-of-the-Money):標的股價遠低於轉換價,轉股期權價值極低。債券價格主要由發行人的信用狀況和純債折現值支撐,走勢貼近普通信用債。
・ 股債平衡(混合型 / At-the-Money):標的股價接近轉換價,轉股期權處於平價附近。債券對正股價格波動敏感度提升,同時保有一定的債底防護,具備典型的不對稱回報特徵。
・ 股性主導(偏股型 / Deep In-the-Money):標的股價大幅超越轉換價,債券市價大幅高於面值,走勢幾乎與正股同步。此時純債底線已經遠落後於現價,債券防禦保護作用減弱,承受與股票相若的下跌風險。
發行條款逐項拆解:影響收益的核心細則
評估一張可轉債的投資價值,核心在於條款清單(Term Sheet)上的約束機制。以下列出最關鍵的合約參數:
| 核心條款 | 條款定義與運作方式 | 對投資者的實質影響 |
|---|---|---|
| 票面利率 (Coupon) | 債券每年派發的固定利息,可為低息或零息(Zero-Coupon)。 | 決定持有期間的基本現金流;若股價不升,低票息將面臨機會成本與通脹損耗。 |
| 轉換價格 (Conversion Price) | 將每張債券面值換算為一股正股所需付出的約定價格。 | 決定行使轉換時的成本門檻,直接影響期權價值的起點。 |
| 轉換比率 (Conversion Ratio) | 每張面值債券可換得的正股股數(計算公式:債券面值 ÷ 轉換價格)。 | 直接決定轉股後持有的股數規模與股權曝險比例。 |
| 發行人贖回權 (Call Option) | 當正股價格連續多日高於轉換價特定比例(如 130%)時,發行人有權按面值或附帶利息提前收回債券。 | 促使持有人在被贖回前執行轉股,終止債券的債底防護;轉股後投資者轉為普通股東承擔後續股價風險。 |
| 投資者回售權 (Put Option) | 在約定年份,持有人有權要求發行機構按指定價格(通常為面值加約定補償)提前購回債券。 | 為持有人提供提前套現途徑,縮短資金鎖定期,強化下行保護。 |
| 向下修正條款 (Reset Clause) | 若正股價格在特定期間低於某一門檻,發行人經董事會或股東會批准調低轉換價。 | 降低轉股門檻,提升債券內含期權價值,但會對原有股東造成更大幅度的股權稀釋。 |
| 反稀釋保護 (Anti-Dilution) | 當公司發生拆股、配股、派發特別股息或重大資產重整時,按公式自動微調轉換價格。 | 保障債券持有人未來的換股權益不被企業的資本運作所侵蝕。 |
正確認識「贖回條款」的運作邏輯
市場上常有誤解,認為發行人行使提前贖回權會硬性截斷投資者的整體獲利空間。事實上,發行人設置贖回條款(Soft Call)的核心目標,並非侵佔正股升幅,而是倒逼債券持有人主動轉股。
當觸發贖回條件時(例如正股價格達到轉換價的 130% 以上),債券的內在轉股價值已顯著高於發行人的現金贖回價。理性持有人必然會選擇在贖回生效日前執行轉股,將債權兌換為等值股票,並可在二級市場按市價售出或繼續持有。因此,贖回條款實質上是結束了該合約的「債券形態與債底保護」,使發行人成功將債務轉化為股本,免除還本付息義務;轉股後投資者若繼續持有股票,後續的股價升跌風險均轉由個人承擔。
估值方法:分拆純債與期權價值
在量化金融領域,可轉債的理論定價通常被拆解為兩大支柱:
可轉換債券理論價值 = 純債價值(Bond Floor) + 轉股期權價值(Option Value)
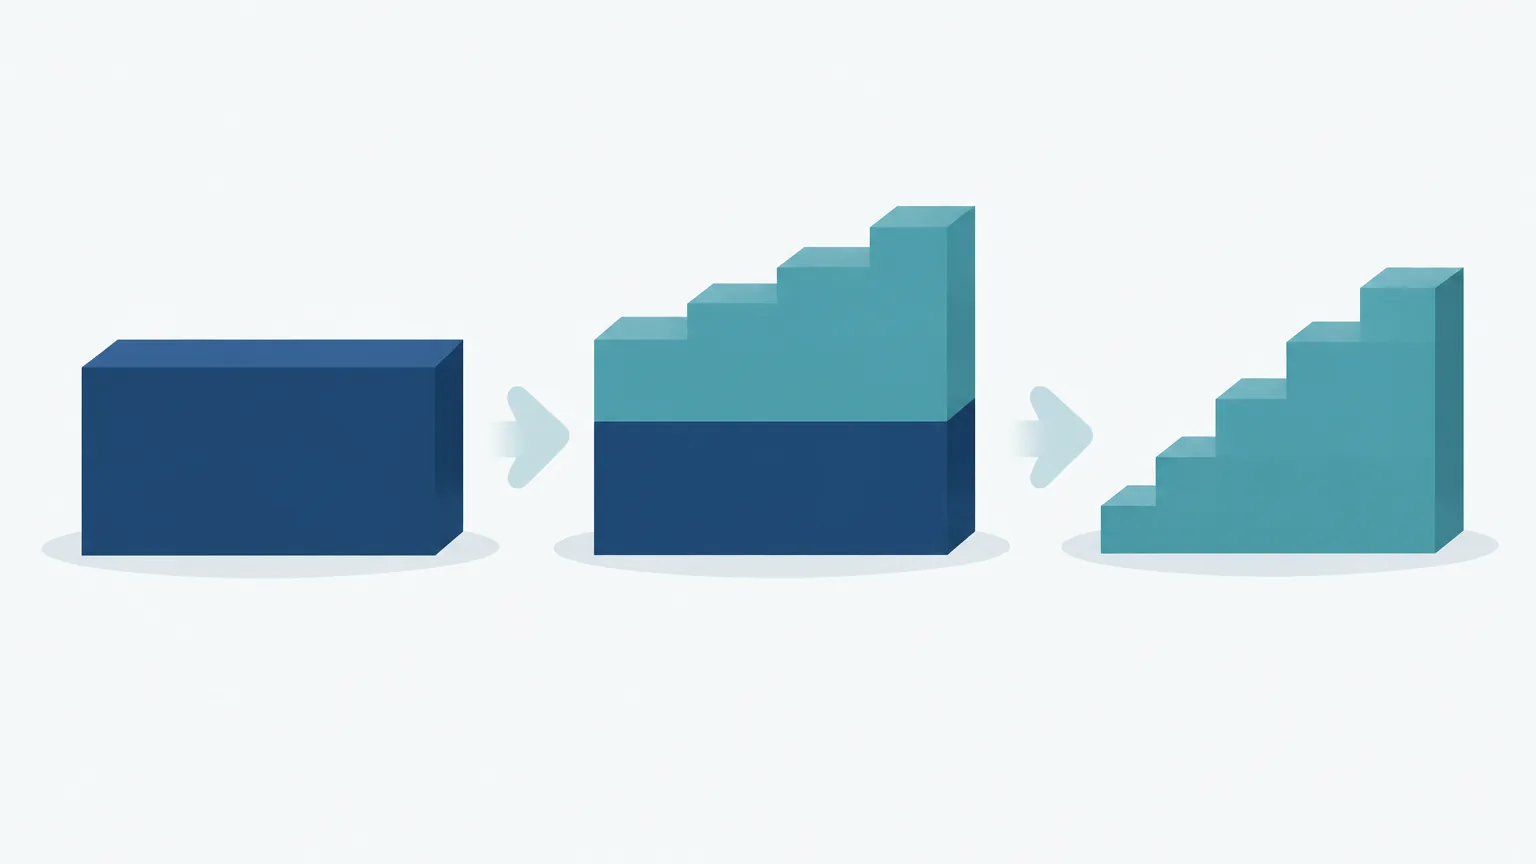
- 純債價值(Bond Floor):將該證券視為不帶任何轉股特權的普通公司債,採用發行人的無風險利率加上信用違約利差(Credit Spread)所構成的折現率,將各期票息與到期面值折算為現值。這代表了在發行人不違約前提下的理論價值底部。
- 轉股期權價值(Option Value):將轉股權視為以正股為標的資產、轉換價格為行使價的認購期權。其價值受剩餘年期、無風險利率、標的歷史與隱含波動率、預期股息率等因素驅動。
實務定價模型與指標
由於可轉債普遍包含提前贖回、投資者回售及向下修正等具備「路徑依賴(Path-Dependent)」的複雜條款,傳統的 Black-Scholes 封閉公式難以精確計價。專業機構多採用二叉樹模型(Binomial Tree Model)或蒙地卡羅模擬(Monte Carlo Simulation),在各個模擬時間節點同時評估股價隨機漫步、信用利差跳躍與最優行權邊界。
在日常篩選與交易中,投資者可透過兩個實用指標快速評估定價水位:
- 純債溢價率(Premium over Bond Value):(可轉債市價 - 純債價值)÷ 純債價值 × 100%。溢價率越低,表示當前債底支撐越強,下行防禦性越佳。
- 轉股溢價率(Conversion Premium Ratio):(可轉債市價 - 當前轉股價值)÷ 當前轉股價值 × 100%。溢價率越低,代表債券走勢越緊密跟隨正股變動;溢價率過高則代表為期權支付了較高溢價,股價上漲時的跟漲彈性會受到削弱。
投資風險拆解:防禦機制的潛在盲點
雖然具備股債混合特點,但在極端市場環境下,投資者仍需警惕以下結構性風險:
- 信用違約與償付風險:「下有保底」的前提是發行機構維持履約能力。若公司經營惡化、債務違約,純債價值將與股價同步崩跌,債底支撐將徹底失效。
- 正股長期橫行與時間值損耗:若發行期內標的股價長期低於轉換價,轉股期權的時間價值將逐步衰減;若票息極低,持有者將面臨明顯落後於定期存款與通脹的機會成本。
- 次級市場流動性不足:相較於高流通量的標的股票,部分掛牌可轉債的日均成交量相對有限,買賣差價(Bid-Ask Spread)偏闊,可能導致調倉或變現時產生額外的交易摩擦成本。
- 利率敏感度風險:處於偏債狀態的可轉債,其純債折現值會受到市場無風險基準利率波動影響。在急速加息週期中,折現率抽升會引發純債價值下跌。
- 向下重設引致的股權稀釋惡性循環:若發行人啟動轉換價向下修正,雖暫時有利於債券轉股,但會大幅增加未來轉股所需的股份總數,引發市場對股本稀釋的擔憂,進一步壓制正股走勢。
投資者適配與配置邏輯
可轉債在投資組合中通常扮演「強化防禦型股票敞口」或「增強型固定收益」的角色,適合以下配置需求:
- 看好標的長期前景但擔心中短期波動:以承擔較低票息為代價,鎖定純債提供的安全緩衝,保留捕捉股價爆發性增長的敞口。
- 追求不對稱風險回報的多元資產組合:在牛市中分享大部分股票收益,在熊市中回撤幅度顯著小於純股票配置。
散戶投資者若要參與,可透過證券交易賬戶買入已在交易所掛牌上市的標的,或認購專注於可轉債策略的主動型公募基金及 ETF。入場前,建議依照以下清單進行基本核對:
入場前檢查清單:
- 發行人的資產負債結構與未來 2 至 3 年的自由現金流能否覆蓋債務本息。
- 當前市價對應的純債溢價率與轉股溢價率處於歷史或同業的甚麼分位。
- 提前贖回條款的觸發門檻與計算方式。
- 二級市場的成交深度與買賣買盤報價差價是否合理。
- 計價貨幣是否存在匯率敞口風險。
常見問題(FAQ)
Q1:發行人啟動提前贖回(Call Option)時,持有人應該如何應對?
當發行人公告行使贖回權時,債券通常處於大幅「價內(In-the-Money)」狀態,轉股價值顯著高於面值贖回價。持有人通常應在截止日前提交轉股申請,換取股票後在二級市場出售或繼續持有;若置之不理任由發行人以面值現金贖回,將會造成嚴重的內在價值損失。
Q2:可轉換債券轉股後,投資者享有甚麼權利?
一旦完成轉股手續,投資者的身份即由「債權人」完全轉變為「普通股股東」,享有相應的股息分派與股東大會投票權,但同時徹底失去原有的債券面值保底與固定派息保障,後續收益完全取決於股票的市價波動。
Q3:零息可換股債券(Zero-Coupon CB)靠甚麼吸引投資者買入?
零息可轉債雖然不派發日常利息,但其轉換條款通常提供較具吸引力的初始溢價率或轉股比率,或者在到期時附帶高於面值的贖回補償殖利率(Yield to Maturity / Yield to Put)。投資者的收益主要來自於轉股期權的資本升值或到期時約定的溢價贖回。
Q4:散戶直接在港股或外國市場買賣掛牌可轉債有甚麼注意事項?
需特別留意每手交易單位(Lot Size)與流通性。部分可轉債在交易所掛牌的面值單位較大(如每手 100,000 美元或更高),且二級市場盤口報價不如正股緊密。下單時宜使用限價盤(Limit Order),並確認券商是否支援轉股、回售等代理人行權服務及其收費標準。