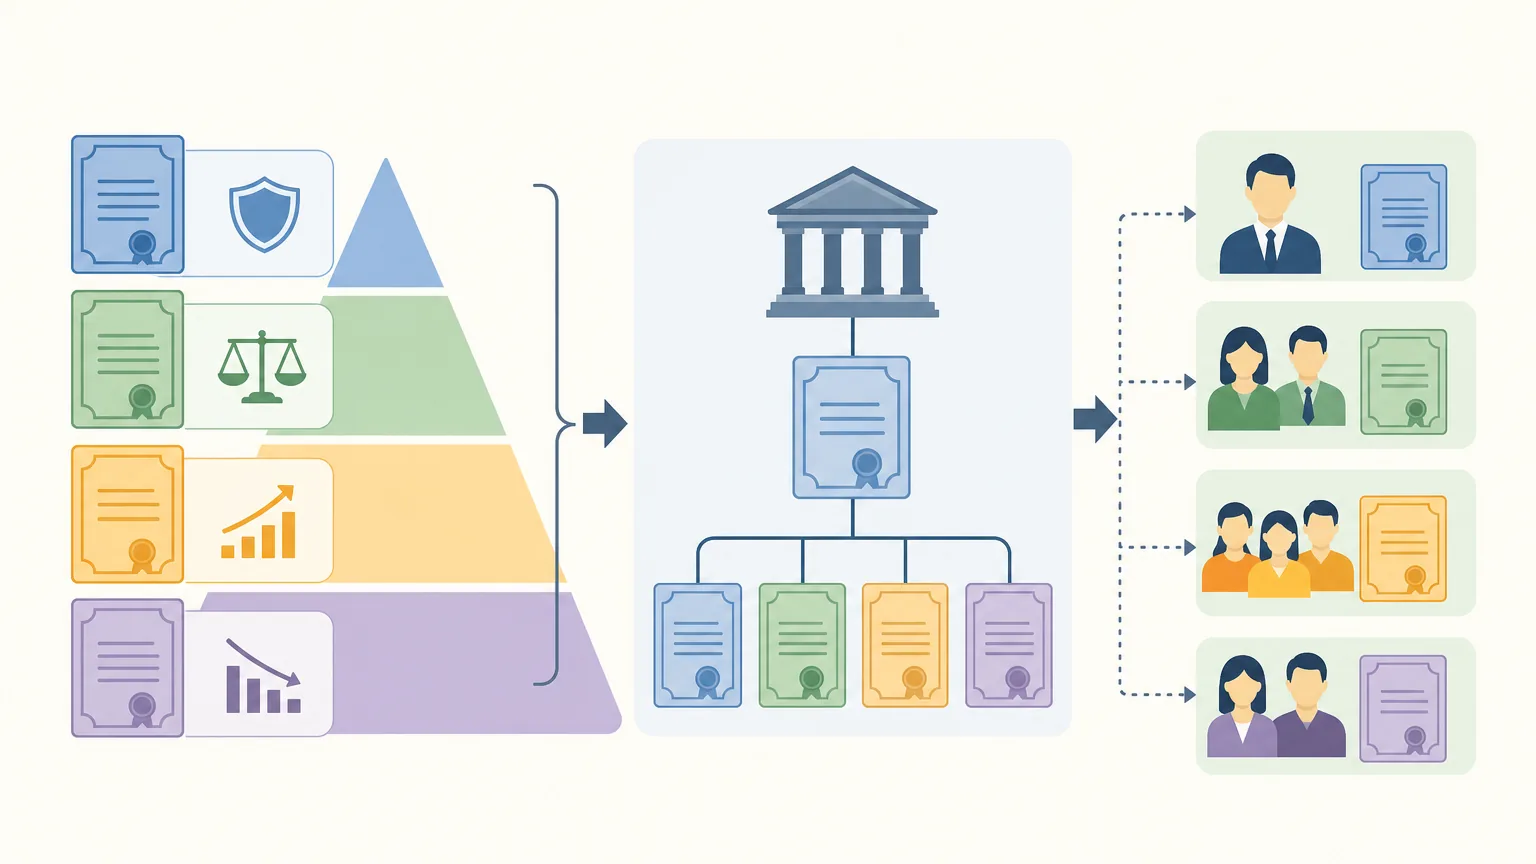
每隔三個月,香港政府統計處、國家統計局、美國經濟分析局(BEA)都會更新同一組核心數字:本地生產總值(Gross Domestic Product,簡稱 GDP 增長)。財經新聞往往以簡短一句概括增減幾個百分點,市場反應卻常常極為劇烈:哪怕僅僅半個百分點的差距,就可能推動減息預期升溫,牽動股市、匯市與樓市的資金轉向。
GDP 量度的是實質經濟產出還是貨幣幻覺?它為何與普羅大眾的加薪幅度、樓市表現、求職難易息息相關,卻又時常與日常生活的體感脫節?將計算原理、結構限制與傳導機制逐一理順,日後面對各類宏觀經濟數據,便能迅速洞察背後的關鍵價值與盲點所在。
GDP 增長到底在量度什麼
GDP 的定義標準明確:一個經濟體在特定期間內,於其地域邊界內所生產的全部最終貨物與服務的市場價值總和。統計週期通常按季或按年計算。其核心在於「最終產出」——所有中間投入的原物料與半成品均會被扣除,以徹底避免重複計算。例如麵包店採購的麵粉不計入最終消費,唯有直接銷售給家庭烘焙的麵粉才會納入統計。
根據各地官方統計準則,同一組總量數據可從三個維度進行編制,理論上三者總值一致:生產法、收入法與支出法分別從生產、分配與最終使用的角度反映經濟活動規模。
| 計算方法 | 核心觀察指標 | 常見應用場景 |
|---|---|---|
| 支出面 | 私人消費、資本形成(投資)、政府開支、淨出口 | 香港、美國等開放型及消費驅動型經濟體 |
| 生產面 | 各個行業門類所創造的增加值總和 | 內地及多數製造業佔比較高的經濟體 |
| 收入面 | 僱員薪酬、企業營業盈餘、固定資產折舊、生產稅淨額 | 用於剖析勞資分配結構、資本回報與財稅比例 |
支出面公式的結構拆解
全球市場分析中最為常用的支出法經典公式為:GDP = C + I + G +(X − M)。
C(私人消費開支)涵蓋家庭的日常衣食住行、醫療教育與娛樂,通常佔成熟經濟體 GDP 的五至七成,是經濟運行的基本盤。I(投資/資本形成總額)包括企業採購機器設備、興建廠房商廈以及住宅建築工程,受商業信心與利率週期主導,波動性最為劇烈。G(政府消費開支)包含公共行政運作、公務員薪酬與非基建公共服務,常在私人部門收縮時發揮逆週期托底功能。(X − M)為淨出口,即商品與服務出口減去進口的差額,代表外部需求對本地產出的淨拉動。
香港作為國際自由港與轉口貿易樞紐,貨物進出口總額極為龐大。然而,純粹中轉「過手」的貨物價值並不會全額計入 GDP,真正計入的是由貿易、物流及配套服務所創造的增加值(即貿易毛利與物流服務價值)。這解釋了為何轉口貿易總值巨大,但實質 GDP 波動幅度相對受控的現象。
名義與實質:剔除通脹干擾
經濟公報與專業分析中的 GDP 增長,在未特別註明時均指實質增長率(Real Growth)。名義 GDP(Nominal GDP)直接採用當期市價計算,易受物價波動扭曲;統計機構透過「GDP 平減指數(GDP Deflator)」剔除價格因素,還原實質產出的物理變動。
假設某單一商品經濟體僅生產麵包:第一年單價 10 元,產銷 100 個,名義 GDP 為 1,000 元。第二年單價漲至 12 元,產銷 105 個,名義 GDP 增至 1,260 元,名義增長達 26%。但若以第一年基準價格計算,第二年實質產出價值為 1,050 元,實質增長僅為 5%。兩者之間約 21 個百分點的差距,完全由通貨膨脹所構成。
觀察宏觀數據時,首要確認是否為「實質增長」。名義數據攀升可能僅代表價格膨脹,實質增長方能客觀反映整體商品與服務供給能力的提升。
為何數據亮麗但體感存在落差
官方公布經濟錄得增長時,不少在職人士常感到薪酬漲幅未能同步,這種「統計數字」與「個體感受」的落差源於指標架構的本質特徵:

- 總量規模與人均維度的差異:GDP 呈現的是整體產出總值。若一個經濟體人口持續收縮,即使總量維持停滯,換算出的「人均 GDP」亦可能因分母縮小而出現被動提升;反之,若勞動人口大幅增加而產出增速跟不上,人均實質所得便會受到攤薄。
- 產業增長分配不均:GDP 增長往往由少數高附加值產業拉動。例如金融服務或出口物流業因市場行情回暖錄得雙位數增幅,而零售、餐飲等民生服務業仍面臨租金與人流壓力,兩者加權平均後呈現正增長,但不同行業從業員的實際處境大相徑庭。
- 實質購買力受通脹蠶食:名義工資上調若低於生活成本(尤其租金、食品與基本公共收費)的漲幅,僱員的實質購買力便處於萎縮狀態,造成「經濟向好但荷包縮水」的客觀體感。
- 匯率換算對國際比較的影響:以美元計價的國際排名受匯率波動直接牽動。本地實質經濟產出穩定擴張,若本幣兌美元大幅走貶,換算後的名義產出排名亦可能顯著回落。
香港經濟的增長特徵與結構定位
高度服務化與外向型傳導
香港服務業佔本地生產總值比重長期高達九成以上,金融服務、貿易及物流、專業服務與工商業支援服務、旅遊業構成傳統四大支柱。這種結構賦予經濟極高的資金與營運靈活性,但同時意味著缺乏實體製造業作為波動緩衝區。外部需求環境——包括全球貿易增速、內地經濟走勢、美元利率走向及訪港旅客消費模式,直接主導香港的季度增長表現。
人口結構對潛在產出的約束
長遠經濟增長主要由勞動人口規模與全要素生產率共同決定。香港面對人口高齡化趨勢,本地勞動力供應空間受限。在此背景下,單純依賴勞動人手擴張推動增長難度較大,核心路徑轉向提升單位工時產出,即推動數字化轉型、高增值專業服務輸出與引進高技術人才。
聯繫匯率與資產市場連鎖效應
在聯繫匯率制度下,香港貨幣政策與美國聯儲局保持同步。美元利率升降直接傳導至本地同業拆息及商業借貸成本,形成一條連貫的傳導鏈:美聯儲利率路徑 → 本地資金成本 → 資產價格(股樓)估值 → 財富效應變化 → 私人消費與固定投資開支 → GDP 表現。此外,印花稅與土地相關收入在財政體系中具有重要比重,使資產市場走勢與公共財政預算及經濟擴張能力維持高度關聯。
產業增長新動能佈局
為拓寬增長天花板,政策佈局持續聚焦高增值新賽道:推動人工智能與創新科技研發落地、發展家族辦公室與國際資產財富管理中心、深化綠色金融與跨境 ESG 債券市場,以及推進北部都會區等長週期基礎建設。這類舉措重在強化資本與技術密度,為長遠全要素生產率提供支撐。
全球主要經濟體增長動力格局
| 經濟體 | 主要增長支撐來源 | 面臨的核心挑戰 |
|---|---|---|
| 美國 | 私人消費韌性、科技與數據中心資本開支、能源出口 | 高利率累積效應、財政赤字壓力、商用物業估值調整 |
| 歐元區 | 服務貿易、跨國旅遊業復甦、綠色能源轉型投資 | 能源成本結構偏高、核心製造業外需疲軟 |
| 日本 | 名義工資調升拉動內需、企業治理改善、入境旅遊 | 老齡化持續加深、貨幣政策正常化過程中的匯率波動 |
| 內地 | 高端裝備製造、新能源產業鏈出口、基建與貨幣財政支持 | 房地產市場深度調整、居民消費偏好保守、外部貿易摩擦 |
| 東南亞與印度 | 年輕人口紅利、供應鏈多元化轉移、外商直接投資(FDI) | 交通物流基建瓶頸、高技能勞工缺口、匯率穩定風險 |
根據國際貨幣基金組織(IMF)及世界銀行等機構發布的《世界經濟展望》,全球經濟正在經歷結構性重整。科技領域對算力基礎設施、伺服器及配套電力網絡的資本投入,正成為推動成熟經濟體固定資本形成的重要力量;同時,供應鏈多元化調整促使跨國製造業投資逐步分散至東南亞與南亞,推動新興市場製造業增加值上升。全球經貿環境中的關稅政策調整與貿易壁壘,則持續考驗外向型經濟體的出口穩定性。
GDP 數據對個人與企業決策的實質指導
就業市場與薪酬談判
在宏觀經濟學中,產出變動與失業率之間存在明確的經驗關聯(奧肯定律)。當 GDP 增長 持續高於潛在產出水平,企業擴張需求顯著,招聘活躍度提升,打工族在轉工及薪酬議價上面對較有利的環境。反之,當經濟收縮時,企業通常會依循「縮減兼職及加班 → 凍結招聘 → 調低年終獎金 → 實施裁員」的順序應對,因而失業率變動往往滯後於 GDP 增長數據反映。
貨幣政策與利率走勢判斷
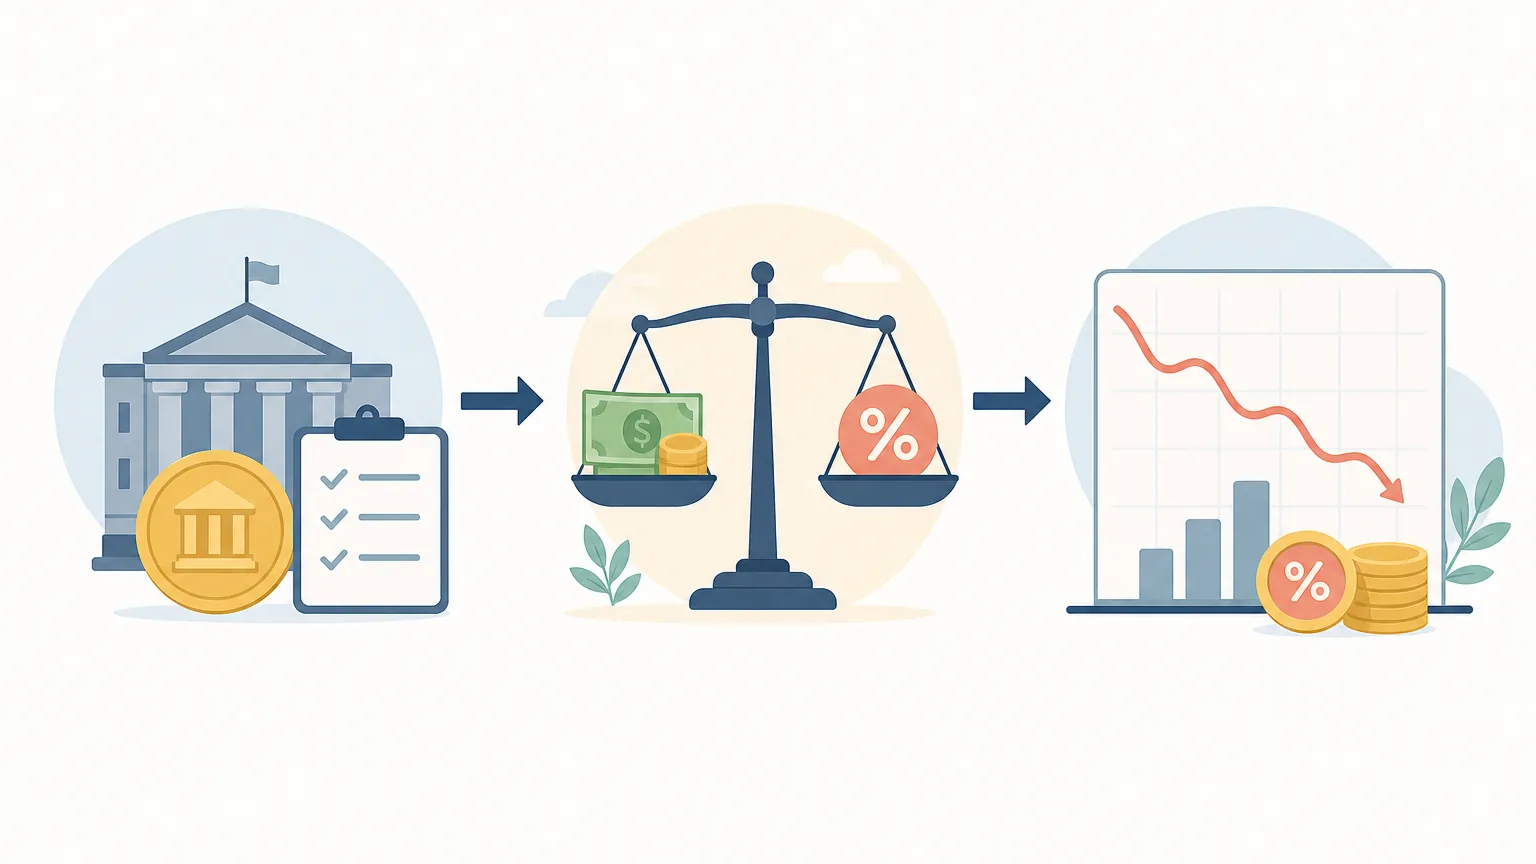
各國央行在制定利率政策時,重點評估產出缺口(Output Gap)。當經濟增長過熱導致實際產出超出潛在供給能力,產能與勞動力趨緊將推高通脹壓力,迫使央行維持高利率或收緊貨幣條件;當增長明顯放緩且低於潛在增速,央行則具備減息空間以刺激信貸擴張。了解這一機制,有助於預先評估按揭貸款利息與融資成本的變動節奏。
企業營運規劃與庫存調節
企業在制定年度營運預算時,通常將宏觀產出指標作為事後驗證依據,日常則依託更高頻的領先指標——如採購經理指數(PMI)、信用卡交易額、港口貨櫃吞吐量及商廈空置率。當 GDP 數據與高頻指標同步轉弱時,企業往往加快庫存去化、收緊商業信用期並延後非核心資本開支以保留充裕現金流。
解讀 GDP 數據的七個核心步驟
- 辨明實質與名義數值:確認增長率是否已剔除價格變動,確保觀察的是純粹實質產出的增減。
- 區分按年與按季變動:按年增長(YoY)消除季節規律,反映中長期趨勢;經季節性調整的按季增長(QoQ)能及時捕捉短期經濟拐點,但易受極端天氣或突發事件擾動。
- 拆解分項貢獻佔比:逐一核對消費、固定資本形成、政府開支及淨出口各自的拉動百分點,確認增長是由健康內需驅動還是短期庫存變動所致。
- 留意數據修訂規律:各統計機構發布的初步估計(Advance Estimate)後續會依據更完整的稅務與海關數據進行數輪修訂,分析時應保留調整預期。
- 結合人均維度評估:將總量增長與常住人口增長率對照,評估人均實質創造價值的真實變化。
- 交叉比對高頻經濟指標:對照失業率、通脹率(CPI)、零售業銷貨額及進出口貿易數據,驗證 GDP 增長的全面性與一致性。
- 識別增長質量與負債比重:區分增長源自生產效率及科技進步,還是純粹依賴高槓桿信貸支撐的非生產性基建投入。
常見認知誤區釐清
- 「GDP 录得正增長,人人必然加薪」:GDP 是產出總量指標,薪酬調整取決於具體行業利潤率、勞資議價力與勞工供需結構,整體增長不代表薪酬均勻受惠。
- 「GDP 表現強勁,股市必然同步上揚」:股票市場反映的是未來的盈利預期與無風險利率折現率。若強勁的經濟數據推升通脹擔憂並觸發央行加息,資產估值倍數反而可能面臨下修壓力。
- 「連續兩季負增長即代表全面崩潰」:連續兩季實質 GDP 出現按季負增長通常被通俗定義為「技術性衰退」,但其深度、涉及產業廣度及失業率變動各異,溫和的庫存調整與系統性金融危機具有本質區別。
- 「政府開支擴大必然提升經濟效益」:政府支出計入 GDP(G 項),但若開支依賴高額舉債且投入缺乏長期商業回報的項目,短期拉動過後可能轉化為長期債務償還負擔。
- 「GDP 是衡量整體幸福感的唯一指標」:GDP 聚焦於市場化交易的經濟產出,並未涵蓋無償家務、育兒照料、休閒價值與生態環境成本,不能直接等同於社會整體福祉。
常見問題(FAQ)
Q1:GDP 與 GNI(國民總收入)有什麼分別?
A:GDP 遵循地域原則,計算在某特定地區邊界內的所有生產成果,不論生產者國籍;GNI(國民總收入)遵循居民原則,計算該地區常住居民在本地及境外賺取的要素總收入(即 GDP 加上本地居民從境外賺取的要素收益,再扣除非本地居民在本地賺取的收益)。外國投資收益佔比較高的經濟體,兩者差距往往較為明顯。
Q2:為什麼颱風破壞後的災後重建反而可能推高 GDP?
A:這是 GDP 統計體系中的經典局限。天然災害造成的存量財富(如樓宇、道路)損失並不直接從 GDP 流量中扣減;但災後開展的各類維修工程、基建重置及物資採購,均屬於新的生產活動與資本開支,會被全額計入當期 GDP,呈現「災後經濟反彈」的統計現象。
Q3:香港公布的「按物量計算的 GDP」是什麼意思?
A:香港政府統計處公布的「按環比物量計算的本地生產總值」,即通常所稱的實質 GDP。其採用環比物量加權方法,將各季度的貨品及服務產出扣除價格變動影響,準確呈現貨品與服務的實際產出量變動,便於跨時期客觀比較。
Q4:技術性衰退(Technical Recession)的嚴格定義是什麼?
A:在國際財經分析中,技術性衰退普遍指經季節性調整的實質 GDP 連續兩個季度出現按季負增長(QoQ 轉負)。但專業經濟研判(如美國國家經濟研究局 NBER)還會綜合考察就業、實質個人所得、批發零售銷售額等多項關鍵指標的萎縮深度與持續時間,而非僅僅依據單一統計指標作出定性。
註:宏觀經濟數據分析供資訊參考,各經濟體統計準則與最新修訂數據請以香港政府統計處、美國經濟分析局(BEA)及國際貨幣基金組織(IMF)等官方機構最新公報為準。