2007年,首筆離岸人民幣債券在香港發行,當時市場多數參與者將其視為一場小規模試點。經過十餘年演進,這類債券已形成成熟的發行人梯隊、多元的機構投資者群體以及獨立的定價體系,並在金融市場上獲得了一個廣泛通用的稱謂:點心債。它是指在中國內地以外地區發行、以離岸人民幣(CNH)計價的債券,由於早期單筆發行規模通常偏小,香港市場便以地方特色美食「點心」形象命名。輕巧的名稱背後,對應的資產分析架構卻相當嚴謹。面對兩張期限均為三年、票面利率相近的債券,其背後的信用支撐、跨境法律架構與匯率暴露可能截然不同。評估這類資產時,需要穿透表面票息,釐清幾個直接決定整體盈虧的深層問題。
點心債在離岸市場的定位與規模軌跡
點心債的發行地主要集中在香港,在新加坡、倫敦及盧森堡等地亦有少量分佈。「離岸」屬性集中體現在三個維度:監管框架、資金來源以及定價機制。在香港交易所掛牌的點心債須遵循當地的上市與資訊披露規則;若發行主體為境內企業或其境外特殊目的實體(SPV),則同時須完成境內發改委外債審核登記及外匯管理局跨境擔保等備案手續,而香港本地企業、跨國機構發行則主要受離岸法律與上市規則約束。買方主體涵蓋香港本地銀行、基金經理、保險資金、私人銀行財富客戶,以及透過債券通「南向通」南下的內地機構資金。定價方面,離岸人民幣孳息率曲線受離岸人民幣資金池供需影響,與在岸人民幣國債及政策金融債曲線保持動態利差,為跨境配置提供了套利與對沖空間。
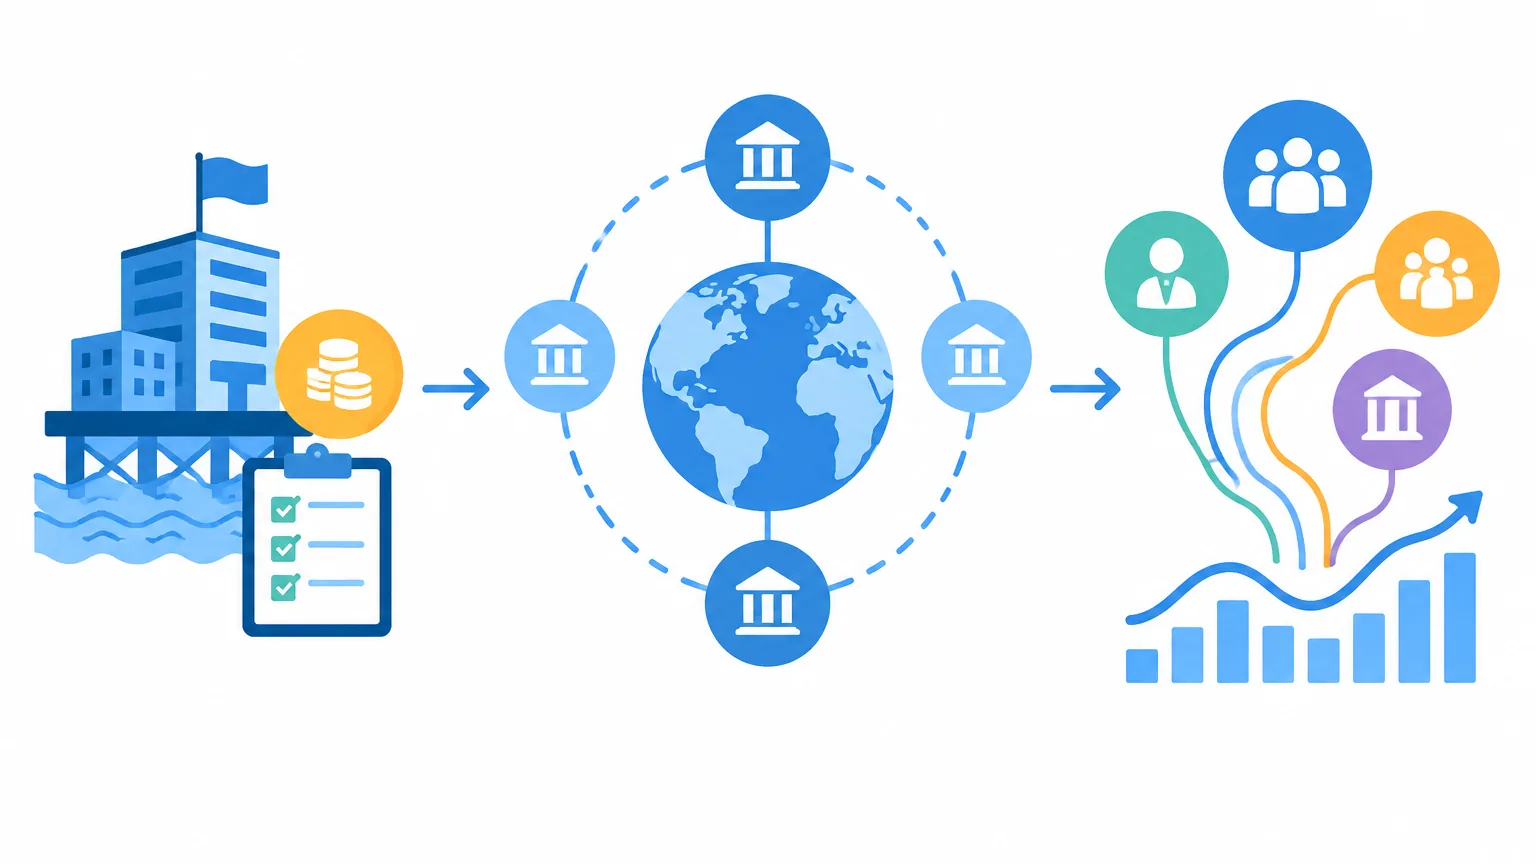
市場的發展歷經數個周期。2014年前後受人民幣升值預期驅動,發行節奏曾達到階段性高峰。隨後伴隨匯率雙向波動常態化與在岸銀行間債券市場對外開放,部分發行人選擇回流在岸市場發行熊貓債,離岸發行量有所放緩。2021年9月債券通「南向通」落地,離岸人民幣資金獲得了持續的制度化增量來源。近年受全球主要央行升息與美元融資成本高企推動,離岸人民幣較低的利率環境吸引了大量發行主體轉向點心債市場,存量規模持續攀升,在香港短年期及投資級別債券交易中佔據了關鍵板塊。
發行人梯隊:信用本質重於票面利率
分析債券的首要原則是釐清信用源頭。即便兩張債券的期限同為3年、票面利率均為3.2%,背後的違約機率與清償機制完全不可相提並論。
1. 主權、準主權與政策性金融機構
中國財政部常態化在香港發行的人民幣國債,是構建整個離岸人民幣定價基準的核心錨點。此類品種違約風險極低,發行年期覆蓋2年、3年、5年、10年乃至更長。國家開發銀行、中國進出口銀行等機構發行的政策性金融債,信用評級貼近主權水平。投資該板塊的重點並非信用違約分析,而是審視其投標倍數、得標利率與二級市場利差,這直接反映了離岸人民幣資金池的總體水位。
2. 境內各行業企業與信用分化
境內大型國企、民營企業常透過境外實體發行點心債。近年市場經歷結構性重整後,不同板塊的信用溢價顯著拉開。挑選此類發行人時,必須重點審視:發行實體是母公司直發還是境外SPV、是否具備不可撤銷連帶責任擔保、母公司的經營性現金流是否穩健。境外債權人的追索權若僅停留在離岸空殼主體,在面臨償付爭議時將處於被動地位。
3. 香港本地藍籌與跨國企業
香港本地大型藍籌、公用事業機構以及跨國商業集團也是點心債的重要參與方。跨國企業發債通常旨在匹配其在華子公司的營運資金需求、對沖匯率敞口,並優化總體負債成本。此類主體普遍具備透明的國際信用評級,其發行的點心債與同主體美元債的利差比較,是衡量不同幣種資金成本的清晰指標。
4. 超國家機構與可持續發展債券
亞洲開發銀行(ADB)、世界銀行等超國家機構在離岸市場發行的點心債,評級多為國際頂級(AAA級別)。近年此類機構發行的品種多帶有綠色(Green)或可持續發展(ESG)標籤。評估此類債券時,需核實募集資金監管要求及其參照的國際原則(如ICMA綠色債券原則),明確資金流向與定期追蹤報告的透明度。
穿透信用風險:欠缺國際評級時的核查維度
在點心債發行中,部分境內主體可能僅擁有境內評級機構給予的AAA或AA+評級,而缺少穆迪、標普或惠譽的國際評級。境內評級體系的分布特徵與國際標尺存在顯著差異,境內AAA等級覆蓋企業較多,絕不能直接等同於國際級別的高信用。當缺乏國際評級佐證時,應當從財務底層指標切入:
- 審計與會計準則:財報是否按國際財務報告準則(IFRS)或香港財務報告準則(HKFRS)編制,審計意見是否為無保留意見。
- 債務期限結構:有息負債中短期債務的佔比,以及未來12個月內離岸與在岸各類債務的集中到期規模。
- 現金流對利息的覆蓋能力:剔除公允價值變動後,經營活動產生的真實淨現金流能否持續足額覆蓋當期利息支出。
- 跨境流動性調撥路徑:若主要營運資產在境內,利息與本金支付依賴跨境分紅或外債調撥,需核查跨境資金通道的合規手續是否完整。
合約結構條款:隱含在發行文本中的法律細節
同一家發行主體發行的債券,結構條款的差異會直接決定受償先後順序。發行備忘錄(Offering Circular)中的關鍵條款必須逐一核對:
擔保(Guarantee) vs 維好協議(Keepwell Deed):跨境擔保具備明確的法律強制執行力,一旦違約可直接向境內擔保人行使追索權;而維好協議本質上是母公司維持境外子公司償付能力的營運意向承諾,並不構成直接的債務保證,在法律實踐中的受償路徑與時間成本遠高於法定擔保。
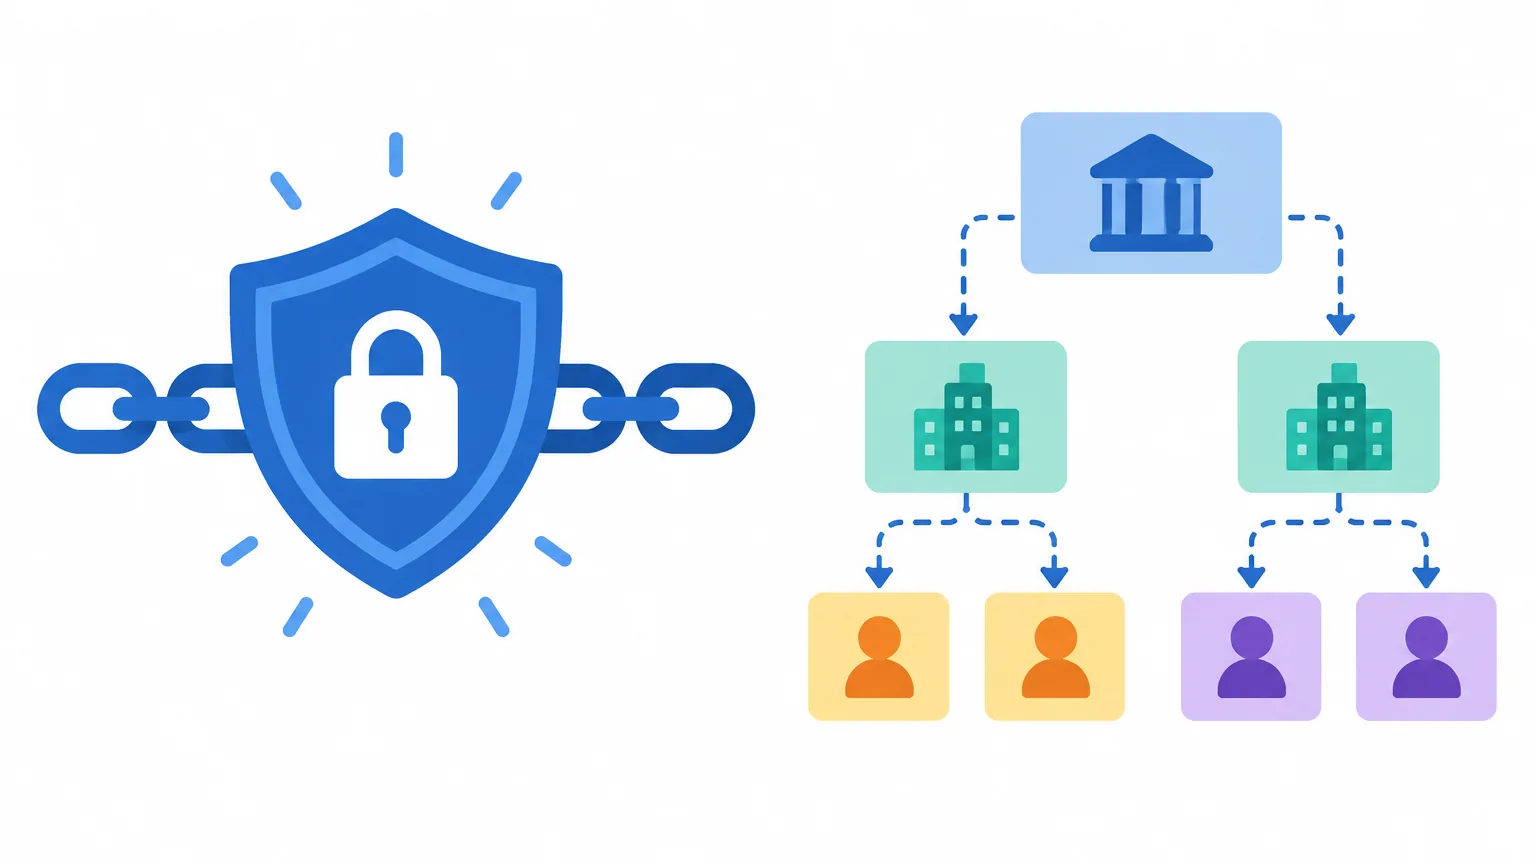
贖回選擇權(Call Option):多數帶有發行人贖回權的債券會在利率下行周期被提前召回,這會剝奪投資者鎖定長期較高收益的權利。計算預期回報時,必須嚴格區分到期收益率(Yield to Maturity)與到贖回日收益率(Yield to Call)。
控制權變更回售條款(Change of Control Put):當發行人控股股東發生重大變更或國資持股比例低於約定閾值時,投資者是否有權要求發行人按面值或溢價提前回購。這是在股權變更事件中保護債權人的重要防禦條款。
匯率與利率聯動:衡量真實持有回報
點心債的計價貨幣為離岸人民幣(CNH)。對於本位幣非人民幣(例如港元或美元)的機構或個人而言,債券收益受票息收益與貨幣匯率變動雙重驅動。兩者口徑在計算時必須保持一致:
假設持有面值為100萬元人民幣的3年期點心債,年票息為3.0%,3年累計獲取利息9萬元人民幣。若3年持有期內,人民幣對港元累計貶值約9.0%,則匯率端的折損將完全抵消累計票面回報,折算回港元後的持有期總收益將接近於零。相反,若持有期內人民幣累計升值3.0%,則折算港元後的總收益率可擴大至約12.0%。
評估匯率風險時,可運用離岸人民幣遠期(Forward)或外匯掉期(FX Swap)進行鎖匯對沖。對沖成本的高低取決於離岸人民幣與美元或港元之間的利差水平。當離岸人民幣市場利率低於港元或美元利率時,對沖操作通常處於正向利差補貼狀態;而在利率走勢逆轉時,對沖成本則會直接削減淨收益。
二級市場流動性與託管清算
點心債市場的流動性特徵呈現顯著的結構性分化。主權債、政策性金融債及千億級超大型國企債券的二級市場造市商報價活躍,買賣價差(Bid-Ask Spread)較為收窄;而中小規模、非熱門行業的企業債,二級市場換手率有限,大額交易可能面臨較大折價成本。
在託管結算層面,點心債主要依託香港金融管理局的債務工具中央結算系統(CMU)進行登記交收,同時透過聯網接入歐洲清算系統(Euroclear)與明訊銀行(Clearstream)。這種基礎設施架構確保了離岸清算的高效性,也便利了國際機構託管帳戶的無縫對接。
| 維度 | 點心債(離岸人民幣) | 在岸人民幣債券 | 常見美元債券 |
|---|---|---|---|
| 發行及掛牌地 | 主要在香港(港交所或OTC) | 中國內地銀行間或交易所市場 | 紐約、倫敦、香港、新加坡等 |
| 計價貨幣 | 離岸人民幣(CNH) | 在岸人民幣(CNY) | 美元(USD) |
| 核心資金客群 | 離岸機構、私行客戶、南向通機構 | 境內商業銀行、公募基金、保險等 | 全球主權基金、全球資產管理機構 |
| 利息預扣稅環境 | 香港通常不徵收利息預扣稅 | 依境內稅收及對外免稅過渡期政策執行 | 視發行人註冊地、發行架構及稅收協定而定 |
| 託管清算機構 | 香港 CMU,可聯網 Euroclear/Clearstream | 中債登(CCDC)、上清所(SHCH) | DTC、Euroclear、Clearstream |
稅務處理與爭議管轄架構
在香港市場,非經營性質的債券利息收益通常無需繳納利得稅,亦無當地預扣稅。但若發行主體為境內實體直發,跨境付息可能受境內相關預扣稅規則影響。國際發行常規條款中多設有稅務補足條款(Gross-up Clause),即約定如遇法定稅項扣減,發行人須額外追加款項以保證投資者取得合約全額利息。審閱合約時需確認該條款是否完整有效,防範稅負轉嫁風險。
在法律適用方面,多數國際化發行的點心債合約以香港法或英國法為準據法,並約定爭議由香港法院審理或提交香港國際仲裁中心(HKIAC)進行仲裁。對於資產主要在境內的發行主體,需預先考量香港仲裁裁決或法院判決依據兩地司法協助安排在境內法院申請認可與執行的實際可行性。
實戰決策:投資核對指標
在落實具體標的篩選前,建議依循以下標準化維度建立核對流程:
- 架構核實:明確發債層級是母公司直發、跨境擔保還是附帶維好承諾;涉及境內資產的,審查境內備案手續的合規狀態。
- 收益拆解:同步計算至各回售/贖回行權日與到期日的收益率,審閱票息是否包含額外的次級受償或流動性補償。
- 匯率匹配:以自身負債端貨幣為基準,評估未對沖狀態下的匯率波動承受力,或預先鎖定遠期對沖報價計算淨利差。
- 處置預案:查詢近期同類標的的二級市場造市商深度與報價差,明確非極端情況下的資金退出周期。
常見問題解答(FAQ)
Q1:點心債與熊貓債的核心差異是什麼?
點心債屬於離岸債券,發行地在中國內地以外(以香港為主),面向離岸人民幣市場投資者,結算幣種為離岸人民幣(CNH)。熊貓債則是境外機構在中國內地境內市場發行、以在岸人民幣(CNY)計價的債券,受境內金融監管體系約束,二者的監管歸屬、適用法律及交易資金池完全不同。
Q2:如果母公司提供了維好協議,債務違約時能否直接查封境內資產?
不能直接查封。維好協議並非法定債務擔保,債權人無法憑藉維好協議直接要求母公司代償債務或立即查封資產,通常需先透過訴訟或仲裁確認母公司違反了維持營運資本的合約義務,再向法院主張損害賠償,執行周期與法律抗辯風險顯著高於標準擔保函。
Q3:個人投資者目前如何參與點心債交易?
符合資格的個人投資者可透過香港當地的持牌券商、私人銀行或商業銀行開立投資帳戶,在二級市場認購在港交所掛牌交易或場外分銷的點心債。此外,亦可透過申購主要資產配置於離岸人民幣固收品種的公募基金或理財計劃進行間接投資。
Q4:離岸人民幣(CNH)利率上升,對已持有的點心債有何影響?
與常規固定利率債券原理一致,離岸市場利率上升會推高市場基準收益率,進而導致現有已發行固息點心債的二級市場交易價格下跌。若選擇持有至到期,只要發行人不發生信用違約,本金與票息支付不受二級市場價格波動影響;但若需中途變現,則可能面臨資本損失。