
打開任何一個財經App,納指走勢圖幾乎都是預設顯示的第一條線。它同時被當成科技股的溫度計、全球風險胃納的指標,以及港股開盤前的重要參考。同一條曲線在不同交易者眼中各有解讀:長線投資者視其為創新企業的成長載體,短線交易員看重其對流動性與利率的高敏感度,機構經理人則時刻關注權重集中帶來的組合波動。要看懂納指的起伏,必須將其指數結構、宏觀驅動因子與技術觀察框架逐一拆解。
納指走勢的起點:綜合指數 vs 納斯達克100
財經資訊中常以「納指」概括美股科技板塊,但市場實際運作中存在兩條核心基準:納斯達克綜合指數(NASDAQ Composite)與納斯達克100指數(NASDAQ-100)。兩者方向往往高度趨同,但編制規則、成份股範圍與波動幅度存在顯著差異,若混淆兩者可能導致止蝕位或參考點位的設定偏差。
| 比較項目 | 納斯達克綜合指數 (COMP) | 納斯達克100指數 (NDX) |
|---|---|---|
| 成份股範圍 | 在納斯達克上市的全部普通股(逾3,000隻) | 納斯達克上市市值最大的約100家非金融企業 |
| 權重機制 | 標準市值加權,長尾中小微型股攤薄部分集中度 | 改良市值加權(Modified Market-Cap),設有季度再平衡上限 |
| 衍生品與工具 | 媒體報道普遍引用的大盤總覽指標 | QQQ等主流ETF、E-mini期貨(NQ)、期權的主要標的 |
| 利率敏感度 | 受各類中小型增長股與投機股影響,整體偏廣泛 | 大型科技巨頭佔比極高,對長端美債孳息率變動更為敏感 |
納斯達克100指數由Nasdaq官方編制,排除了金融機構,並對單一股票的權重上限設有定期調整機制。當多數交易員討論「納指期貨」或槓桿交易時,所指通常為納斯達克100指數。
市值加權與權重集中度效應
在市值加權架構下,微軟、蘋果、英偉達、Alphabet、亞馬遜、Meta等頭部科技巨頭合計佔據了納斯達克100指數相當高比例的權重。這種編制模式具備雙向特性:
- 牛市動能放大:被動指數基金(Passive ETFs)按權重被動配置,巨頭股價上漲帶動指數上揚,進而吸引更多被動資金流入,形成正向反饋。
- 走勢失真與脆弱性:當少數權重股強勢上漲時,即使大量中小型成份股處於回調狀態,整體指數仍可能刷新高位;反之,一旦少數龍頭企業業績指引轉弱,整體指數容易承受顯著下行壓力。
要客觀評估市場內部健康度,可以對照納斯達克100等權重指數(NDXE)。當市值加權指數持續跑贏等權重指數時,說明市場升勢高度集中於頭部權重股;當兩者同步向上時,方代表市場寬度(Market Breadth)擴展至整體板塊。
驅動納指走勢的三大核心支柱
拆解納指的中長期走勢與日內波動,主要受以下三條邏輯線相互牽引:
一、企業盈利預期與現金流成長
科技企業的長期價值取決於自由現金流的擴張能力。在雲計算、半導體硬件、數碼廣告、AI基礎設施等板塊,市場往往給予高成長溢價。科技股在季度財報發布期對業績指引(Guidance)的敏感度遠高於過往業績。當管理層下調未來營收預期或資本開支回報放緩時,即使當季每股盈利超預期,亦容易觸發估值修正。
二、無風險利率與折現率(Discount Rate)
成長型科技股的盈利釋放期往往在較遠的未來。依據現金流折現模型(DCF),十年期美債孳息率上升代表折現率提高,使得遠期現金流的現值縮水,從而對高市盈率(P/E)資產帶來估值壓縮。美聯儲FOMC經濟預測摘要(SEP)中對終端利率的點陣圖路徑,通常直接影響科技股的定價水位。
三、全球流動性與風險胃納(Risk Appetite)
流動性充足時,市場對技術商業化進展抱持寬容態度,估值中樞容易抬升;當美元指數(DXY)急升或流動性收緊時,資本會轉向防禦型板塊。市場對高Beta資產的配置意願、高收益債信用利差及美股恐慌指數(VIX)均為衡量整體風險偏好的即時依據。
宏觀數據與外圍資產的傳導路徑
通脹指標與降息預期
美國勞工統計局(BLS)公布的核心CPI及經濟分析局(BEA)發布的核心PCE物價指數是科技股交易員密切跟蹤的宏觀數據。若核心通脹超出預期,常推動長端債息抽升,造成納指期貨在短時間內受壓;若通脹平穩回落且經濟增長維持韌性,則有助於科技股維持較高估值中樞。
美債孳息率與美元強弱
十年期美債孳息率向上突破關鍵阻力位時,往往會壓制納指的整體市盈率水平。此外,頭部科技龍頭跨國營收佔比較高,當美元指數顯著走強,跨國收入折算回美元將面臨匯兌折損,對其盈利擴張形成阻力。
亞太市場與港股科技板塊的聯動
香港時區的交易者通常關注亞洲時段的納斯達克100期貨(NQ)表現。亞洲時段納指期貨的波動往往會直接影響恒生科技指數的開盤情緒;同時,半導體產業鏈、雲計算及硬件代工等上中下游板塊,跨市場資金流動通常具備顯著的聯動效應。
技術分析:解讀納指圖表的五步流程
技術指標在指數層面更適用於辨別趨勢強弱、市場共識位置與風險收益比,而非預測單一點位:
第一步:確立多空趨勢結構
觀察日線與周線的高低點排列:若持續創出更高的高點與更高的低點(Higher High, Higher Low),即為標準上升趨勢。以50日均線衡量中短期動能,200日均線作為牛熊分水嶺。指數維持在向上運行的200日線上方,多頭回調通常為支撐測試;若跌破並受制於200日線,則需提高防守級別。
第二步:標註關鍵成交密集區與跳空缺口
科技股在財報公布後經常出現大跳空。記錄歷史成交量密集成交區(Volume Profile POC)與跳空缺口位置。當指數回測未補缺口或歷史支撐位出現縮量企穩,常為重要結構參考點。
第三步:動能背離檢驗(RSI / MACD)
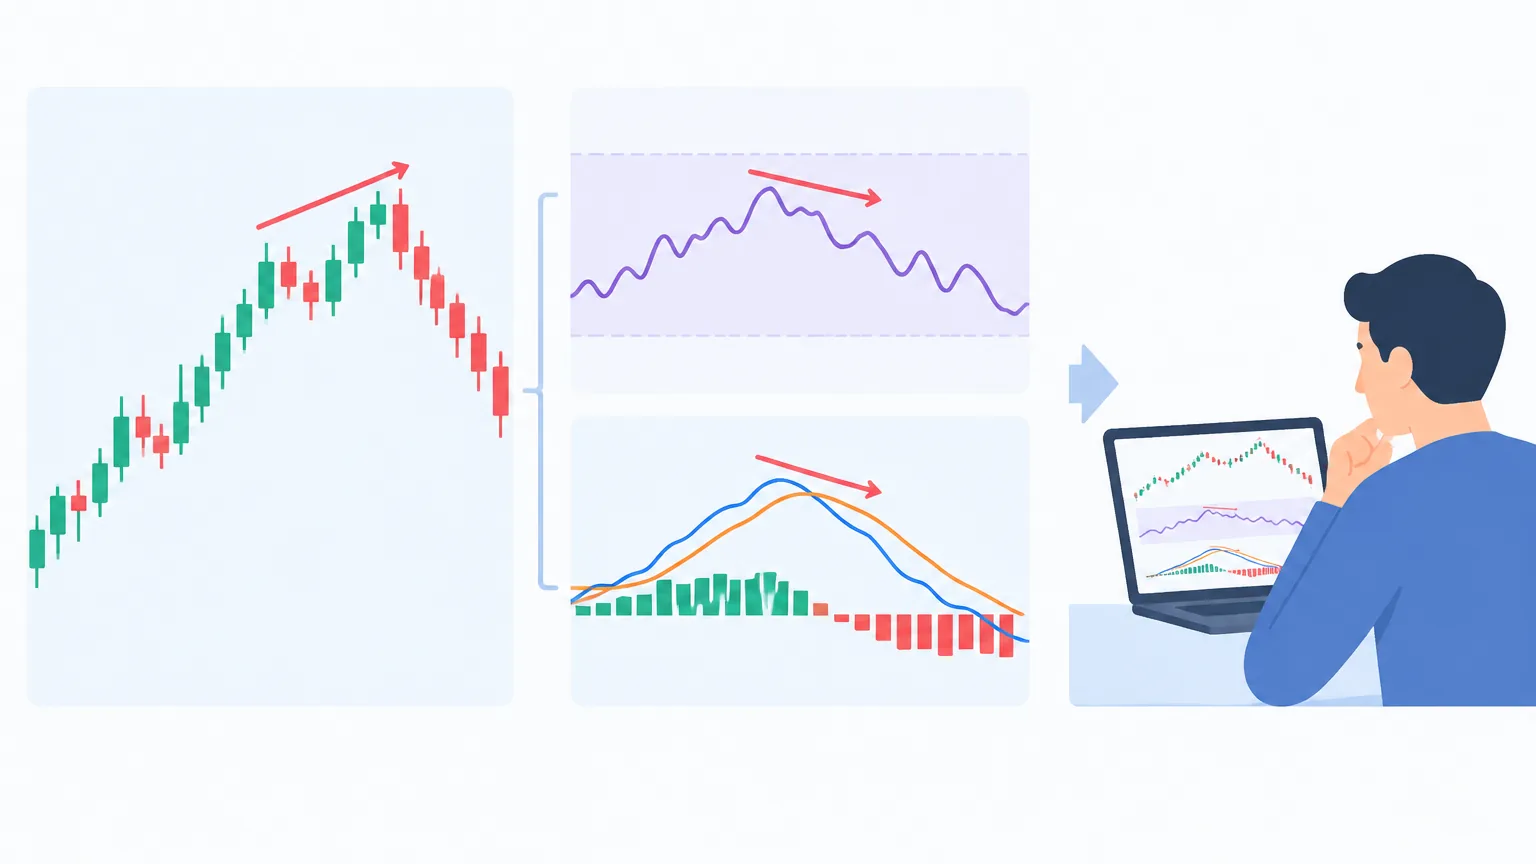
強勢單邊行情中,相對強弱指標(RSI)可能長時間停留於超買區(70以上),盲目依據超買放空風險較大。更具參考價值的是頂部背離(Bearish Divergence):當指數創出歷史新高,而RSI或平滑異同移動平均線(MACD)峰值逐級走低,表明上漲動能衰減,容易引發波段回撤。
第四步:市場寬度交叉驗證
觀察納斯達克市場騰落線(Advance-Decline Line)及股價高於200日均線的成份股比例。若指數持續上行但站上200日線的股票佔比逐步萎縮至50%以下,反映整體參與度不足,漲勢往往較為脆弱。
第五步:波動率(VXN)與成交量確認
納斯達克100波動率指數(VXN)低位平穩運行通常伴隨指數穩定攀升;若VXN突然自低位急速抽升,多伴隨短線多頭平倉潮。上升趨勢中突破關鍵位需要成交量放大確認,而良性回調應呈現成交量收縮特徵。
| 技術觀察維度 | 健康多頭特徵 | 潛在轉弱警訊 |
|---|---|---|
| 高低點結構 | 高低點逐級抬高,回踩不破前低 | 高點受阻,向下跌破前期整理平台低點 |
| 量價關係 | 突破放量,回調回測支撐縮量 | 高位滯漲放量,下跌陰線放量擴大 |
| 市場寬度指標 | 多數個股站上中長期均線,等權指數同步向上 | 上漲家數銳減,僅少數超大市值股支撐指數 |
| 動能指標 | MACD柱狀圖回踩零軸上方即獲動能支持 | 日線級別多次出現頂部背離跡象 |
交易與跟蹤納指的實用檢核清單
- 確認當日驅動核心:是大型權重股帶動還是中小板塊普遍上漲?(對比NDX與NDXE)
- 檢視美債孳息率動向:十年期美債收益率是處於破位上行還是回落區間?
- 追蹤業績與資本開支:當前科技龍頭的雲業務與AI資本開支增速是否維持高位?
- 技術均線排列:指數相對50日及200日均線的位置為何?多頭排列是否完整?
- 排查重大日曆事件:本周是否有美國CPI數據、FOMC議息會議或季度「四巫日」(Quadruple Witching)期權結算?
常見問題解答(FAQ)
Q1:納斯達克綜合指數與納斯達克100指數,交易時該看哪一個?
若從事ETF(如QQQ)、期貨(如NQ)或期權衍生品交易,核心參考基準為納斯達克100指數,其流動性高度集中且追蹤標的明確;若評估整體納斯達克市場的廣泛情緒,則可參考納斯達克綜合指數。
Q2:為什麼美聯儲不降息或美債收益率上升時,納指通常承受較大壓力?
科技成長股的大量預期現金流集中在未來,無風險利率(美債收益率)上升會提高折現率,降低未來現金流折現至今的現值,進而引發高市盈率板塊的估值收縮。
Q3:如何判斷納指的上漲是真實突破還是少數股票拉抬的「假突破」?
可同步觀察納斯達克100等權重指數(NDXE)與騰落線指標。若市值加權指數創高,但等權重指數滯漲且多數成份股未能收復均線,說明市場寬度不足,追高需格外謹慎。
Q4:技術指標在科技股業績期會失靈嗎?
在超大市值權重股發布財報當日,基本面消息帶來的跳空通常會打破常規技術形態。業績期分析應重點關注跳空後的成交量承接情況及缺口能否維持,避免單純依賴超買超賣指標進行逆勢交易。


