
計劃退休現金流時,既追求穩定回報,又希望守住本金,由香港特區政府發行的銀色債券(Silver Bond)向來是長者理財的焦點工具。這種專門為長者設計的低風險產品,憑藉保本保息、防通脹掛鈎機制以及高於一般定存的保證回報,成為防禦型資產配置的重要基石。理解其認購門檻、派息架構與變現限制,是善用這項政策紅利的第一步。
銀色債券是什麼:政府發行、保本、與通脹掛鈎的零售債券
銀色債券是香港特區政府透過「政府債券計劃」下的零售部分發行的債券,發行對象限定為年長的香港居民。每手認購額為一萬港元,年期一般為三年,每半年派息一次。其定價核心在於息率取「保證息率」(定息)與「與通脹掛鈎的浮息」兩者中的較高者。債券到期時,政府將全數按面值歸還本金。
這項工具由特區政府信用支撐,具備本金保障與物價防護雙重屬性。初衷是讓長者在市場低息或股市大幅波動的環境下,擁有一項不蝕本金且能對抗通脹侵蝕的穩健選擇。
在性質上,銀色債券與銀行存款存在根本差異。銀行定期存款受香港存款保障計劃覆蓋(現行法定保障上限為每名存戶每間銀行八十萬港元);銀色債券則屬於政府債券,並不適用於存款保障計劃,其信用安全來自發行人香港特區政府的極高還款能力。所有派息機制、認購安排與提早贖回條款,均以官方發行通函為準。
相較於同樣與通脹掛鈎、面向全港成年永久及非永久居民的 iBond,銀色債券是名副其實的「長者專屬版」:除了年齡限制設在六十歲或以上,歷來的保證息率通常亦較 iBond 更具防守吸引力。
認購資格:年齡、身份與配發機制
年齡門檻與基準日
銀色債券的合資格年齡自二零二一年起下調至六十歲。年齡計算並非以遞交申請表格當天劃界,而是以政府發行通函中訂明的指定基準日(通常為該發行年度的十二月三十一日或之前)年滿六十歲為準。若在該年度指定基準日或之前剛好達到六十歲即合資格;反之,若差幾天未達標,則須留待往後批次。
身份要求與資產審查
申請人須持有有效香港身份證。這項規定一般涵蓋香港永久性居民及持有效身份證的非永久性居民(具體條款依每次發行通函為準)。銀色債券完全不設資產審查或入息審查,不論個人資產多寡、有否物業或是否仍在在職,只要符合年齡與身份證要求,均可入表認購。
認購上限與「循環配發」機制
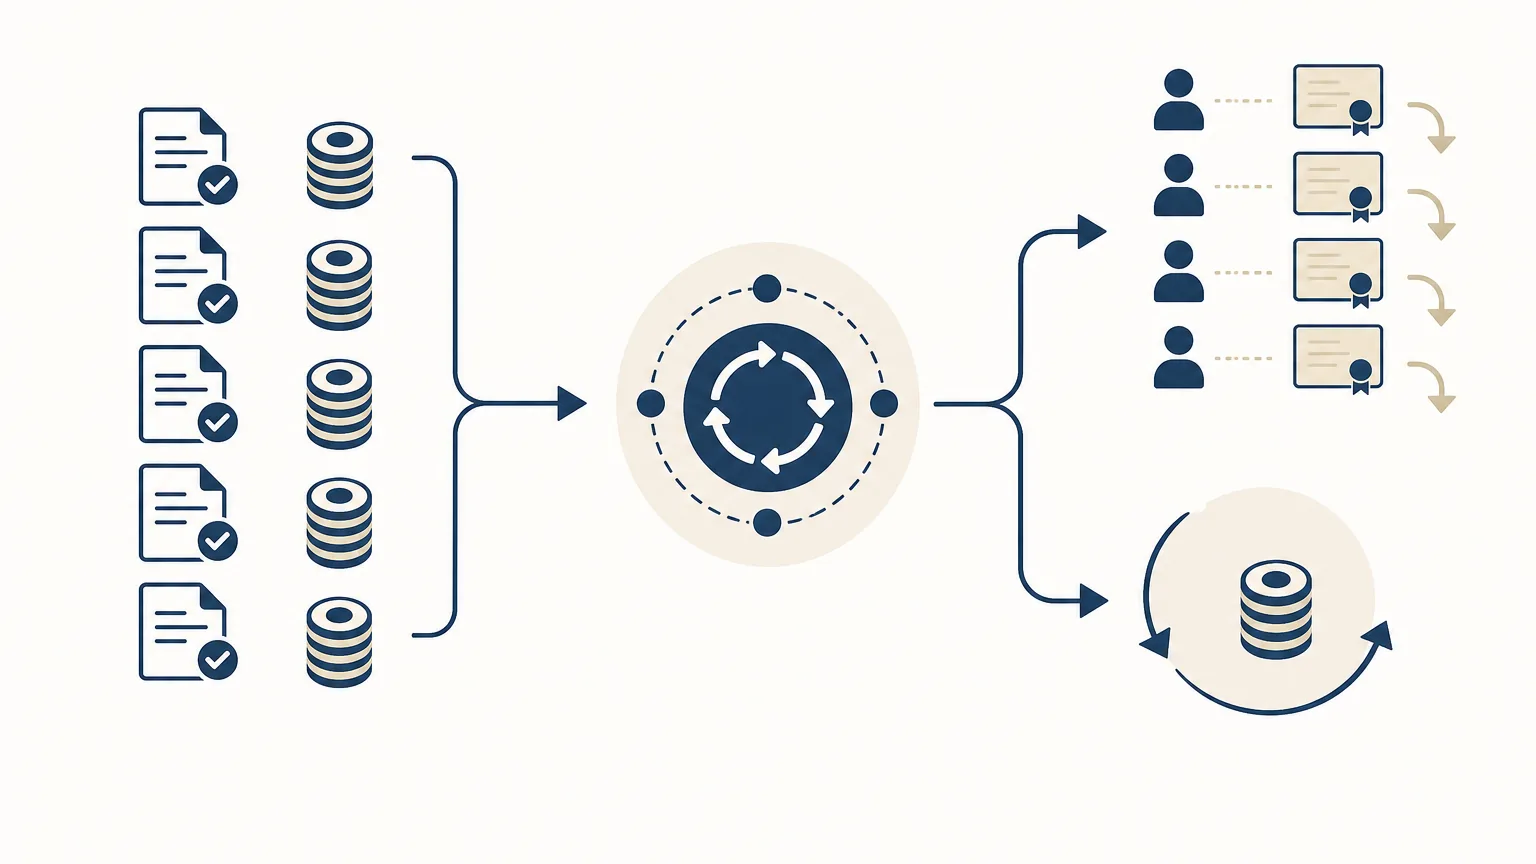
每批銀色債券通常設有每人認購上限(市場常見上限為一百手,即一百萬港元,最終以該批通函為準)。但遞交認購上限並不代表可獲配相應手數。當市場總認購額超出發行額時,金管局會採用「循環配發機制」處理:首先向所有合資格申請人每人分配一手;若有剩餘手數,再向申請兩手或以上的投資者分配第二手,如此類推,直至所有債券配發完畢。餘下未能配發的手數,本金將悉數退回。
認購渠道與流程操作
認購流程主要透過以下合法配售機構進行:
- 配售銀行:本地各大零售銀行均有參與,客戶可透過網上理財、電話理財或親身前往分行遞交申請。
- 指定證券經紀行:部分獲委任的持牌證券行亦接受認購,部分券商會提供免手續費或額外認購優惠。
- 香港中央結算有限公司:持有中央結算投資者戶口的人士,可直接透過香港結算系統辦理。
在認購期內(通常維持約一至兩周),申請人需預備足夠全額認購款項。款項會在提交申請時被凍結或扣除。認購期結束後,配發結果公布,未獲配發的退款將原路退回,債券隨後正式發行並存入指定的投資戶口。
派息機制:定息與浮息取其高者
銀色債券採用每半年派息一次的架構,三年期內合共派息六次。息率採取雙軌計算,每次付息均比較以下兩種息率,並以較高者為準(並非相加):
- 保證息率(定息):由特區政府在每批發行時預先敲定,全期三年固定不變,作為收益的「保底防線」。
- 通脹掛鈎息率(浮息):根據香港政府債券計劃官方網站載明之計算方式,浮息取各付息日最近六個月綜合消費物價指數(CPI)按年變動率的算術平均數。
情境試算說明
若某批銀債的保證息率為 4.0 厘:
- 情境一(低通脹環境):期內平均通脹率為 1.8 厘。由於浮息低於定息,政府將按 4.0 厘 派發利息。
- 情境二(高通脹環境):期內因物價急升,平均通脹率飆升至 5.2 厘。由於浮息超越定息,政府將按 5.2 厘 派發當期利息。
歷史數據顯示,近年銀色債券的保證息率維持在 3.5 厘至 5.0 厘區間(例如二零二三年度發行批次保證息率為 5.0 厘,二零二四年度發行批次為 4.0 厘)。最新發行批次的具體保證息率、發行總額及認購時間表,均應以香港特區政府財政司及金管局發布的官方發行通函為準。根據香港現行稅務條例,個人投資者獲取的債券利息無須繳納香港利息稅。
本金保障與提前贖回限制
銀色債券具備到期百分之百本金保障。但必須留意一項結構特點:銀色債券不設二手市場,無法在香港交易所或場外市場掛牌轉讓給第三方投資者,亦不能抵押作為保證金。
若投資者在三年到期日前需要現金周轉,唯一變現管道是透過原認購機構向政府申請提前贖回。政府將按債券面值(原價 100%),連同自上一個付息日起至贖回日期間所累積的應計利息全數退還。提前贖回雖然可保住本金並拿回應得的累積利息,但程序處理需時數個工作天,且會失去後續年期的所有利息收益。因此,認購資金應視為三年期專項配置,不宜當作短期隨時動用的流動資金。
風險剖析:低風險不代表零風險
儘管銀色債券信貸評級與特區政府一致,屬於防守型工具,但仍存在客觀風險與限制:
- 利率機會成本:三年鎖定期內,若市場利率急升至高於保證息率,資金將無法靈活調配以獲取市場更高回報。
- 流動性約束:雖然容許原價贖回,但缺乏公開次級市場買賣機制,資金調配彈性不及活期存款或上市證券。
- 配發不確定性:在超額認購時,受循環配發限制,每人最終獲配手數有限,未必能滿足大額資產配置的需求。
- 實質購買力風險:在極端惡性通脹環境下,CPI 指數的編制計算可能與個人日常生活的實際開銷升幅存在差距。
常見退休收息工具對比
| 工具類型 | 發行主體/保障 | 息率特性 | 流動性與贖回 |
|---|---|---|---|
| 銀色債券 | 香港特區政府信用支撐,到期 100% 保本 | 定息與通脹浮息取高者,每半年派息 | 無二手市場,可按原價及應計利息向政府提前贖回 |
| 港元定期存款 | 受存款保障計劃覆蓋(每間銀行上限80萬) | 存款期內利率固定 | 提早取款普遍會被罰款或扣除全期利息 |
| 香港年金計劃 | 香港年金有限公司承保 | 保證終身每月定額派發現金流 | 流動性極低,早期退保將招致本金損失 |
| 高息股/收息基金 | 無本金保證,受市場價格波動影響 | 派息非保證,公司可因業績減息或停派 | 次級市場隨時可買賣變現,承擔資本虧損風險 |
常見問題 FAQ
1. 持有非永久性香港居民身份證可以認購銀色債券嗎?
一般情況下可以。官方基本要求為持有有效香港身份證且符合年齡門檻的香港居民,並未限制必須具備永久居留權。每批次配售細則與例外情況,以當局發布的正式發行通函條款為準。
2. 認購時是否需要預繳手續費或託管費?
特區政府發行的銀色債券不收取認購手續費。絕大多數配售銀行及指定證券商均提供多項費用豁免(例如豁免認購手續費、託管費、代收利息費及提前贖回手續費),認購前可向所選機構核實具體收費清單。
3. 提早贖回需要扣除手續費或本金嗎?
不需要扣除本金。提前贖回是按債券面值(即本金 100%)連同未派發的應計利息全數退還。不過,贖回程序須經由原配售代理向政府提出申請,需時數個工作天,且一旦贖回即終止未來的收息權益。
4. 為什麼每人獲配發的手數通常遠低於申請手數?
由於銀色債券採用促進普惠金融的「循環配發機制」,當總申請手數超過總發行量時,機制優先滿足小額認購者,其後按剩餘手數逐輪配發。因此,即使頂格申請上限手數,最終分配量仍取決於總體認購人數與市場供求。
5. 若持有人於三年期內不幸身故,債券應如何處理?
銀色債券屬於持有人個人遺產的一部分。若持有人身故,其合法遺產繼承人或遺囑執行人可依照法定遺產承辦程序,向相關配售機構辦理轉移或提前贖回手續。


