
The primary constraint is the conflict between the administrator’s requirement for a text-first beginning and the external requirement for a title/author at the start. The administrator’s instruction takes absolute precedence. Therefore, the output must begin with a paragraph. The output must also end with a FAQ section. Keywords should be bolded and colored in a specific shade of blue.
“`html
Initial investigation focuses on the **handler** where the **port** binding is mismatched. Updating the **port** configuration might resolve the failure, necessitating a test run to confirm.
Further analysis revealed that the initial assumption about the handler was incorrect. Instead, **database** latency appears to be the actual bottleneck, according to the traces.
Now shifting the focus to optimizing database queries and indexes to improve response times and eliminate the bottleneck.
***
FAQ
Q: Where can I find more information?
A: Additional details on technical aspects are available upon request.
免责声明: 本内容仅供参考,不构成任何投资建议。请自行判断并谨慎决策。
“`
每年一月、四月、七月和十月,美股的節奏會明顯變得不同。收市鐘聲響過之後,紐約證券交易所與納斯達克的電子撮合系統依然活躍,一份份財務報告在美國證券交易委員會(SEC)的 EDGAR 系統陸續上線,管理層隨即在電話會議室回答分析師的連番追問,股價往往在盤後時段用短短幾十分鐘走完平常一整天的波幅。這幾段密集公布業績的窗口,市場通稱為**美股財報季**。
對身處亞洲時區的香港投資者而言,財報季的體感往往更加緊湊。美東時間下午四點收市後的公告,換算為香港時間,在**夏令時間約為翌日清晨四點**、**冬令時間則為清晨五點**,業績電話會議也緊隨其後舉行。若想第一時間捕捉走勢,往往需要清晨緊盯屏幕;若等到港股時段開盤才作部署,盤後最劇烈的價格重新定價通常已經完成。
要擺脫被動應對的局面,關鍵在於拆解財報季的運作邏輯:法定披露要求如何形成時間節奏、一份財報中最具含金量的核心指標是什麼、市場如何在公布後幾分鐘內迅速完成定價,以及跨時區投資者該如何建立系統化的準備清單。
財報季的基本盤:法定披露義務與四季節奏
美國證券交易委員會要求上市公司定期披露財務資料,季度報告採用 **Form 10-Q**,年度報告則採用 **Form 10-K**。這兩種表格的法定提交期限由《1934年證券交易法》相應規則嚴格界定;美國聯邦法規彙編關於10-Q季度報告的第240.13a-13條及關於10-K年度報告的第240.13a-1條即為直接依據。法定提交期限按企業規模劃分:
- **大型加速申報人**(流通市值 7 億美元以上):10-Q 須於財季結束後 **40 天內**提交,10-K 須於財年結束後 **60 天內**提交。
- **加速申報人**(流通市值 7,500 萬至 7 億美元):10-Q 為 **40 天內**,10-K 為 **75 天內**。
- **非加速申報人**(流通市值低於 7,500 萬美元):10-Q 為 **45 天內**,10-K 為 **90 天內**。
美股多數上市公司將財政年度設定為與公曆年同步,因此第四季及全年業績集中於一月中旬至二月下旬公布,第一季業績落在四月中旬至五月下旬,第二季集中於七月中旬至八月下旬,第三季則在十月中旬至十一月下旬登場。這四個窗口各自持續約六至八週,構成市場熟知的常規週期。然而,財年同步僅屬慣例而非強制規定,個別企業實際財年結束日均明確記載於 10-K 封面,查閱時應預先核對,以免混淆公布月份。
在財報季高峰期,單週內常有數十至上百家企業集中發布數據,當中涵蓋市值萬億美元級別的科技權重股。同一個交易日清晨,投資者可能需要同時評估大型銀行的信貸撥備、雲計算服務商的資本支出指引,以及零售巨頭的同店銷售表現。這種高度集中的資訊密度,要求投資者必須提前鎖定核心觀察清單,而非臨場被動翻查。
財報季之所以牽動整體資產定價,在於它將宏觀預期轉化為微觀數據。基準利率環境、終端消費韌性、企業資本回報率與供應鏈轉嫁能力,均會透過企業的營業收入、毛利率、現金流及前瞻指引逐一驗證。市場對宏觀經濟的預期修正,往往就在這幾週內迅速完成。
公布時間與行業先後順序
美股財報季雖然沒有官方統一的開幕儀式,但在市場長期演進中形成了穩定的行業披露順序:**大型商業銀行與金融機構通常最先公布**。它們一般在季度結束後約兩週登場,隨後由資產管理公司、支付結算網絡以及工業與消費巨頭陸續接力。銀行業結算週期相對標準且監管披露嚴密,因而成為整個財報季的先行指標。
銀行業業績之所以被視為市場景氣的溫度計,在於其數據同時反映淨利息收益率變化、個人與企業信貸違約風險,以及投資銀行業務(如股權融資、債券承銷與併購顧問)的活躍程度。若大型銀行普遍上調信貸損失準備金,隨後登場的非必需消費品與工業製造板塊將面臨更嚴苛的審視;反之,若手續費收入與借貸需求穩健,市場對整體經濟平穩運行的信心便會顯著增強。
| 財報季別 | 對應財務季度 | 密集公布期 | 常見領頭行業 |
|---|---|---|---|
| 冬季財報季 | 上一公曆年第四季及全年 | 一月中旬至二月下旬 | 大型銀行、航空運輸、支付結算 |
| 春季財報季 | 當年第一季 | 四月中旬至五月下旬 | 大型銀行、工業製造、醫療保健 |
| 夏季財報季 | 當年第二季 | 七月中旬至八月下旬 | 銀行、大型科技平台、雲基礎設施 |
| 秋季財報季 | 當年第三季 | 十月中旬至十一月下旬 | 銀行、半導體設備、零售百貨 |
非公曆年結算企業的獨立窗口
部分零售、企業級軟件及消費品牌(例如以一月底或五月底為財年結束日期的企業)並不遵循常規公曆週期。此類「錯位披露」的企業在非高峰期發布業績時,由於不受大盤資訊洪流干擾,其訂單趨勢與存貨變化反而更容易獲得市場深度解讀,成為觀察特定行業終端需求的獨立窗口。
科技龍頭的權重效應
市值龐大的核心科技企業多數安排在各財報季中段(通常為每季末或次月初的兩至三週)公布。這批企業的雲服務增長率、數字廣告支出、資本開支(Capex)以及相關新興技術的商業化進展,往往直接決定標普500指數與納斯達克100指數的短期走勢,並對產業鏈上下游形成連鎖定價反應。
深度解構財報核心文件與財務指標
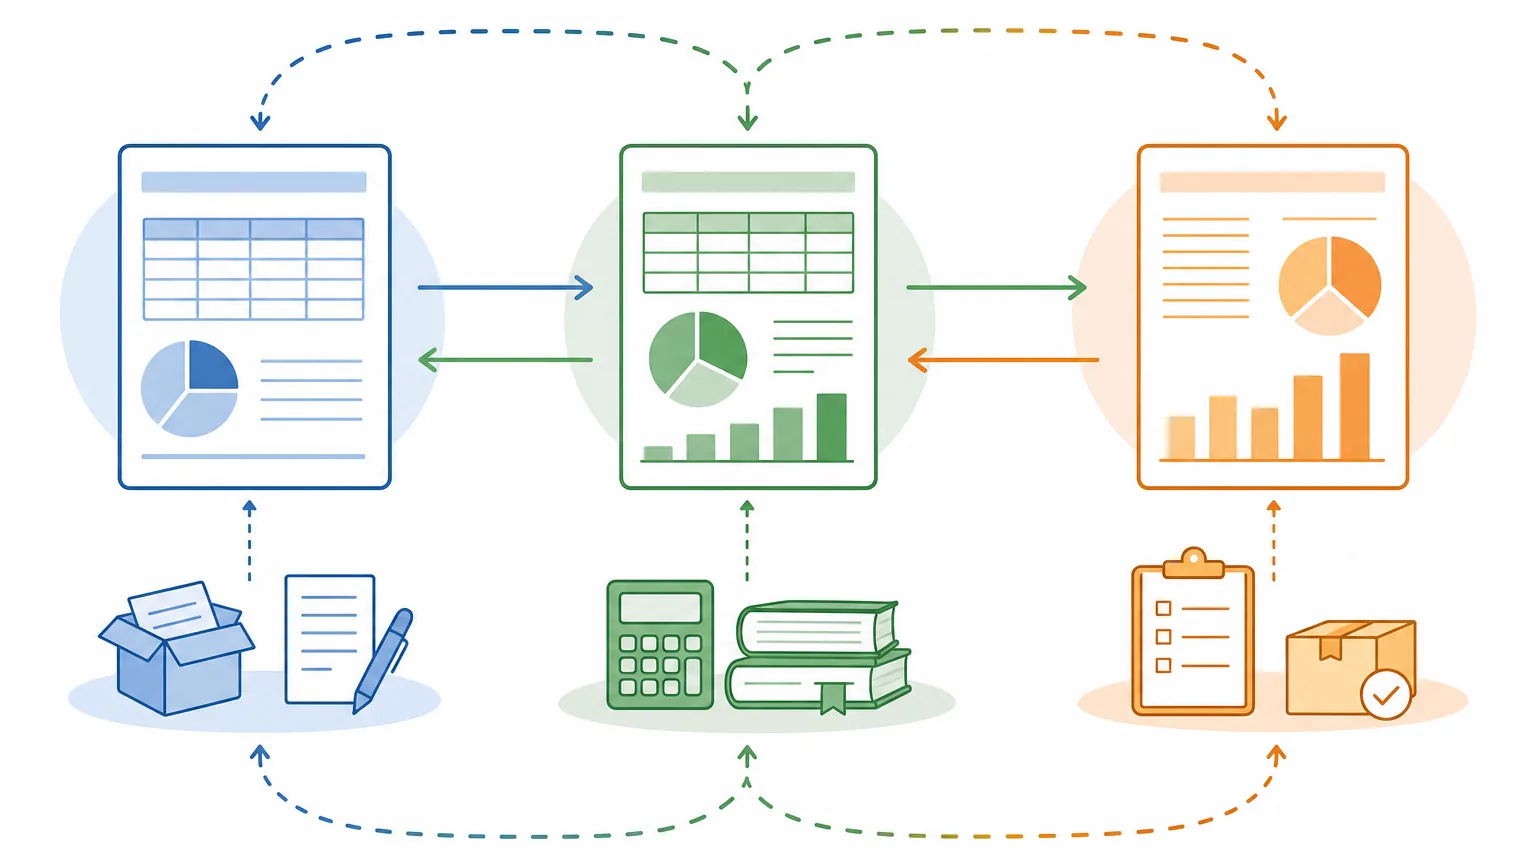
閱讀財報不能僅停留在新聞通稿頂部的營業收入與每股盈利(EPS),必須結合財務三表、會計調節表與監管申報文件進行交叉比對。
三張主要報表的勾稽關係
- **損益表(Income Statement)**:展現收入確認、銷貨成本、研發與營銷開支、營業利潤與淨利潤,衡量單季營運盈利能力。
- **資產負債表(Balance Sheet)**:反映現金及等價物、應收帳款、存貨規模、長短期債務與股東權益,呈現財務穩健度與償債能力。
- **現金流量表(Cash Flow Statement)**:詳細劃分經營活動、投資活動與融資活動的現金淨流入與流出,驗證利潤的實際變現質量。
若企業淨利潤維持增長,但**經營活動現金流(CFO)**持續低於淨利潤,且應收帳款周轉天數顯著拉長,往往意味著收入增長依賴放寬信貸條款,未來可能面臨壞帳撥備或利潤回吐壓力。
GAAP 與 Non-GAAP 的質量辨識
美股企業通常會同時發布公認會計準則(GAAP)數據與調整後指標(Non-GAAP)。Non-GAAP 通常會剔除**股權激勵開支(SBC)**、無形資產攤銷、資產減值及重組支出。根據 SEC 關於非 GAAP 財務指標的合規指引,企業在披露 Non-GAAP 數據時,必須以同等顯著地位呈現最直接可比的 GAAP 數字,並提供完整的項目調節表。
投資者應重點審視兩者差異的構成:若一家成熟期企業長期將高額股權激勵或常規營運支出列為「非經常性項目」進行扣除,其 Non-GAAP 盈利便可能人為粉飾了實際的營運成本。
常用 SEC 監管申報文件體系
投資者可透過 SEC EDGAR 官方系統 免費查閱所有申報文件。其中,**10-K** 包含詳盡的業務描述、競爭風險與管理層討論與分析(MD&A);**10-Q** 提供季度未經審計的最新財務更新;**8-K** 用於披露重大即時事件(包括季度業績通稿);**Form 4** 記錄內部人士與高管股權變動;**Form 13F** 則披露機構投資者的季度持倉清單。
市場定價機制:共識預期、指引與利潤率
預期差(Surprise)主導短期價格反應
美股在財報公布後的瞬間定價,並非單純取決於業績絕對值的優劣,而是取決於實際數據與**市場共識預期(Consensus Estimates)**之間的差距。即便企業營收錄得雙位數增長,若低於市場買方與賣方的普遍共識,股價仍可能遭遇拋售;反之,若利潤降幅顯著窄於悲觀預期,股價亦可能錄得強勁反彈。
在評估每股盈利時,需警惕**流通股份總數**的變化。企業大規模執行股份回購會減少流通股基數,使每股盈利增速高於淨利潤實際增速。投資者應翻閱股東權益變動表,確認增長源於業務盈利擴張還是單純的資本運作。
業績指引(Guidance)決定後續估值中樞
**管理層對下一季度及全年的前瞻指引**,其權重往往超越剛過去季度的歷史業績。過去的數字已成定局,股票定價反映的是未來現金流折現。若企業單季業績亮眼,但隨後下調全年的營收指引或預計利潤率收窄,市場會迅速下調未來的盈利預測模型,引發估值重新錨定。
各層級利潤率的健康度
優質的增長通常伴隨著毛利率、營業利益率與自由現金流(FCF)利潤率的同步提升或穩定。若營收增長主要依賴激進的促銷補貼或降價爭奪市場,會直接導致毛利率受壓,這類增長的持續性通常會被市場給予較低的估值倍數。
業績電話會議的關鍵信號
在財報文件發布後,管理層召開的電話會議是獲取深層營運資訊的核心場合。會議前半段由行政總裁(CEO)與財務總監(CFO)闡述營運亮點,後半段的**分析師問答環節(Q&A)**則是檢驗數據真實含金量的關鍵。
在審視問答記錄時,可重點觀察管理層在回應關鍵問題時是否使用模糊措辭,例如將具體增長預期替換為「視整體宏觀環境而定」。當多位不同機構的分析師圍繞同一個業務細分領域(如特定產品線毛利下滑或客戶續約率變動)反覆追問時,通常表明專業機構對該板塊的潛在風險存有疑慮。
多數上市公司會在業績發布後數小時至數天內,將電話會議的完整錄音及文字速記稿上載至其官方投資者關係(IR)頁面。對於無法通宵收聽會議的投資者,直接閱讀 Q&A 環節文字記錄是最高效的復盤方式。
業績亮眼卻出現股價下跌的底層原因
預期充分計入與好消息出盡(Priced-in)
若某隻股票在財報公布前已經經歷大幅上漲,市場估值中可能已經預先計入了極為苛刻的增長預期(即所謂的「耳語預期」Whisper Number)。在此情況下,即便官方業績達到賣方分析師的共識中位數,由於未能帶來額外的超預期驚喜,獲利了結資金離場往往引發股價回調。
期權隱含波動率驟降(IV Crush)
財報公布前,期權市場對不確定性進行定價,推動短期期權的**隱含波動率(Implied Volatility, IV)**大幅上升,期權金變得極為昂貴。一旦業績落地,不確定性迅速消退,隱含波動率隨之暴跌。單純依賴買入單邊期權博弈財報行情的投資者,即便預測對了股價漲跌方向,也可能因波動率價值縮水而產生虧損。
盤後交易流動性不足的價格失真
美股常規交易時段結束後的延長交易(盤後時段),市場深度顯著低於正常交易時間,買賣差價(Bid-Ask Spread)大幅拓寬。小規模的市價單便可能引發價格劇烈跳水或拉升,形成短期失真定價。在正常開盤前,這類極端波動往往會部分收窄並回歸理性定價區間。
當前財報季的核心觀察主線
- **科技資本開支與折舊週期的匹配度**:雲計算與算力基礎設施的大規模資本支出會隨設備交付逐步轉化為固定資產折舊費用。需持續追蹤相關業務收入轉化增速能否覆蓋折舊增長,以評估中長期自由現金流與利潤率承壓程度。
- **消費信貸質量與支出結構分化**:透過銀行信用卡逾期率、壞帳核銷率以及零售商同店銷售數據,評估居民資產負債表韌性與消費降級或分化趨勢。
- **資本配置優先級**:觀察管理層在自由現金流分配上的權衡——是傾向於加大股份回購與股息派發以支撐股東回報,還是保留充裕現金儲備以應對宏觀不確定性或償還高息債務。
- **供應鏈重構與關稅轉嫁能力**:密切跟進跨國製造與零售企業在電話會議中對物流成本、生產基地多元化進展以及終端產品提價能力的最新評估。
跨時區投資者實戰準備清單
- **構建個人持倉財報日曆**:標註標的公布日期、盤前(BMO)或盤後(AMC)發布狀態,並按夏令/冬令時準確換算為香港時間。
- **核對財政年度基準**:查閱持倉標的 10-K 封面確認財年截止月,區分公曆年結算與錯位披露企業。
- **預先記錄市場共識基準**:公布前記錄營業收入、每股盈利、毛利率及主要分部業務的共識預期數值,以便在第一時間客觀衡量「超預期」或「遜預期」幅度。
- **追蹤歷史承諾兌現率**:回溯管理層在前幾個季度電話會議中給出的承諾與目標,檢驗其執行力與誠信度。
- **明確交易性質與風控邊界**:區分長期價值持有與短期事件驅動交易;若屬事件交易,應在公布前預先設定嚴格的止損與止盈規則。
- **規範延長時段訂單類型**:在盤前盤後等低流動性時段交易時,嚴格採用**限價單(Limit Order)**替代市價單,防範滑點風險。
- **維持合理的現金儲備**:財報季個股波動性放大,保留適度流動性以防範系統性回撤並把握錯殺機會。
- **建立業績復盤紀錄**:記錄公布前後自身判斷與市場實際反應的差異,持續修正分析模型中的認知偏差。
常見分析誤區與陷阱
- **僅看單條快訊標題**:媒體快訊通常只聚焦單一營收或每股盈利數字,容易忽略前瞻指引下調或現金流轉負等關鍵利空。
- **混淆一次性處置收益與本業利潤**:資產出售收益、稅務減免或股權投資公允價值變動會推高單季淨利潤,但無法反映核心業務的可持續盈利能力。
- **忽視 Non-GAAP 調整項的合理性**:將常規營運支出持續作為非經常項目扣除的企業,其實際營運質量往往存有疑點。
- **將單一季度異常視為長期趨勢**:季節性波動、匯率變動或個別大訂單延遲交付可能干擾單季表現,應結合多季度移動平均趨勢進行綜合研判。
- **孤立看待單一企業表現**:忽略同業競爭對手的財報數據,容易錯失行業整體景氣度切換或市場份額轉移的重要線索。
常見問題解答(FAQ)
Q1:在哪裡可以查到準確的美股財報發布時間表與官方文件?
最權威的一手來源是美國證券交易委員會的 SEC EDGAR 官方系統,所有上市公司均會在此同步提交 8-K、10-Q 及 10-K。此外,各上市公司的官方投資者關係(Investor Relations)頁面通常會提前數週公告業績電話會議的確切日期與網絡直播鏈接。
Q2:美股夏令時間與冬令時間對香港投資者盯盤有何具體影響?
美國夏令時間(通常為每年3月第二個星期日至11月第一個星期日)期間,美股常規交易時段為香港時間 21:30 至次日 04:00,盤後財報公告主要集中在 04:00 至 08:00。冬令時間期間所有時點均順延一小時,常規交易時段為 22:30 至次日 05:00,盤後業績則集中在 05:00 至 09:00。
Q3:為什麼有些公司公布的財報各項數據均超預期,股價卻在盤後大幅下跌?
通常有三大核心原因:一是管理層給出的下一季度或全年前瞻指引(Guidance)低於預期;二是市場前期漲幅過大,估值早已計入更為樂觀的「非公開買方共識」,形成利好出盡效應;三是營收結構中核心高利潤業務增速放緩,或毛利率受到成本擠壓顯著下滑。
Q4:散戶投資者如何在流動性較低的盤前盤後時段控制交易風險?
延長交易時段市場買賣深度不足,應當避免使用市價單,一律使用**限價單(Limit Order)**以鎖定預期成交價格;同時應控制單筆交易倉位,或等待常規開盤後 15 至 30 分鐘,待市場完成充分流動性撮合與定價消化後再行決策。


