
買美股收息,不少香港投資者最先看的是股息率。一隻股息率標示為 5% 的美股,表面上看似相當具吸引力,但在派息當日,現金流已被扣走整整三成。投資者帳戶收到的金額從一開始就是稅後淨額,券商並不會先發放全額再發出繳稅通知。無論是透過香港本地券商還是海外券商下單,這項規則對非美國稅務居民均一致適用。
投資收息資產時,真正左右組合最終淨回報的,不僅是「會被預扣 30%」這一事實,還包含扣稅後的實質現金流回報、不同資產類別的稅務分類差異、潛在的美國遺產稅申報門檻,以及合規壓低稅務拖累的替代途徑。
30% 預扣稅的運作機制
派息當日的源頭扣繳
美國對非居民外國人(Non-Resident Alien)的美國來源股息,預設法定預扣稅率為 30%。根據美國國稅局(IRS)關於非居民外國人預扣稅指引,此類收入預設按 30% 稅率由預扣義務人代扣。實際扣繳由「付款代理人」(Withholding Agent)執行,包含發行公司的保管銀行、過戶機構或託管券商。當派息公告生效,代理人直接在源頭扣除 30%,僅將剩餘的 70% 撥入投資者帳戶。
這代表月結單上顯示的股息金額已是扣稅後淨額。若要核對確切扣除額,須檢視載有「毛收入(Gross Income)」與「預扣稅額(Federal Tax Withheld)」的明細紀錄,而非單看入帳現金憑空推算。
W-8BEN 表格的功能與效期
開立美股交易帳戶時填寫的 IRS Form W-8BEN,核心功能是向美國稅務機關聲明投資者的非美國稅務居民身份及實益擁有人地位。由於香港與美國之間並未簽訂涵蓋股息減免的全面性避免雙重課稅協定,表格並不會降低 30% 的股息稅率,但它是確認非美國人身份、豁免美股買賣資本利得稅及債券利息預扣稅的必要文件。若未提交有效表格,券商依法可能採取更高的備份預扣稅率。
W-8BEN 具備時效限制。依據規定,表格自簽署之日起,有效至簽署年份後第三個日曆年的 12 月 31 日為止。例如於 2026 年完成簽署,效期將持續至 2029 年 12 月 31 日。逾期若未完成重新認證,帳戶扣稅分類可能出現異常,長期收息投資者須定期檢視表格狀態。
1042-S 表格:年度稅務核對憑證
通常在每年第一季末之前,券商或託管機構會依據規定向非居民投資者發出 IRS Form 1042-S,詳細列出上一年度收到的各項美國來源收益總額、適用的所得代碼(Income Code)以及實際預扣金額。此文件是核實被扣稅額是否準確的法律憑證,亦是日後若遇超額預扣申請退稅時的核心依據。
為何香港投資者適用 30% 稅率
美國股息預扣稅並非所有外國投資者均承擔 30%。若投資者所在地與美國簽署了雙邊稅收協定,可依協定享有較低稅率,例如愛爾蘭居民一般為 15%,中國內地居民為 10%,加拿大居民為 15%。
檢視香港稅務局已簽訂的全面性避免雙重課稅協定(CDTA)名單,美國並不在名單之列。美港兩地目前僅有航運收入等有限協定,在股息收入方面沒有涵蓋協定優惠稅率。美國預扣制度取決於投資者的稅務居所與雙邊協定狀態,因此香港稅務居民一律適用法定預設的 30% 稅率。
各類美股相關收益的稅務待遇
並非所有美國證券帳戶內的收入都徵收 30% 預扣稅。以下依據 IRS 規範及券商實務整理常見資產分類:
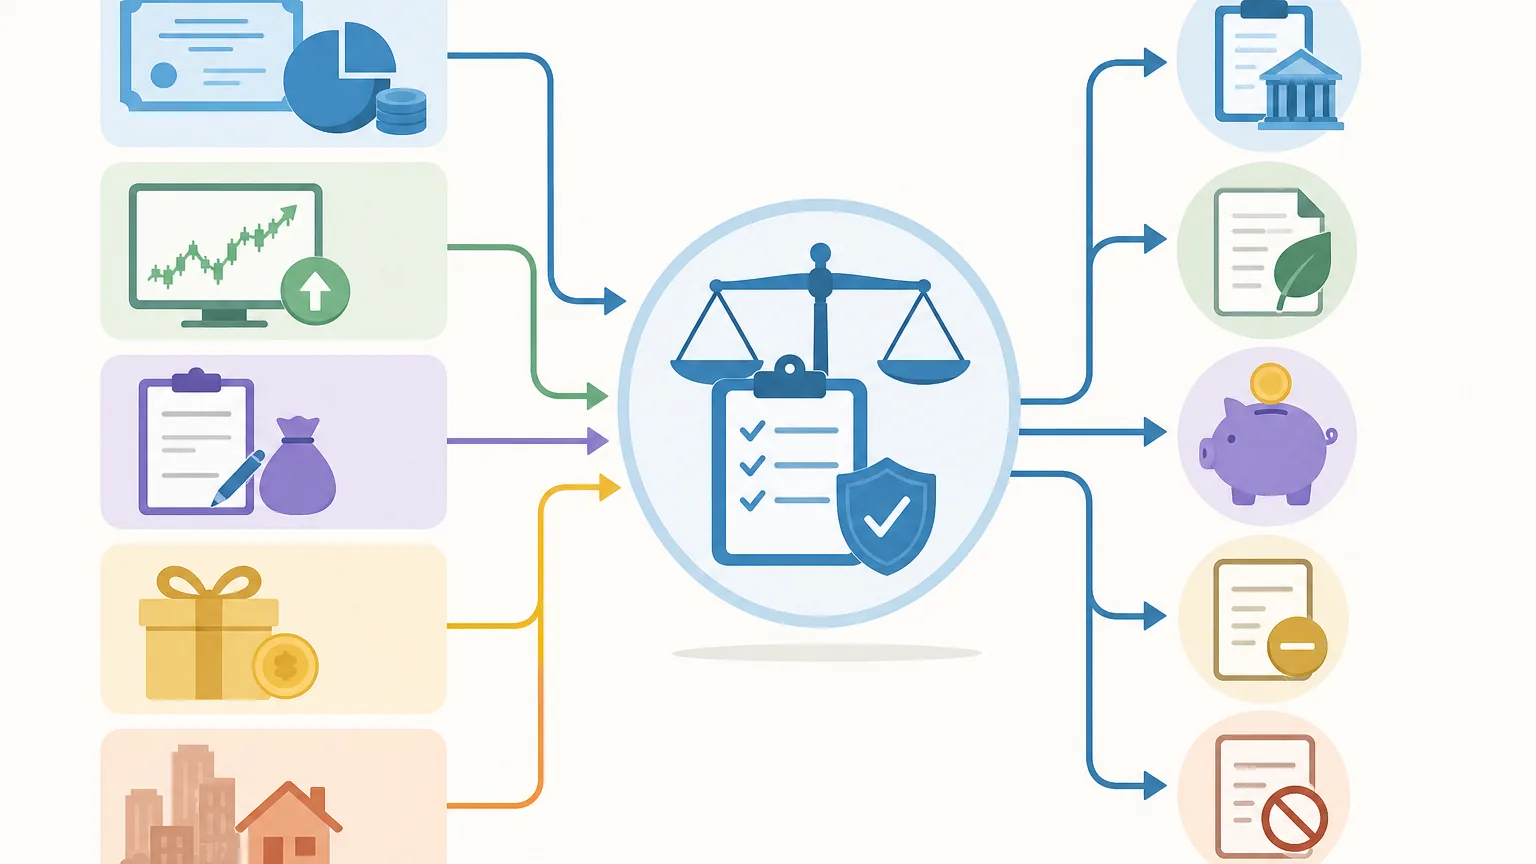
| 資產/收益類別 | 對香港投資者預扣標準 | 實務說明與判定依據 |
|---|---|---|
| 美國本土公司普通股息 | 30% 預扣 | 法定標準稅率,由券商或付款代理人源頭扣繳。 |
| ADR(美國存託憑證)股息 | 視底層公司註冊地而定 | ADR 代表非美公司。若底層公司非美國來源,美國不徵 30% 股息稅,但可能由其原屬國扣繳外國預扣稅,存託銀行亦可能收取小額託管費。 |
| 美國註冊 ETF 分派 | 一般 30% 預扣 | 股票型 ETF 預扣 30%;部分合資格債券型 ETF 若向券商申報為合資格利息所得(QII),部分分派可能享預扣豁免。 |
| 愛爾蘭註冊 UCITS ETF | 投資者層面 0% 預扣 | 愛爾蘭不對非居民徵收分派預扣稅;但基金收取美股股息時,於基金內部承擔 15% 美愛協定預扣稅。 |
| 美國房地產信託(REIT) | 按分派組成細分處理 | 普通股息(Ordinary Dividends)按 30% 預扣;資本利得股息與本金返還(Return of Capital)的處理須視乎 1042-S 最終代碼與券商結算機制。 |
| BDC(商業發展公司) | 通常 30% 預扣 | 名義收益率偏高,分派普遍列為應稅股息處理,稅後淨回報受稅率壓縮明顯。 |
| MLP(業主有限合夥) | 按最高邊際稅率預扣 | 涉及有效關聯收入(ECI),分派及轉讓均面臨繁瑣稅務扣繳,亦可能引發向 IRS 報稅之義務,非美個人投資者應謹慎面對。 |
| 美國國債與公司債利息 | 符合條件者 0% 預扣 | 非居民持有符合資格之「投資組合利息(Portfolio Interest)」可免徵預扣所得稅。 |
| 股票買賣差價(資本利得) | 0% 資本利得稅 | 非居民自然人買賣美國證券價差收益在美國一般免稅,亦無源頭預扣(房地產股權處置除外)。 |
| 選擇權權利金與期貨 | 一般無股息預扣稅 | 衍生工具收益性質屬資本收益,不套用 30% 股息預扣路徑。 |
30% 稅率對長期收息回報的實質侵蝕
名義股息率與扣稅後的實際現金流存在確定性差距。以下以 100 萬港元等值本金換算實際年度現金收益差異:
| 名義稅前息率 | 扣除 30% 後實收息率 | 100 萬港元本金年實收現金 | 年度被扣除之稅務成本 |
|---|---|---|---|
| 4.0% | 2.80% | 28,000 港元 | 12,000 港元 |
| 5.0% | 3.50% | 35,000 港元 | 15,000 港元 |
| 6.0% | 4.20% | 42,000 港元 | 18,000 港元 |
| 8.0% | 5.60% | 56,000 港元 | 24,000 港元 |
| 10.0% | 7.00% | 70,000 港元 | 30,000 港元 |
當名義息率為 5% 時,實收現金流縮減至 3.5%。投資者若希望透過美股獲取等同 5% 的淨現金收益,必須選取名義息率約 7.15% 的高息標的。然而,市場上息率超過 7% 的標的通常伴隨較高的經營槓桿、基本面波動或削息風險。在被動扣除三成稅款的前提下,追求高名義息率實質上放大了組合的本金風險。
常被忽略的關聯風險:美國遺產稅
在規劃美股收息組合時,持有直接美股資產涉及另一項重大稅務責任。根據IRS 關於非居民外國人美國遺產稅指引,非美國稅務居民持有的「美國境內坐落資產(U.S.-situs assets)」,法定免稅額僅為 6 萬美元,超出免稅額的部分適用的累進稅率最高可達 40%。
美股普通股股票、在美國註冊設立的 ETF(如 SPY、VOO、SCHD)均屬於法定美國坐落資產。雖然香港於 2006 年起已完全廢除遺產稅,但美國稅務管轄權係依據資產所在地判定,與投資者的國籍或居住地無關。一名香港投資者若長期持有總值超過 6 萬美元的美國註冊證券,即落入該申報責任範圍之內。
合法降低稅務拖累的替代途徑
選用愛爾蘭註冊(UCITS)ETF
依據愛爾蘭與美國簽訂的避免雙重課稅協定(USA-Ireland Double Taxation Convention),符合協定資格之愛爾蘭註冊基金在獲取美國來源股息時,基金內部扣繳之協定預扣稅率一般為 15%。此外,愛爾蘭本地法律不對非居民基金投資者徵收分派預扣稅。這使得香港投資者透過愛爾蘭註冊 ETF 持有美股時,整體股息稅務拖累實質由 30% 降至 15%。同時,愛爾蘭註冊基金不被界定為美國坐落資產,亦規避了前述 6 萬美元上限的美國遺產稅風險。
評估時亦須考量產品管理費及交易摩擦。愛爾蘭 ETF 通常於倫敦證券交易所(LSE)等歐洲市場掛牌,買賣手續費、外幣兌換及流動性價差須與減少的 15% 稅務成本進行綜合比較。對長期配置而言,稅務拖累降低帶來的複利優勢通常具備正面效益。
運用累積型(Accumulating)份額
愛爾蘭註冊 ETF 多設有「累積型(Acc)」份額。此類基金將收到的股息直接在基金資產淨值中自動再投資,不進行現金分派。基金內部已承擔 15% 條約稅率,但對投資者而言,無須在個人層面處理分派入帳與再次入市的交易成本。對於處於資產累積階段、無迫切現金提領需求的投資者,能簡化現金流處理程序。
收益資產多元配置
若投資目標在於穩健收益,可將部分權益類收息資產分散至美國國債、合資格高評級公司債等標的。非美國居民持有符合「投資組合利息(Portfolio Interest)」資格的債券,其利息所得通常享有預扣所得稅豁免,避免了股票股息全額三成的固定折損。
香港稅務責任與申報邊界
香港奉行地域來源徵稅原則(Territorial Source Principle of Taxation),對非本地產生的海外投資股息不徵收個人所得稅,亦不設資本增值稅。香港個人投資者收到美股扣稅後股息並匯回本地,香港稅務局不會再次徵稅,不存在境內重複課稅問題。
由於香港境內未對該筆境外股息徵稅,因此在美國被預扣的 30% 稅款,無法在香港稅務申報中申請外國稅額抵免(Foreign Tax Credit)。這 30% 預扣稅屬於不可沖抵的最終投資成本。但若投資者具備美國公民、綠卡持有人身份,或實質居住符合美國稅務居民標準,則須依照美國國內法承擔全球所得申報義務,不再適用上述非居民規則。
常見認知誤區釐清
- 報稅能全額退回 30% 稅款?
無法退回。在缺乏雙邊協定優惠的情形下,30% 為法定預扣率。除非發生券商誤判身分、扣繳金額錯誤或代碼申報失實等超額預扣情形,否則無法透過申報退稅將正常扣除的股息稅取回。 - 更換券商可以降低美股股息稅率?
稅率由投資者自身稅務居民身分及資產來源地決定,付款代理人依法履行代扣義務。無論使用香港本地券商還是美資券商,非美居民持有美國公司普通股的預扣標準皆為 30%。 - 所有在美股上市的股票派息都要扣 30%?
預扣稅針對的是「美國來源所得」。若買入的是非美國公司在美掛牌的 ADR,股息稅率依照基礎證券註冊國稅法及相應規定處理,並非一律適用美國 30% 規則。 - W-8BEN 表格提交一次終身有效?
該表格設有法定有效期限,通常於簽署年份後的第三個日曆年年底失效,須按券商指引定期更新以維護帳戶合規狀態。
資訊整理基準日為 2026 年 5 月。涉及之稅率、IRS 法規及跨國稅務處理依官方最新公布準則為準。相關內容僅供一般投資知識參考,不構成任何稅務籌劃、法律意見或投資招攬建議。個別投資者因國籍、居住狀態或資產配置不同,稅務處理具個案差異,實務決策請諮詢持牌稅務師或法律專業人士。
常見問題 FAQ
Q1:香港居民投資美股被扣的 30% 股息稅,能否向美國國稅局申請退稅?
通常無法退回。由於香港與美國之間並無簽署涵蓋股息預扣優惠的雙邊稅務協定,30% 屬非居民投資者的法定稅率。僅在券商操作失誤造成重複扣稅、收益性質誤判(例如將符合免稅資格的利息誤列為股息)等特殊超額預扣情況下,方可透過提交 Form 1040-NR 附帶 1042-S 申請更正退款。
Q2:愛爾蘭註冊的標普 500 ETF(如 CSPX / VUSA)真的能省下一半股息稅嗎?
是的,在基金內部層面確實節省了一半稅款。美愛兩國具備稅收協定,符合條件的愛爾蘭基金在接收美股派息時按 15% 代扣,而愛爾蘭不向海外個人投資者就 ETF 分派加徵預扣稅,因此相較直接投資美籍 ETF(承擔 30% 預扣),內部稅務拖累顯著降低。
Q3:既然美股股息會扣 30%,改為集中投資美國公債會被扣稅嗎?
直接持有符合資格的美國國債或一般符合條件之美國企業債券,非美國稅務居民所獲得之利息屬於「投資組合利息(Portfolio Interest)」,在填具有效 W-8BEN 的前提下,通常享有 0% 預扣所得稅待遇。但若透過美國註冊之債券型 ETF 間接持有,則須視乎該 ETF 實際申報之 QII 分派比例而定。
Q4:持有美股收息若不幸離世,是否真的會觸發高達 40% 的美國遺產稅?
非美國居民持有的美股普通股與美國註冊 ETF,均屬法定美國境內坐落資產。若身故時持有之美國坐落資產總市值超過 6 萬美元法定免稅額,超出部分依法須提交 Form 706-NA 申報遺產稅,稅率區間最高可達 40%。資產總值較大者,可考量非美註冊基金架構以規避該項風險。


