
同一個交易日,財經媒體往往給出三組不同的美股收市數字:道指升了多少點、標普500升了多少百分比、納斯達克又跌了多少。三者有時同步,有時明顯分歧,甚至方向相反。這種分歧並非報道出錯,而是三個指數從一開始就不在同一把尺子上量度市場。要讀懂美股,先要弄清楚每個指數實際上在量度什麼、由哪些股票組成、用什麼方法加權,以及它適合回答什麼問題。
要理解這些差異,必須從編制方法入手,而不是只看每天升跌多少。逐個拆解道瓊斯工業平均指數、標普500指數與納斯達克相關指數的成分股範圍、加權邏輯與調整機制,再比較它們在行業分佈與市場用途上的分別,有助在不同市場環境下準確解讀數據背後的資金流向。
一、先分清三個名字各自指向什麼
「美股三大指數」是市場約定俗成的說法,通常指道瓊斯工業平均指數(Dow Jones Industrial Average,簡稱道指)、標普500指數(S&P 500),以及納斯達克綜合指數(Nasdaq Composite)。不過在實際報道中,提到「納斯達克」時,有時指的是涵蓋數千隻股票的納斯達克綜合指數,有時則指聚焦科技龍頭的納斯達克100指數(Nasdaq-100),兩者成分股數目相差甚遠,波動特性也大不相同。
另一個常被忽略的分類,是指數屬於「價格回報」(Price Return)還是「總回報」(Total Return)。新聞引用的點位一般是價格回報版本,只反映股價變動,不計入股息。以長期投資角度衡量,股息是回報的重要組成部分,機構投資者多採用總回報版本作為業績基準,兩者的長期累積表現會出現顯著差距。
二、道瓊斯工業平均指數:最資深,也最「與眾不同」
歷史與定位
道指由查爾斯·道與愛德華·瓊斯創辦的公司在十九世紀末編制,最初僅有12隻成分股,隨後逐步擴展,並於1928年固定為30隻大型藍籌股,沿用至今。它是歷史最悠久、知名度最高的指數,長期被大眾媒體用作美股走勢的快速代名詞。
需要注意的是,其名稱中的「工業」二字已具歷史性質。現代道指成分股橫跨科技、金融、醫療、消費等各個行業,並非以傳統製造業為主。
價格加權的關鍵影響
道指最鮮明的特點是採用價格加權(Price-Weighted)計算。其計算方式是將30隻成分股的股價直接相加,再除以一個稱為「除數」(Divisor)的調整因子。這意味着股價越高的公司,對指數的影響力越大;即使某家公司市值規模極為龐大,若每股市價較低,對道指的影響力亦相對有限。
價格加權與公司總市值沒有直接關係。一家股價高但市值中等的企業,對道指走勢的拉動可能遠超一家股價低但市值巨大的萬億級巨企。
除數(Divisor)的作用在於維持指數點位的歷史連續性。當成分股發生拆股、股份合併、派發特殊股息或更換成分股時,指數編制方會相應調整除數,避免指數點位因純技術性因素出現跳空失真。詳細編制規則可參閱 S&P Dow Jones Indices 官方道指方法論說明。
成分股的選擇與適用情境
道指成分股並非按市值機械式排名納入,而是由標普道瓊斯指數委員會挑選,評估維度包括企業聲譽、持續經營能力、行業代表性等。由於僅包含30隻成分股,單一企業的突發事件往往能對指數造成明顯擾動。因此,道指適合用來快速觀察老牌成熟藍籌股的投資情緒,但不適合作為全市場的廣泛基準。
三、標普500指數:機構最常用的基準
定位與自由流通市值加權
標普500指數(S&P 500)於1957年推出,涵蓋約500家美國大型上市公司,佔美國股市總市值約八成,被全球機構投資者公認為衡量美國大型股表現的核心基準。當資產管理行業提及「跑贏大市」時,通常指的就是跑贏標普500。
標普500採用自由流通量調整市值加權(Float-Adjusted Market-Cap Weighted)。該方法僅計算可在公開市場自由交易的股份市值,剔除了政府持股、創始人家族長期持股及控股股東的策略性鎖定股份。這種加權方式能夠真實反映市場實際可投資流動性,市值規模越大的龍頭企業,所佔權重越高。
嚴格的納入條件與動態調整
入選標普500並非單純看市值排名,指數委員會設有嚴格的篩選準則,主要包括:
- 註冊地與上市地:必須為美國公司並於合資格的美國主要證券交易所上市;
- 市值規模:未調整總市值須符合委員會定期檢討並公佈的最低門檻;
- 流動性與公眾流通量:具備充足的交易量,且自由流通股比例須達到規定標準;
- 盈利能力要求:最近一個季度必須錄得盈利,且最近連續四個季度的累計利潤總和必須為正。
隨着經濟週期演進,標普500的行業權重會自然漂移。近年資訊科技與通訊服務板塊的佔比顯著擴大,投資者在視其為分散投資組合時,亦需留意龍頭科技股權重集中帶來的結構性影響。更多具體指標可查閱 S&P DJI 官方標普500指數專頁。
四、納斯達克綜合指數與納斯達克100:科技成長風向標
納斯達克綜合指數(Nasdaq Composite)
納斯達克綜合指數涵蓋在納斯達克證券交易所上市的3,000多隻普通股及美國存託憑證(ADR),範圍包含大型跨國企業及大量新興中小型成長企業。該指數採用市值加權,能全面反映納斯達克交易所整體生態的廣度與市場風險偏好,在牛市投機氣氛濃厚或流動性緊縮時,波動往往較其他指數更為劇烈。
納斯達克100指數(Nasdaq-100)
納斯達克100指數則是在納斯達克上市的100家規模最大、流動性最高的非金融類企業。該指數嚴格排除銀行、保險等金融機構,權重高度集中於軟體、半導體、生物科技、互聯網及可選消費領域。全球多隻規模龐大的被動基金(如QQQ)及衍生工具均以此為標的。
為避免極少數超大型科技股過度主導指數,納斯達克100建立了特別的權重限制與再平衡機制(Special Rebalance)。當龍頭股票佔比觸發方法論設定的上限時,指數會執行臨時再平衡以分散集中度風險。具體編制細節可參考 Nasdaq 官方納斯達克100指數說明。
五、四大核心指數維度橫向對比
| 比較維度 | 道瓊斯工業平均指數 | 標普500指數 | 納斯達克100指數 | 納斯達克綜合指數 |
|---|---|---|---|---|
| 成分股數量 | 30 隻 | 約 500 隻(動態變動) | 100 隻 | 3,000+ 隻 |
| 加權邏輯 | 價格加權 | 自由流通市值加權 | 修正市值加權(設權重上限) | 全市值加權 |
| 金融股納入 | 包含 | 包含 | 完全排除 | 包含 |
| 行業側重 | 傳統成熟行業與龍頭股 | 各行業大型龍頭均衡覆蓋 | 資訊科技、通訊、可選消費 | 高科技、互聯網及成長型企業 |
| 主要應用 | 大眾媒體快速報價 | 機構投資組合核心業績基準 | 成長風格投資、ETF與衍生工具 | 評估科技板塊廣度與成長情緒 |
六、加權方式如何造成走勢背離
加權方式的根本差異是導致指數走勢分化最主要的數學原因。以簡化案例說明:
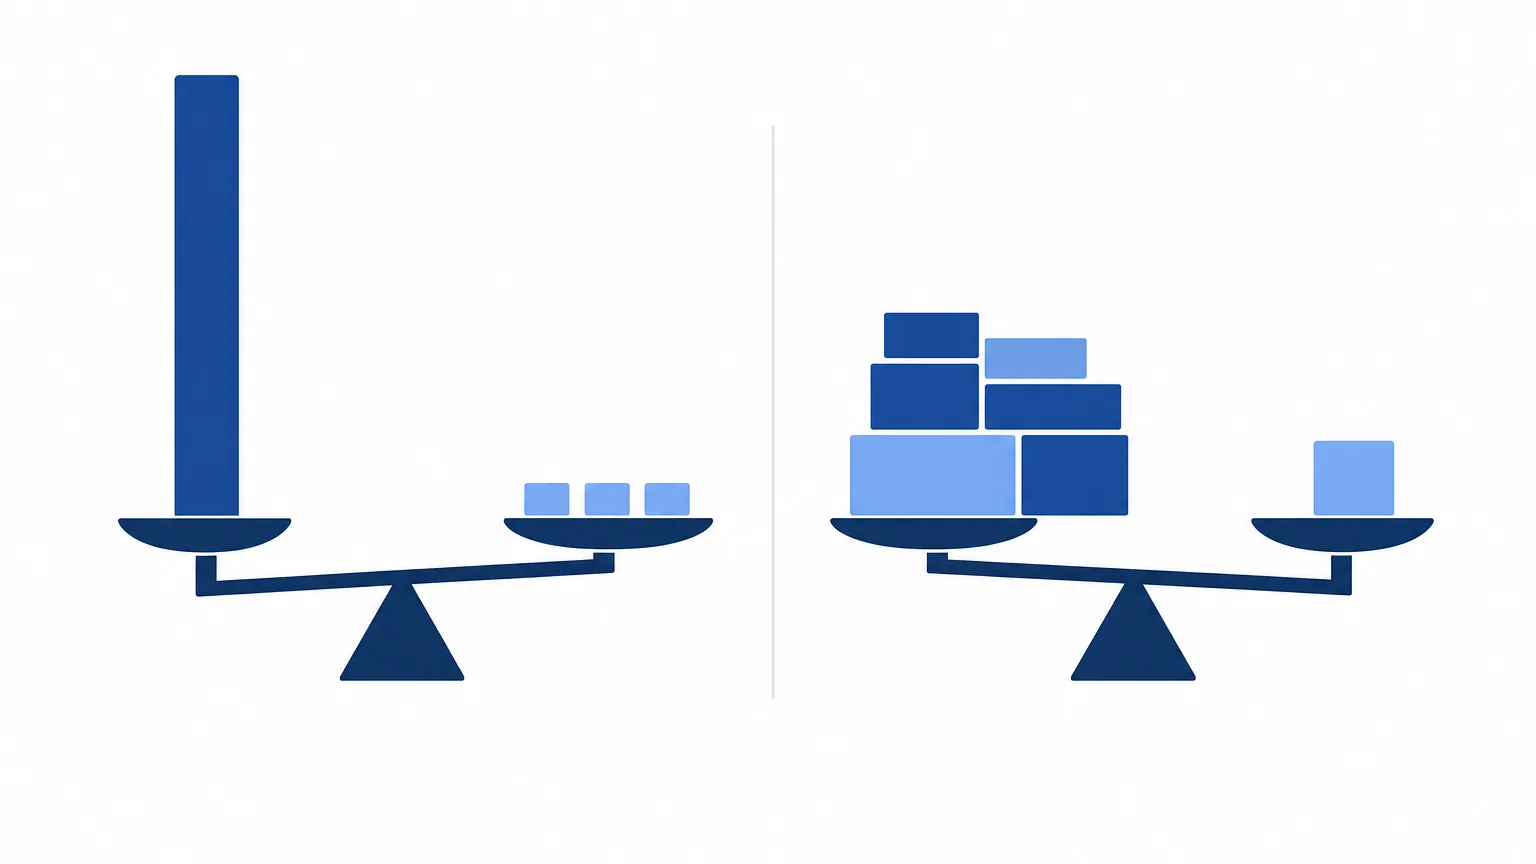
假設市場上有兩家企業:A公司每股市價200美元,發行股數1億股,市值為200億美元;B公司每股市價20美元,發行股數50億股,市值為1,000億美元。
- 在價格加權體系下(如道指),A公司股價(200美元)是B公司(20美元)的10倍,其每變動1美元對指數的帶動效果是B公司的10倍,即便B公司的真實商業體量是A公司的5倍;
- 在市值加權體系下(如標普500),B公司市值是A公司的5倍,B公司的股價波動對指數總點位的影響權重直接高於A公司5倍。
正因如此,當高價老牌股走強但萬億市值科技巨企回調時,道指可能收紅,而標普500與納斯達克100則可能大幅下挫。這反映的是結構性板塊輪動,而非數據統計偏差。
七、市場交易運作與指數效應
現貨與期貨市場交易時段
美股現貨常規交易時段為美東時間工作日 09:30 至 16:00。換算為香港時間(冬夏令時間有別):
- 夏令時間(約3月中至11月初):香港時間 21:30 至 翌日 04:00;
- 冬令時間(約11月初至翌年3月中):香港時間 22:30 至 翌日 05:00。
在常規交易之外,追蹤三大指數的期貨合約在芝加哥商品交易所(CME Globex)提供接近24小時的交易服務(周日傍晚至周五下午,交易日之間設有短暫休市清算)。投資者在亞洲交易時段可透過 CME E-mini 標普500期貨合約 及 E-mini 納斯達克100期貨觀察市場情緒變化。需要注意,期貨價格包含利率預期及持有成本,常出現升水或貼水,與即時現貨指數存在基差。
指數定期再平衡與被動資金效應
三大指數均維持動態調倉機制:標普500由委員會按需要調整,納斯達克100實施季度審核與年度定期調整。當指數公司宣佈納入或剔除某隻股票時,全球數萬億美元規模的被動型指數基金與ETF必須在生效日前後進行機械式調倉。這種集中資金流往往會在短期內為相關個股帶來顯著的流動性衝擊與價格波動,市場將此現象稱為「指數效應」(Index Effect)。
八、投資實務與海外稅務風險提示
對於非美國稅務居民(包括香港投資者)而言,投資美股及相關指數ETF時,實際到手回報與指數表面點位存在摩擦成本,主要考量包括:
- 股息預扣稅(Withholding Tax):非美國居民在獲取美股分紅時,通常由券商或託管機構按美國稅法即時預扣 30% 的股息稅(若所屬國家/地區與美國簽訂雙邊稅務協定,可依協定稅率扣減;香港與美國現階段無全面性稅收協定,普遍適用 30% 稅率),資本利得一般無須在美繳納預扣稅。具體稅務合規請以 美國國稅局(IRS)股息稅官方指引 為準;
- 追蹤誤差與管理費率:ETF在複製指數過程中存在管理費扣除、再平衡摩擦成本及現金拖累,長期淨值會稍微落後於指數總回報;
- 匯率波動風險:美股資產以美元計價,海外投資者需承擔美元兌本地貨幣的匯率波動風險。
風險披露聲明:股市投資涉及市場風險,股票及指數化衍生工具價格可升可跌,過往表現不保證未來回報,投資者可能損失部分甚至全部投資本金。進行交易前應充分評估個人財務狀況與風險承受能力。
常見問題(FAQ)
為什麼道指暴漲時,納斯達克指數反而可能下跌?
這通常是由於市場內部資金發生板塊輪動。道指主要由傳統防禦性板塊、金融、醫療及工業藍籌組成,且受高股價個股主導;納斯達克100則完全剔除金融股,科技成長股權重高達一半以上。當市場利率預期上升時,估值偏高的成長科技股承壓,而受益於加息週期的銀行板塊或傳統價值板塊受到資金青睞,就會出現道指上揚而納指下挫的背離走勢。
標普500指數的成分股數量剛好是500家嗎?
不一定。標普500指數通常涵蓋500家入選企業,但因為部分上市公司發行了多類流通股份(例如 Alphabet 同時計入 GOOGL 與 GOOG),指數內的個別股份代碼數量通常略多於500隻(常年維持在503至505隻左右)。
買入美股指數ETF可以直接等同於指數回報嗎?
不能完全等同。雖然指數ETF以緊密複製指數表現為目標,但由於產品內含管理年費、再平衡交易佣金、未投資現金沉澱以及非美國居民面臨的股息預扣稅等因素,ETF的實際淨值增長會與指數理論總回報之間產生一定的追蹤誤差。
一般投資者應如何挑選參考指數?
挑選指數應基於分析目的:若想評估美國整體經濟基本面與大型企業綜合表現,應以標普500為主要參照;若想追蹤前沿科技產業、人工智能及增長型資本動向,納斯達克100最為精確;若僅需快速了解老牌傳統大型藍籌的市場氣氛,道指可作為輔助參考。


