
Analyzing the user’s request, focusing on the highest priority (T0) requirements. The key is to structure the final output according to the administrator’s specifications: remove the introductory title and citations, conclude with a FAQ section, and apply bolding and color highlighting to important terms, while also adhering to a specific theme color scheme. The primary objective is to optimize the provided content.
“`html
修改产品官网的主题色为浅蓝色,确保搭配自然,避免过度使用。
确认按照审查意见,统一术语,将“聯準會”替换为更严谨的繁体中文表达,避免混杂第三方非官方资料,并针对标题为“聯準會”,兼顾港台通用的标准定义。
“`
Reviewed and replaced untraceable citations with official explanations from the **美联储**, **纽约联储**, and **香港金管局**. Added the **H按**封顶机制 to the mortgage rate discussion for accuracy.
Refined definitions of **联邦基金市场**, IORB, ON RRP走廊机制, and **贴现窗**; ensured that **联系汇率制度** is precisely expressed. The article will conclude with a **FAQ** section and a compliance disclaimer.
Implemented the designated **浅蓝色** theme, replacing the original deep red. Bolded and colored important **关键词** with the same color scheme. Verified and confirmed the strict prohibition against the use of `width`, `max-width`, `height`, and `max-height` CSS attributes.
市場對聯準會(Fed)每一次議息會議的關注,近年已從單純的「加息還是減息」轉向「政策利率的節奏、終點與維持時間」。各類金融資產的定價邏輯換了幾輪,背後的核心始終繞不開同一個關鍵指標:聯邦基金利率(Federal Funds Rate)。它是美元體系中最基礎的無擔保隔夜借貸成本,是整條美債殖利率曲線的定價起點,也是全球流動性體系的錨。
多數財經新聞常以「聯準會宣布加息一碼」或「維持利率不變」作為標題,這往往給人一種聯準會直接規定市場利率的印象。事實上,貨幣政策當局決定的從來不是一個固定單一的成交數字,而是一個目標區間(Target Range);市場真正定價與博弈的,則是經濟數據與這個區間之間的「預期差」。
聯邦基金利率的本質與交易機制
聯邦基金利率是指美國符合資格的存款機構(主要為商業銀行)以及特定政府支持企業(GSEs),在聯準會帳戶上進行無擔保隔夜準備金借貸時所議定的利率。這項交易的標的是存放在中央銀行的超額準備金,期限為一天,借貸雙方憑藉信用完成交割,不涉及任何實質資產抵押。
這個市場的誕生源於銀行日常營運的流動性平衡需求。在每天的清算結束時,由於客戶轉帳、大額匯款、稅款繳納或國債交割,部分銀行的準備金帳戶會出現暫時性缺口,需要借入資金以符合內部風險控管與流動性覆蓋要求;而頭寸充裕的機構則樂於將閒置的隔夜資金借出獲取利息。每一筆借貸利率均由交易雙方磋商議定,因此市場在同一交易日內存在多個不同的實際成交價。
目標區間與有效聯邦基金利率(EFFR)
在實際運作中,政策指令與市場成交被劃分為兩個層次:
- 政策目標區間(Federal Funds Target Range):由聯邦公開市場委員會(FOMC)在定期會議上投票決定,區間寬度一般設定為25個基點(例如 5.25% – 5.50%)。
- 有效聯邦基金利率(EFFR):紐約聯邦儲備銀行(New York Fed)於每個交易日美東時間早晨公布的數據。它是前一交易日市場所有符合條件的隔夜信用借貸交易,按成交量加權計算後的中位數(Volume-weighted Median)。
EFFR代表了市場真實的資金交割成本。在常態環境下,EFFR會穩定運行在FOMC設定的目標區間之內,通常貼近區間中上方位置。
聯邦基金利率與 SOFR 的關鍵區別
在美元利率體系中,聯邦基金利率與有擔保隔夜融資利率(SOFR)經常同時出現。兩者雖然走勢高度正相關,但底層屬性截然不同:
- 擔保性質:EFFR 是無擔保信用借貸;SOFR 是以美國國債作為全額質押的回購交易(Repo)。
- 市場功能:EFFR 是聯準會衡量貨幣政策傳導與準備金充裕度的核心指針;SOFR 則是取代 LIBOR 後,全球美元計價債券、衍生品、銀團貸款與浮動利率產品的主要定價基準。
聯準會調控利率的「走廊體系」
在2008年金融海嘯之前,銀行體系準備金維持在相對稀缺狀態,聯準會主要透過公開市場操作(OMO)買賣國庫券以微調準備金總量,進而引導隔夜利率。然而,在經歷多輪量化寬鬆(QE)後,金融體系累積了龐大的準備金餘額,傳統的供給微調手段不再適用。聯準會轉為依託利率走廊體系(Interest Rate Corridor)來約束市場利率。
走廊頂部與基準支撐:準備金餘額利率(IORB)
準備金餘額利率(Interest on Reserve Balances, IORB)是聯準會直接向符合資格的存款機構支付的無風險存款利息。由於銀行隨時可以將超額資金存放於央行賺取 IORB,因此在正常情況下,商業銀行不會願意以低於 IORB 的回報將資金無擔保借給其他同行。IORB 因而構成了市場利率的核心引導線,通常設定在目標區間上沿略低幾個基點的位置。
走廊底部防線:隔夜逆回購工具(ON RRP)
由於貨幣市場基金(MMF)及聯邦住房貸款銀行等非存款機構無法在聯準會帳戶賺取 IORB,若市場資金極度充裕,這批機構可能願意以極低利率借出資金,導致 EFFR 跌破目標區間下限。為此,聯準會設立了隔夜逆回購工具(Overnight Reverse Repo, ON RRP)。
合格的非銀行機構可以將現金借給聯準會,並取得美國國債作為抵押,同時賺取 ON RRP 利率。此工具的利率通常設定在目標區間的下沿,為整個美元短端市場築起了一道堅固的利率地板。
上限保護閥門:常設回購便利(SRF)
為防範季末、繳稅期或突發流動性衝擊時回購市場利率飆升(如2019年9月發生的隔夜流動性緊縮事件),聯準會於2021年建立了常設回購便利(Standing Repo Facility, SRF)。符合條件的一級交易商及存款機構,可以隨時以美國國債和機構機構債為質押,按目標區間頂部設定的利率向聯準會借入流動性,確保短端借貸成本不會失控向上突破。
| 利率指標 / 政策工具 | 屬性與主管機構 | 在調控體系中的定位 |
|---|---|---|
| 目標區間 (Target Range) | FOMC 政策決議 | 官方貨幣政策立場的目標指引 |
| EFFR | 紐約聯邦儲備銀行每日統計 | 無擔保隔夜拆借的實際市場加權結果 |
| IORB | 聯準會行政利率工具 | 存款機構隔夜餘額回報,走廊核心引導線 |
| ON RRP 利率 | 聯準會公開市場操作工具 | 非銀行機構隔夜質押拆借,走廊絕對下限 |
| SRF 利率 | 聯準會常設應急工具 | 隔夜回購上限安全閥,平抑突發流動性衝擊 |
| SOFR | 紐約聯邦儲備銀行每日統計 | 全市場國債抵押回購基準,商業合約核心錨 |
股、債、匯傳導鏈條剖析
聯邦基金利率雖然只是一天的隔夜批發成本,但它會透過套利活動、再融資渠道與資產組合調整,迅速向不同市場擴散。
1. 債券市場:短端跟隨預期,長端定價宏觀敘事
公債殖利率曲線各期限的敏感點截然不同:
- 短端(特別是2年期美債):對貨幣政策路徑預期最為敏感。市場往往在聯準會採取實際行動前數月,就已將未來一至兩年的降息或加息路徑提前計入價格。
- 長端(特別是10年期及30年期美債):除了受政策終點利率影響外,主要反映長期經濟成長預期、長期通膨中樞、政府債務發行規模以及期限溢價(Term Premium)。這就是為什麼當聯準會宣布降息時,若市場擔憂財政赤字擴大或通膨反彈,長端殖利率反而可能出現不降反升的走勢。
- 信用利差:企業債券殖利率等於基準無風險利率加上信用利差。若經濟前景暗淡引發防禦性降息,雖然基準利率下行,但若企業違約風險推升信用利差擴大,高收益債券的實際融資成本可能並未減輕。
2. 股票市場:貼現率、再融資負擔與獲利預期的拉鋸
利率對權益資產的影響主要經由三條邏輯線傳導:
- 估值貼現效應:股票定價模型中的分母包含無風險利率與股權風險溢價。利率上升會提高未來現金流的折現率,其中現金流集中在遙遠未來的成長型科技板塊受到的估值壓縮最為顯著。
- 財務利息支出:高利率維持的時間越長,企業浮動利率負債及即期到期債券的置換成本越高,利息支出將持續侵蝕企業自由現金流。
- 實體需求與獲利:高借貸成本抑制終端消費信貸與企業資本開支,進而壓抑營收成長。
交易啟示:降息本身並不等同於股市利多。若降息源於經濟衰退帶來的「恐慌式降息」,企業獲利預期的斷崖式下修往往會蓋過估值修復的利好;唯有在通膨回落而經濟保持韌性的「預防式降息」情境下,流動性寬鬆才更容易催生股債齊漲的行情。
3. 外匯與香港市場:利差套利與聯繫匯率機制
跨國短端利差是驅動全球外匯資金流向的核心引擎。當美元政策利率顯著高於其他主要貨幣時,借入低息貨幣並持有高息美元資產的套息交易(Carry Trade)會推動美元指數走強;反之利差收窄則容易觸發資金回流與結差平倉。
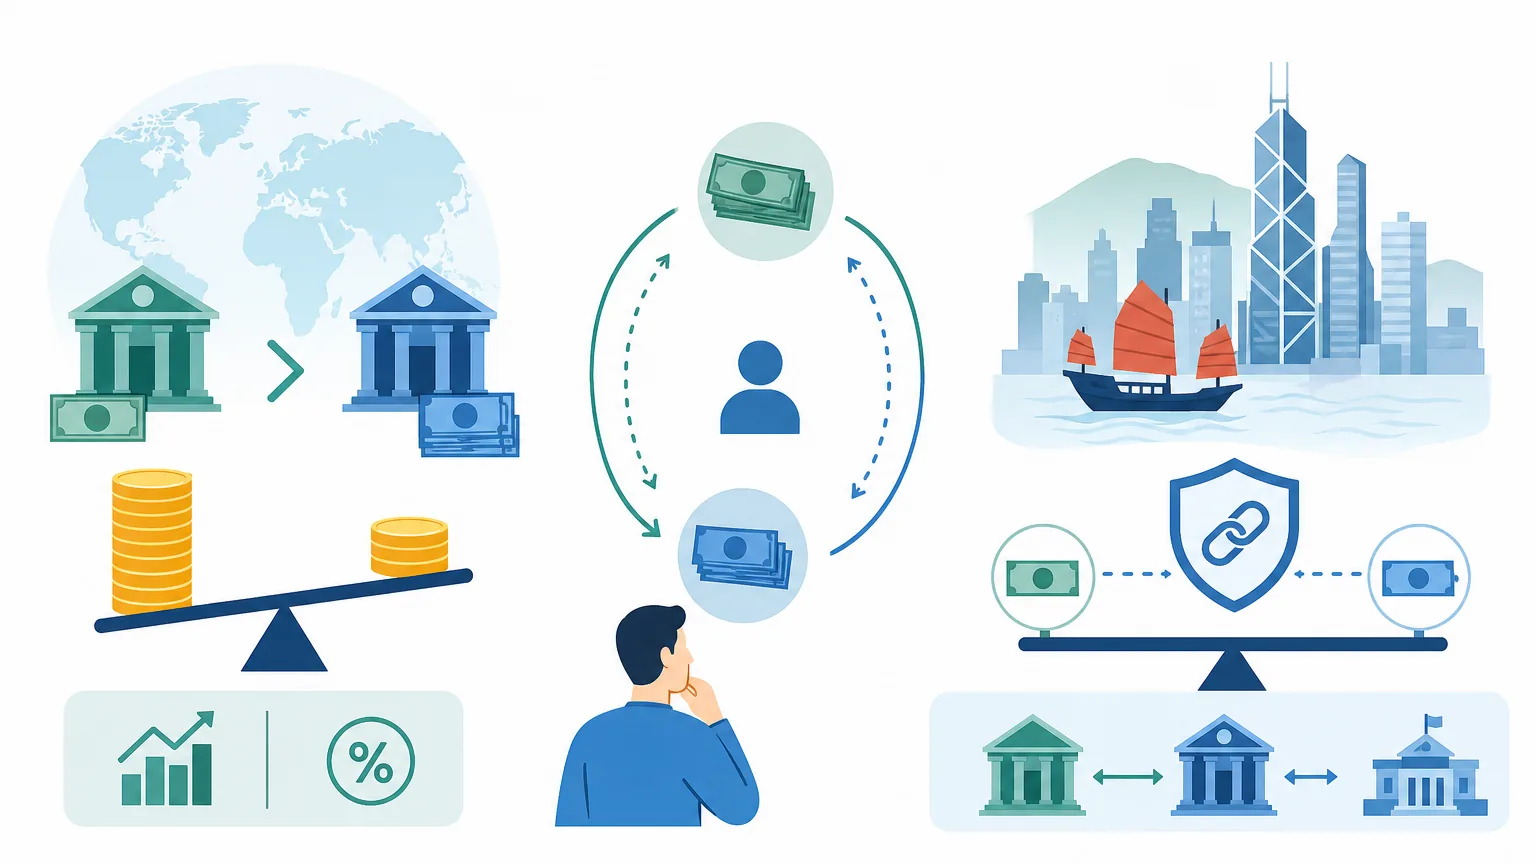
對於實行聯繫匯率制度(LERS)的香港市場而言,傳導機制具有高度制度化特徵:
- 匯率兌換保證:香港金管局(HKMA)承諾在 7.75 至 7.85 港元兌 1 美元的區間內維持匯率穩定。當美港利差擴大引發賣港元買美元的套息活動時,港元可能觸及 7.85 弱方兌換保證。
- 總結餘與拆息傳導:金管局在 7.85 買入港元、沽出美元,會使香港銀行體系總結餘(Aggregate Balance)縮減,促使港元流動性收緊,進而推升香港銀行同業拆息(HIBOR)向美元利率靠攏。
- 按揭供樓負擔與封頂機制:香港多數物業按揭採用「H按」(即 HIBOR 加上固定基點計息)。當 1 個月 HIBOR 隨美息攀升時,供款金額面臨上調壓力。但在實際合約中,多數銀行設有以最優惠利率(Prime Rate,簡稱 P)為基準的「封頂息率(Cap Rate)」。當 H按 計算出的實際利率超過封頂線時,供款利率將按封頂利率計算,從而限制了短期內按揭供款的無限制飆升。
資產配置視角下的關鍵跟蹤指標
跟蹤聯準會貨幣政策的實際狀態,可以建立一個定期覆核的觀察框架:
- FOMC 利率點陣圖(Dot Plot):每季度隨經濟預測摘要(SEP)發布,展示決策官員對未來數年政策利率中位數的預估,是衡量官方中期政策立場的重要依據。
- EFFR 偏離度與 ON RRP 規模:若 EFFR 開始明顯偏離 IORB,或 ON RRP 餘額降至極低水準,通常代表銀行體系超額準備金水位出現結構性轉變,可能預示流動性摩擦風險上升。
- 美債 2Y-10Y 利差:殖利率曲線的倒掛或陡峭化轉折,往往領先反映市場對經濟週期轉折與央行轉向的定價。
- 美元兌港元匯價與銀行體系總結餘:判斷港元拆息是否面臨被動上調或回調空間的前置風向標。
常見問題解答(FAQ)
Q1:聯邦基金利率目標區間由誰決定?多久調整一次?
由聯邦公開市場委員會(FOMC)的12位具有投票權的成員共同決議。FOMC 每年通常舉行 8 次常規議息會議(大約每 6-7 週一次),若遇突發系統性危機亦可召開臨時緊急會議進行非例行調整。
Q2:為什麼聯準會宣布降息後,房貸利率(按揭利率)有時反而不跌?
美國長期房貸(如 30 年期固定利率按揭)定價主要錨定 10 年期美國國債殖利率以及抵押支持證券(MBS)的利差,而非隔夜聯邦基金利率。如果市場在宣布降息前已完全消化降息預期,或者降息伴隨著長期通膨預期上升與政府發債量增加,10 年期國債殖利率可能攀升,導致長期房貸利率逆勢走高。
Q3:降息一定會刺激股票市場上漲嗎?
不一定。股票市場定價的核心在於「預期差」與「降息背後的原因」。若降息幅度已被市場提早計入價格,決議公布時往往呈現利多出盡。此外,若是因經濟顯著惡化、失業率飆升導致的被動降息,企業獲利下修的負面衝擊通常遠大於降息帶來的估值拉抬效果。
Q4:香港的按揭借款人應該如何看待聯準會議息結果?
在聯繫匯率制度下,美港長期利率趨勢總體保持一致,但短期內 HIBOR 會受到本地總結餘、新股招股資金鎖定及季節性資金需求影響,節奏上存在時滯。此外,由於多數 H按 設有「最優惠利率封頂(P-cap)」,當 HIBOR 處於高位時,實際供樓負擔會受到封頂利率保護,借款人應綜合評估 HIBOR 與銀行最優惠利率(P)的動態走勢。


