
資訊提示:貨幣政策路徑動態演變,實務數據與決議以美聯儲及香港金融管理局最新官方公告為準。
每逢美聯儲議息的那周,香港時間深夜至凌晨,金融市場交易員、外貿企業負責人以至供樓業主,往往都在密切留意決議進展。一份會後政策聲明、季度發布的點陣圖以及主席記者會上的即場表態,足以直接引發環球資產價格重估,並在隨後逐步傳導至香港銀行的資金成本與最優惠利率(P)。
要透徹理解這套機制,需要釐清:聯儲局議息到底決定了甚麼、決策背後的宏觀經濟指標邏輯、市場為何會因個別用詞變動而劇烈波動,以及美元利率如何透過聯繫匯率制度一層層落實到香港的按揭、存款及資產估值。
聯儲局議息:全球資金成本的定價基準
美國聯邦儲備局(Federal Reserve)每年召開八次定期政策會議,其決策機構為聯邦公開市場委員會(FOMC)。該委員會最關鍵的任務,是設定聯邦基金利率目標區間(Federal Funds Target Range),即美國商業銀行之間進行隔夜無抵押準備金借貸的基準利率區間。
FOMC 擁有投票權的十二位成員包括:七位聯儲局理事、紐約聯邦儲備銀行主席(固定投票席位),以及四位由其餘十一個地區聯邦儲備銀行主席輪流擔任的委員。其餘無投票權的地區聯邦儲備銀行主席亦會全程參與會議討論,因此其公開發言同樣具備政策前瞻意義。
美元作為全球主要的貿易結算、外匯儲備及跨境融資貨幣,美國國債孳息率被視為各類金融資產定價的「無風險利率基準」。當基準利率區間上調或下調時,企業發債融資成本、跨國借貸條件、股票現金流折現率以及香港銀行體系的資金成本都會隨之重估。
雙重法定使命與政策權衡
根據美國國會授權,聯儲局的貨幣政策圍繞兩大核心目標運作:
- 促進最大就業:維持勞動市場活力與充分就業狀態。
- 維持物價穩定:在實務操作中,聯儲局將其定義為長期通脹率保持在 2% 的健康水平。
這兩個目標往往存在周期性張力:壓抑高通脹需要提高借貸成本、收緊流動性,這會增加企業融資負擔並抑制招聘需求;反之,若過度放水刺激就業,又可能助長通脹預期。議息會議的實質過程,正是在兩者之間尋求動態平衡。
決策範疇提示:聯儲局並非單純追蹤通脹單一指標,勞動市場數據、全球主要經濟體金融外溢風險以及信貸市場條件,均是構建政策決議的考量基礎。
一場議息會議的標準流程與核心看點
FOMC 會議通常為期兩天(逢星期二、星期三)。會議召開前約十天,全體委員進入「靜默期(Blackout Period)」,停止對外發表任何經濟或貨幣政策觀點,避免引發不必要的市場猜測。會議結束後,美東時間下午兩點(即香港時間翌日凌晨兩點或三點,視乎夏令時)正式發布決議。
常態下,聯儲局通常以 0.25 個百分點(25 個基點) 作為常規調息幅度;但在面對突發危機或經濟過熱轉向時,亦會採取一次性 50 個基點甚至更大步幅的調整。評估一次議息結果,需要結合以下關鍵要素:
- 政策決議與投票記錄:公布最新的利率目標區間,並記錄委員在決策中的贊成與反對票數。反對票的方向與數量往往反映了委員會內部對當前政策力度的分歧。
- 經濟預測摘要(SEP)與點陣圖(Dot Plot):於每年 3月、6月、9月、12月 的季度會議隨決議一併發布。點陣圖由每位委員匿名標註其對未來數年及長期合適利率區間的預測中位數,構成市場觀察利率路徑的重要參考。
- 主席新聞發布會:決議公布約半小時後舉行。主席在問答環節對就業、通脹前景及政策立場的語氣表述,通常比靜態文本能釋放更多前瞻指引。
加息與減息決策背後的數據邏輯
聯儲局決策遵循「數據依賴(Data-Dependent)」原則,即不對固定路徑作絕對承諾,每次會議均基於最新一組宏觀數據進行風險再評估。
1. 通脹維度:核心 PCE 指數與結構分解
相較於總體 CPI,聯儲局更傾向參考個人消費支出物價指數(PCE),特別是剔除食品與能源價格波動的核心 PCE 物價指數。委員重點觀察服務業通脹黏性、住房租金回落速度以及扣除住房後的其他核心服務通脹走勢,從而判斷物價回落至 2% 目標的可持續性。
2. 勞動市場:非農就業、失業率與薪資增長
美國勞工統計局公布的非農業新增職位、失業率以及平均時薪增長,是判斷實體經濟需求熱度的關鍵。若職位增長穩健且薪酬增速過快,容易引發「工資—物價螺旋上升」,強化維持高利率的理據;反之,若失業率出現趨勢性上升,決策天平便會向支持就業和防範衰退傾斜。
3. 金融條件與傳導時滯效應
貨幣政策由實施到對實體經濟產生實質影響,通常存在 2 至 4 個季度的傳導時滯(Transmission Lag)。因此,決策者不僅看現有指標,亦需評估信貸息差、企業借貸環境等金融條件,透過漸進調整避免政策力度過猛導致經濟「硬著陸」。
市場解讀機制:為何一句措辭能牽動巨額資金?
金融市場普遍透過利率期貨(Fed Funds Futures)為未來的利率路徑預先定價(例如 CME FedWatch 工具呈現的加減息概率)。在決議公布前,市場的定價往往已經充分反映了基線預期,資產倉位也高度集中。
當政策聲明中的措辭出現微調(例如對通脹改善的描述由「取得實質進展」改為「取得適度進展」,或刪除某個關鍵前瞻引導詞),期貨市場隱含的降息或加息路徑就會被迅速重估。這種預期差會迫使機構投資者快速調整槓桿倉位,在短期流動性集中的環境下,便被放大為股債匯市的大幅震盪。
| 政策傾向 | 典型聲明與發言特徵 | 市場資產定價連鎖反應 |
|---|---|---|
| 鷹派(Hawkish) | 強調通脹上行風險未消退,傾向維持限制性高利率或進一步緊縮 | 美債孳息率走高、美元指數轉強、科技成長股及高槓桿資產承壓 |
| 鴿派(Dovish) | 關注經濟或就業下行風險,釋放寬鬆、減息或放緩縮表訊號 | 美債孳息率回落、美元匯價走軟、風險資產與商品市場普遍獲估值修復 |
美元利率如何傳導至香港市場?
香港自 1983 年起實行聯繫匯率制度,將港元兌美元匯率錨定在 7.75 至 7.85 的兌換保證區間。香港金管局(HKMA)透過自動利率調節機制維持匯率穩定,這奠定了港美利率長期的聯動基礎。
1. 弱方/強方兌換保證與總結餘
當美元利率顯著高於港元利率時,市場出現套息交易(Carry Trade)——投資者借入低息港元、買入高息美元以賺取息差,推動港元匯價走弱。一旦匯率觸及 7.85 弱方兌換保證,金管局按機制入市買入港元、賣出美元,香港銀行體系結餘(Aggregate Balance)相應收縮,本地銀行流動性收緊,進而推動香港銀行同業拆息(HIBOR)向上靠攏美元利率。
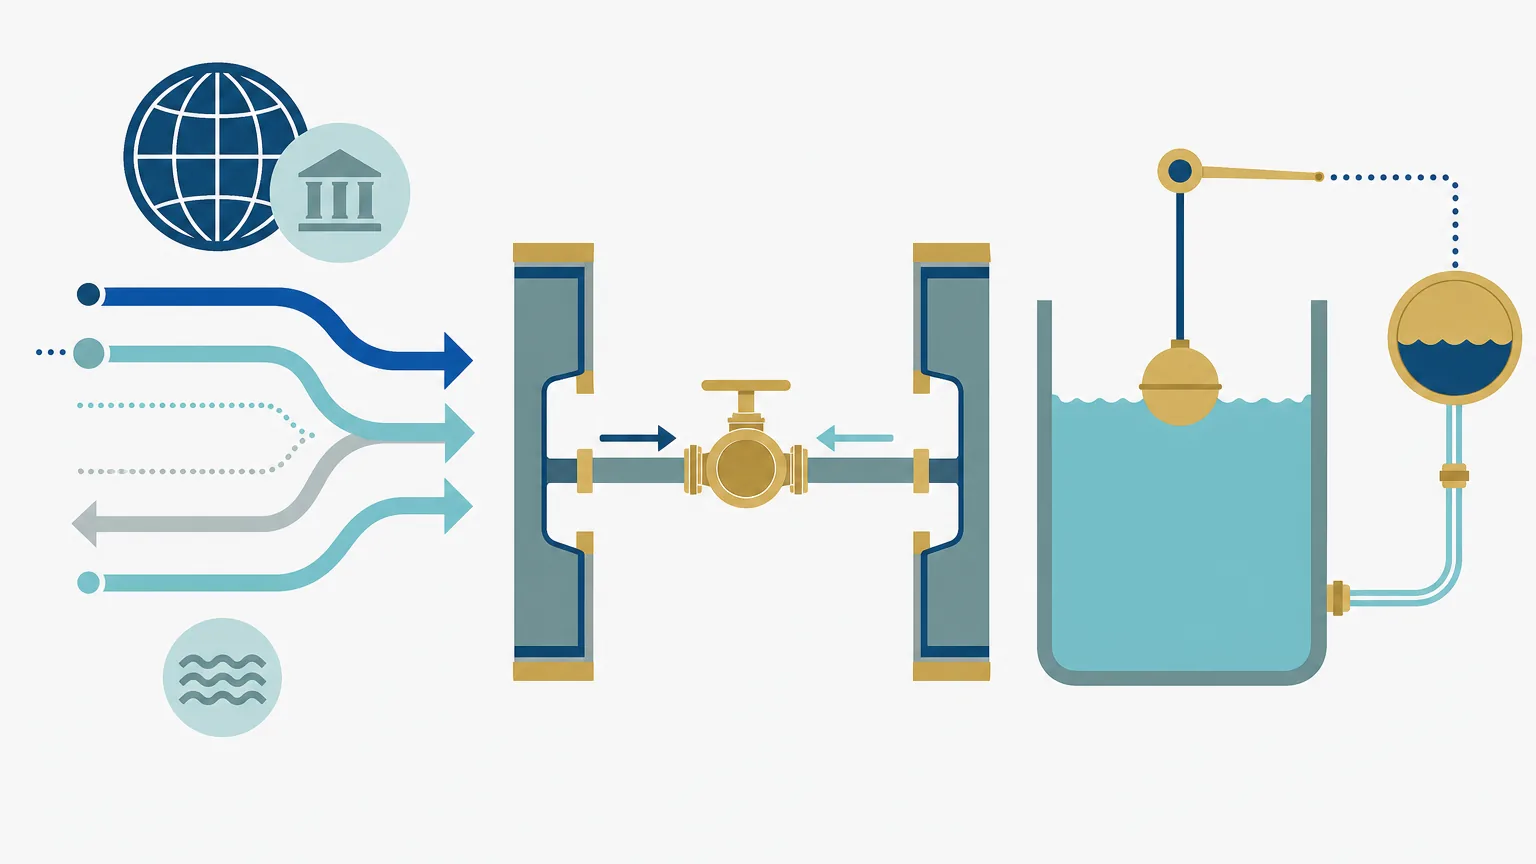
反之,若港元走強觸及 7.75 強方兌換保證,金管局則向市場賣出港元、買入美元,銀行體系結餘擴大,同業拆息隨之回落。
2. 最優惠利率(P)與 H 按/P 按的連動差異
香港物業按揭貸款主要分為兩種計價架構:
- H 按(拆息按揭):以一個月期香港銀行同業拆息(HIBOR)為基準加上銀行固定點子,每日浮動。現行合約通常設有以最優惠利率為基準的「鎖息上限(封頂息率)」。
- P 按(最優惠利率按揭):以銀行公布的最優惠利率(Prime Rate)為基準減去固定點子。目前市場分為「大 P」(滙豐、恒生、中銀等銀行採用)與「細 P」/其他標準,各行息率略有差距。
需要釐清的是,香港銀行調整最優惠利率(P)是商業決定,取決於本地銀行的整體存款結構、資金成本壓力與同業競爭,與聯儲局的調息並不具備百分之百的同步幅度。這也是為何在加息或減息周期中,香港 P 息的調整往往呈現滯後性或幅度差異。
利率變動對個人與企業資產的具體影響
1. 按揭月供支出試算
當 HIBOR 長期處於高位並觸及封頂息率時,供樓開支的變化主要取決於銀行最優惠利率(P)的走向。舉例而言,若一筆 500 萬港元、30 年期 的按揭貸款,實際按息由 4.125% 下調 25 個基點至 3.875%,每月供款約減少 720 至 750 港元,全期利息支出可顯著降低數十萬港元。
2. 定存回報與無風險收益
港元定期存款利息與銀行資金需求及美元同業拆息高度掛鈎。高息環境下,定期存款為追求穩健收益的資金提供良好回報;而在減息通道開啟後,各期限存款回報會陸續下滑,推動資金流向債券、高息股或尋求其他投資回報。
3. 股票市場與物業估值
利率下行理論上有利於降低企業借貸成本並推高估值倍數。然而,港股與本地樓市表現同時受宏觀經濟基本面、內地政策環境、供求格局與人口結構等多重因素制約。利率只是決定資金流動性的關鍵背景條件,並非決定資產價格走勢的唯一變數。
常見認知誤區澄清
- 誤區一:美聯儲只要調息,香港銀行一定同日等幅跟進。
事實上,在聯繫匯率下港元利率長期走勢必須跟隨美元,但受本地銀行體系總結餘、存款基礎及封頂機制影響,最優惠利率(P)往往存在時間差,且累計調整幅度通常小於美息。 - 誤區二:點陣圖標註的路徑是聯儲局的政策承諾。
點陣圖僅反映委員在填表時點基於現有數據的主觀預測,一旦宏觀通脹或就業環境突變,後續季度的預測中位數會大幅修正。 - 誤區三:減息周期開啟必然利好股票資產。
若減息屬於防禦性降息,往往有利資產定價;但若減息是因為實體經濟面臨顯著衰退風險,企業盈利預期的大幅下調可能抵消資金面寬鬆的利好。
個人投資者與借款人的應對清單
- 檢視按揭合約條款:確認現有按揭計劃是 H 按還是 P 按、封頂息率與基準 P 值的具體計算方式,評估利息調整對現金流的即時影響。
- 管理現金與債券組合期限:在利率周期拐點前,適度鎖定中長年期優質定息資產或高信貸評級債券,避免資金集中在隨息浮動的超短期存款。
- 建立官方數據追蹤渠道:建議直接參考美聯儲與金管局的官方公布,並結合市場利率期貨預期,客觀評估資產配置環境。
常見問題(FAQ)
Q1:聯儲局議息會議一年召開幾次?具體甚麼時候公布結果?
FOMC 每年常規舉行 8 次政策會議。決議通常於香港時間星期四凌晨(夏令時為凌晨 2:00,冬令時為凌晨 3:00)對外公布,隨後進行主席新聞發布會。
Q2:甚麼是點陣圖(Dot Plot)?為甚麼不是每次議息都有?
點陣圖是「經濟預測摘要(SEP)」的一部分,記錄每位決策委員對未來幾年年末利率水平的匿名預測。該摘要僅在每年 3 月、6 月、9 月和 12 月的季度會議上更新發布。
Q3:香港供樓人士選擇 H 按還是 P 按更受惠於減息?
在拆息高企階段,H 按借款人普遍以「封頂息率」供樓(實質等同 P 按息率);若進入持續減息周期且銀行流動性充裕,HIBOR 下行速度通常快於銀行下調最優惠利率(P),此時 H 按供樓開支回落的敏捷度往往高於 P 按。
Q4:在哪裡可以查閱真實的加息/減息概率預期?
市場普遍參考芝加哥商品交易所的 CME FedWatch 工具,該指標根據 30 天期聯邦基金期貨價格,即時推算各次 FOMC 會議維持、上調或下調利率的市場隱含概率。


