
I’m thinking through how to approach this.
I’m thinking through how to approach this.
The initial summary mentions **MPF** (“強積金”) without explaining its susceptibility to **Quantitative Easing (QE)** and **yield changes**. I’ll add a concise explanation to address this gap. This will involve describing how **fixed-income funds** (bonds) and **equity funds** within MPF are impacted by shifts in the monetary policy environment. The article also needs an investment disclaimer. Furthermore, I need to incorporate precise data references regarding the **Federal Reserve’s** actions in **2020** to bolster the analysis.
The analysis requires precise wording to avoid overstating the impact on property markets and clarifies this impact within the rate cut cycle. Revisions are needed to ensure mobile layout compatibility by removing width constraints from tables. Furthermore, I will rephrase an unclear sentence concerning QE and inflation and streamline the explanation of the Linked Exchange Rate System. The article also requires a more neutral heading for forward-looking assessment of quantitative easing.
The HTML structure is being audited to remove width and height constraints. Style attributes are examined to ensure compliance, specifically targeting and eliminating any `max-width`, `width`, `max-height`, or `height` declarations within the inline styles. Forbidden words are being searched for and will be removed.
Theme color adjustments are being assessed, verifying the selected palette’s accessibility and visual harmony, and making refinements to the heading and callout styles. The opening content requires verification of data accuracy, specifically referencing the Federal Reserve’s balance sheet expansion in 2020. I will integrate the impact of QE on MPF explicitly into the introduction.
Understanding the impact of central bank actions requires tracing the flow of money and identifying its ultimate destination. QE’s effect on MPF portfolios, particularly bond funds’ duration risk and equity funds’ valuation multiple expansion, must be clearly explained.
The property price statement needs careful wording to accurately reflect market conditions, acknowledging limitations on price increases despite low interest rates. Clarification of a complex sentence about QE’s impact on inflation is also needed.
FAQ structure requires thorough review and organization. A suitable disclaimer will be added at the end.
The initial content format adheres to the rule that the article’s beginning should not be a heading or citation introduction. The FAQ structure as an end is also confirmed. Key terms are being formatted with a consistent style. The theme color will be used consistently throughout the article.
The Federal Reserve’s balance sheet data from March 2020 requires integration to illustrate the scale of quantitative easing. The article’s introduction will explicitly connect this data to the topic. The current HTML structure has been checked for compliance with style rules, and no width or height restrictions are present within the inline styles. Tables have been checked and confirmed to not have width/height constraints.
2020年3月初,以聯儲局每週發布的H.4.1統計數據計,其資產負債表規模約為4.2萬億美元;到了同年7月中,這個數字已迅速升穿7萬億美元大關。路透社當時以「聯儲局啟動主街貸款、資產負債表突破七萬億」為題記錄了這場史無前例的流動性擴張(路透社關於聯儲局資產負債表突破七萬億美元的報道)。那段時期,金融市場每天密切追蹤央行買入國債與機構按揭抵押證券的步伐。隨著貨幣政策周期演進,市場關注的焦點已轉向央行縮表的節奏與終點,以及非常規貨幣工具在未來經濟承壓時的啟動邏輯。
「量化寬鬆」(Quantitative Easing,簡稱QE)常被簡化為「印銀紙」,並被直接用來解釋樓價升跌、股市估值及通脹起伏。這種直觀說法雖然易於傳播,卻忽略了金融體系內部的傳導機制。要準確評估QE對按揭供款負擔、強積金(MPF)各類基金回報以及股票資產定價的實質影響,必須釐清中央銀行的實際操作步驟、資金在中介機構的流轉路徑,以及最終沉澱的資產領域。
量化寬鬆是甚麼:拆解「量化」與「寬鬆」的運作本質
「量化」聚焦於央行操作的規模與數量。在傳統貨幣政策框架下,央行主要透過調整短期政策利率來引導借貸成本;而在推行QE時,央行則直接設定資產購買的金額目標(例如每月採購固定額度的債券),跳過單純的價格調控。「寬鬆」則指金融體系內的流動性處於充裕狀態,信貸門檻與資金成本同步降低。兩者結合,量化寬鬆即是央行在常規利率工具接近零下限時,透過增設銀行儲備向市場購買中長期金融資產,直接向金融體系注入龐大流動性的非常規政策。
在實際操作層面,央行在公開市場向一級交易商(包括商業銀行、保險機構及大型基金)收購政府債券或按揭抵押證券(MBS)。賣方在交出債券後,其在央行開設的儲備帳戶將獲得相應的資金劃撥,轉化為銀行的超額儲備。在此過程中,市場上的中長期安全資產被央行吸納,銀行體系則獲得等值的電子流動資金。整個運作並不需要印製實體紙幣,而是透過央行資產負債表兩端(資產端持債增加、負債端儲備增加)同步擴張來完成。
回溯貨幣政策歷史,日本央行於2001年率先開創此操作模式。為擺脫長期通縮與流動性陷阱,日本央行將市場調節目標由無擔保隔夜拆借利率改為「當座預金餘額」(即商業銀行存放在央行的準備金總額),量化寬鬆概念由此確立;日本銀行關於金融市場調節方針變遷的說明詳細記載了此項操作目標的轉型過程。2008年環球金融海嘯爆發後,聯儲局將QE推向全球主要資本市場,先後推行數輪大規模資產購買計劃;英倫銀行於2009年、歐洲央行於2015年亦相繼跟進。到了2020年公共衛生事件爆發,QE已成為成熟經濟體應對流動性危機的標準應急工具。
流動性如何傳導至資產市場:四大核心渠道
央行擴表買債僅是起點,流動性對資產價格的推動主要依賴四大傳導途徑。這四條路徑解釋了為何股市與房地產市場對QE的反應往往較實體經濟更為迅速。
渠道一:壓低長年期無風險利率
當央行在市場上持續買入大量中長期國債,長債供應減少帶動債價上升,對應的國債孳息率隨之被壓低。十年期國債孳息率作為全球金融市場的核心定價基準,其下行會帶動企業發債成本、按揭利率基準以及各類折現估值模型的無風險利率下降,迅速降低全社會的長期融資門檻。
渠道二:資產組合再平衡效應
原先持有低風險國債的機構投資者(如養老基金、保險公司及資產管理機構)將債券出售予央行後,帳戶沉澱了收益率極低的現金儲備。為滿足負債端的長期回報要求,這些機構被迫將資金重新配置至更高回報的替代資產,例如投資級企業債、高收益債券、房地產信託(REITs)及高息優質股票。這種由安全資產轉向風險資產的「追逐收益」(Reach for Yield)行為,促使整體市場的信用利差收窄並推升資產估值。
渠道三:央行信號與預期引導
央行正式宣布推出QE,實質上向市場傳遞了維持超寬鬆環境的明確承諾,消除了市場對短期內政策收緊的顧慮。這種強烈的信號效應能夠迅速穩定投資者情緒,降低市場波動率指數(VIX),促使機構與個人投資者提高風險偏好,進一步修復在危機中受損的流動性溢價。
渠道四:匯率調整與跨境資本流動
推行大規模QE的國家,其貨幣資產的回報率相對下降,資金往往會流向具備息差優勢或增長潛力的海外市場,對本國貨幣匯率構成下行壓力。對實行聯繫匯率制度的香港而言,美元流動性外溢會促使資金流入港元體系,牽動本地銀行同業拆息與貨幣基礎的變化。
| 傳導渠道 | 核心運作機制 | 主要受影響範疇 |
|---|---|---|
| 長端利率渠道 | 央行集中收購長債,壓縮長端期限溢價 | 公債價格、定息按揭基準、企業發債利息 |
| 組合再平衡 | 機構資金被迫由低息儲備轉向高回報資產 | 股票市場、高收益債券、房產信託基金 |
| 信號效應 | 明確央行托底承諾,定錨未來寬鬆預期 | 市場恐慌情緒、信貸違約溢價、融資意願 |
| 跨境資金渠道 | 低息貨幣尋求外溢收益,流向高息或新興市場 | 匯率走勢、新興市場資產、港元銀行體系結餘 |
央行政策工具箱定位:QE與其他常規工具之差異
中央銀行的貨幣政策工具箱包含多種工具,各自針對金融體系的不同層面。將各項工具並列比較,有助於清晰辨識不同政策出台時的市場指向:
| 工具名稱 | 核心操作方式 | 適用場景與主要目標 |
|---|---|---|
| 政策基準利率 | 設定銀行間隔夜拆借的目標利率區間 | 常規經濟周期調控,直接影響短端同業拆借與儲蓄利息 |
| 法定存款準備金率 | 調整商業銀行必須存放在央行的存款比例 | 直接調控商業銀行信貸派生能力與基礎貨幣乘數 |
| 量化寬鬆(QE) | 央行創設準備金直接買入中長期證券 | 在短端利率觸及零下限時,直接壓低長端利率與風險溢價 |
| 量化緊縮(QT) | 到期債券不再全額再投資或主動向市場售債 | 回收金融體系過剩儲備,修復期限溢價並防止經濟過熱 |
| 前瞻性指引 | 央行透過官方聲明指引未來的利率路徑預期 | 穩定市場對長期貨幣環境的預期,減緩金融波動 |
| 收益率曲線控制(YCC) | 承諾無限量買賣以將特定年期國債孳息鎖定在目標值 | 精確壓制政府債務融資成本,日本央行曾長期實施並於2024年結束 |
值得關注的是,香港金融管理局在聯繫匯率制度下,運作邏輯與具備獨立貨幣政策的中央銀行截然不同。金管局不推行主動買債的QE,其主要法定職能是維持港元匯率在7.75至7.85兌1美元的兌換保證區間內。因此,香港本地的流動性水位主要是全球美元體系寬鬆或收緊的聯動映射。
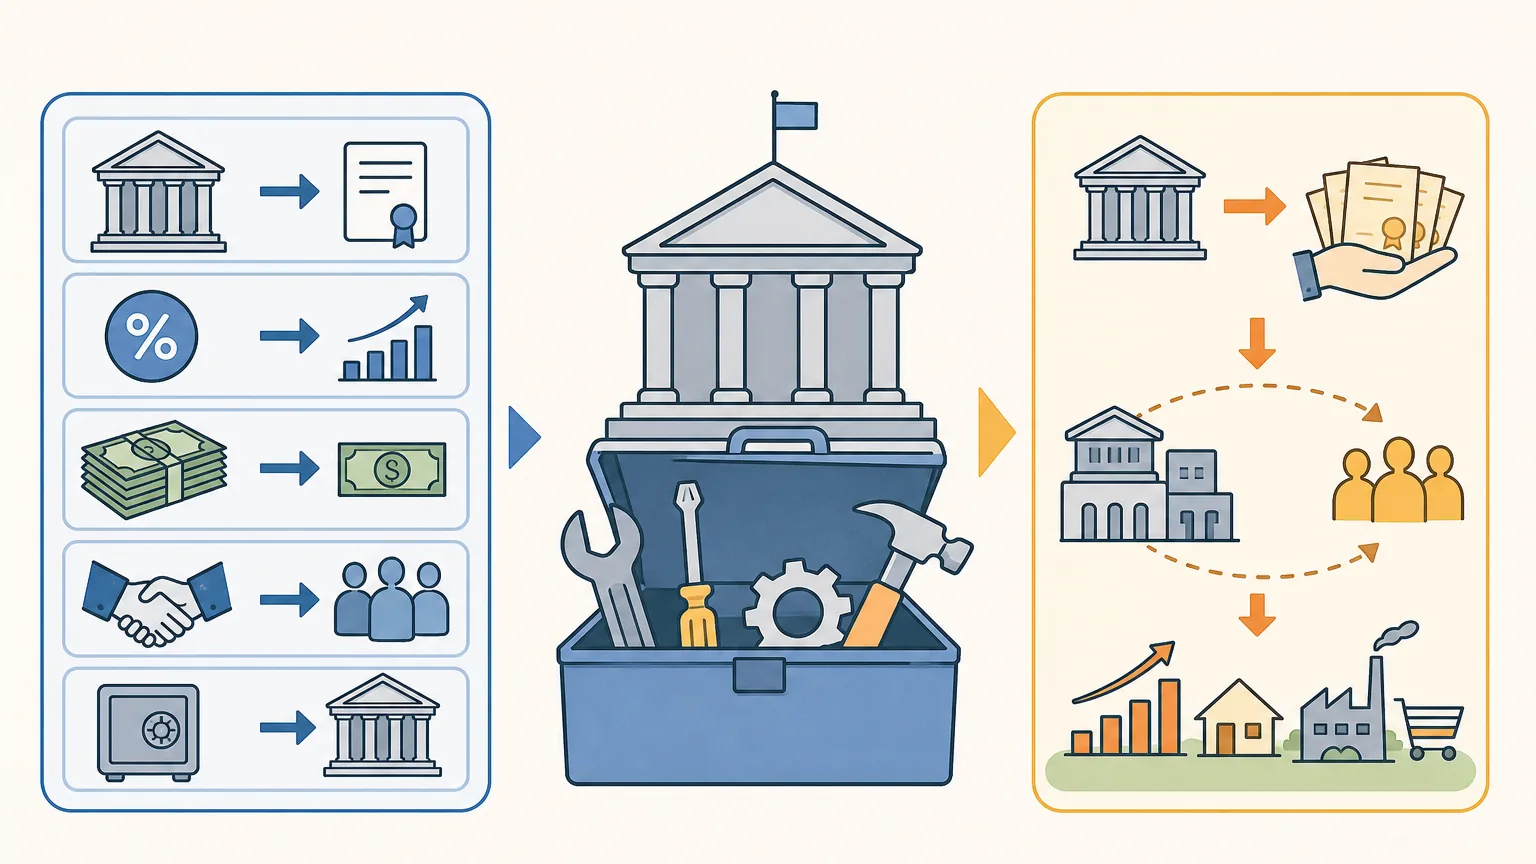
QE對股市與強積金組合的實質機制
股票資產的內在價值取決於兩大因素:企業在未來產生的自由現金流,以及評估這些現金流時所採用的折現率(Discount Rate)。QE對實體盈利的提振需要經過漫長的信貸傳導,但對折現率的壓縮卻幾乎是即時的。
當央行壓低無風險利率並收窄風險溢價時,分母端的折現率同步走低,使未來現金流的現值大幅提升。這一效應對高增長型科技股與新經濟板塊最為顯著,因其利潤釋放集中於未來遠期,其估值對折現率變化具備極高敏感度。2020至2021年間全球科技股的估值擴張,主要驅動力正是無風險回報率的快速下行。而當2022年聯儲局轉向縮表與加息時,反向定價機制亦導致前期高估值成長股承受較大回撤。
對香港僱員關注的強積金(MPF)資產而言,QE周期的影響主要體現在兩類主要基金成分中:
- 強積金股票類基金:直接受益於全球流動性溢出與估值乘數擴張;但在寬鬆轉向緊縮的過渡期,股票市場估值回調會令混合資產基金的權益部位承壓。
- 強積金債券類基金:在QE初期,長債孳息率大幅下行,帶動既有債券持倉價格上升,取得可觀資本利得;然而在超低息環境延續期間,新買入債券的票面利息收益偏低,且當貨幣政策一旦重回加息與縮表周期,債券基金將面臨存續期(Duration)帶來的價格下跌風險。
央行擴表決定了金融市場的資金水位,資產質素與盈利能力則決定了個別船隻的堅固程度。水位上漲時各類資產普遍受惠;當流動性退潮時,基本面與現金流實力方顯關鍵。
QE對樓市與按揭供款的影響傳導
對於香港本地家庭而言,QE的影響最直觀地體現在每月物業按揭供款與融資成本上。香港按揭貸款主要分為與銀行同業拆息掛鈎的「H按」及與最優惠利率掛鈎的「P按」,兩者均深受港元資金池充裕程度的制約。
在聯繫匯率制度下,金管局承諾在7.75港元兌1美元的強方兌換保證水平向銀行買入美元、沽出港元;並在7.85弱方兌換保證水平買入港元、沽出美元。金管局關於聯繫匯率制度運作的說明對該自動調節機制有清晰界定。當美國推行QE引發資金流入港元體系並觸及7.75強方保證時,金管局被動注資,銀行體系總結餘隨之擴大,推動一個月港元拆息(HIBOR)降至歷史低位,使H按實質按息顯著低於租金回報率,形成實質的資產定價支持。
反之,當美國啟動緊縮周期、港美息差擴闊誘發套息交易時,港元匯率觸及7.85弱方保證,金管局按機制買入港元,銀行體系總結餘收縮帶動HIBOR回升,疊加銀行上調P按基準,業主的利息負擔隨之增加。回顧2020至2021年超低息時期,香港物業價格雖有流動性支撐,但受制於本地經濟環境與人口流動變化,其升幅相對部分海外成熟城市更為平緩;而隨著後續息口回升,樓市交投亦相應降溫。這印證了利率環境是樓市的重要變數,但土地供應、人口結構、家庭收入與宏觀經濟景氣同樣構成關鍵支撐。
實體經濟層面:通脹生成機制、就業與分配效應
QE對實體經濟的影響複雜且存在滯後性。2008年金融海嘯至2019年間,主要央行長期維持資產負債表擴張,但發達經濟體的通脹率普遍處於低位;然而2021年後全球通脹卻迅速飆升至數十年高位。這兩種截然不同的經濟表象,揭示了貨幣創造轉化為商品通脹的中間鏈條。
QE創造的是中央銀行體系內的準備金,並非直接送達消費市場的現金。若商業銀行因風險偏好保守而選擇將儲備存於央行,貨幣乘數受阻,流動性便無法轉化為實體信貸。2020年後的不同之處在於,貨幣寬鬆與大規模財政補貼政策同時落地,直接補充了家庭與企業帳戶的現金儲備,疊加供應鏈瓶頸,最終催化了普遍的商品通脹。QE為物價上漲提供了充裕的流動性基礎,但要演變成實質物價膨脹,仍需商業信貸擴張、財政直接刺激與實體供求失衡等多重因素共振。
在就業與產業結構方面,極低利率環境降低了企業債務展期難度,在經濟蕭條期保護了就業崗位;但長期超低借貸成本亦可能引發資源錯配,使欠缺營運效率與盈利能力的企業得以依賴廉價信貸存續,削弱整體經濟的生產力更新動能。此外,QE主要推升金融資產與物業價格,使資產持有階層受惠顯著,而依賴固定薪酬為主的群體在通脹上升時生活成本增加,引發對財富差距擴大的持續探討。
量化緊縮(QT):央行縮表的限制與現實邊界
與QE相反的操作是量化緊縮(Quantitative Tightening,簡稱QT)。主要操作途徑包括:到期債券本金不再全額進行再投資(被動縮表),或在二級市場主動沽出資產(主動縮表)。絕大多數央行在操作時優先採取被動縮表,以平滑對市場流動性的衝擊。
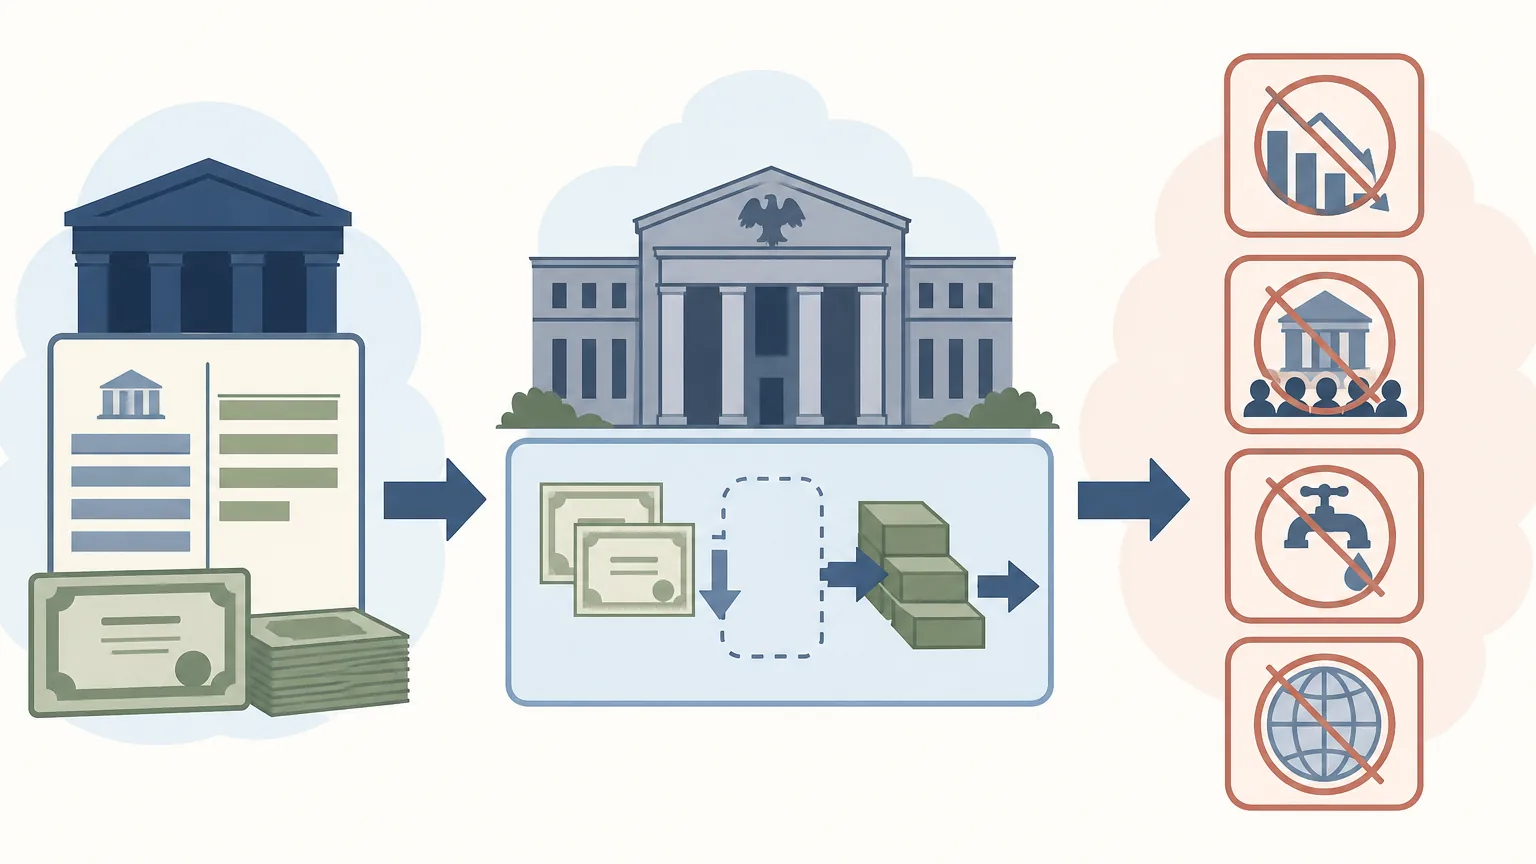
央行縮表不能無限制推進。金融機構在巴塞爾協議等現代審慎監管框架下,必須持有足夠規模的高質量流動性資產(HQLA)。若央行抽離儲備過度,銀行體系儲備降至充裕儲備水平以下,貨幣市場的隔夜回購利率便可能脫離政策目標區間(如2019年9月美國回購市場流動性驟緊事件)。掌握縮表動向,需定期追蹤官方數據源,聯儲局每週發布的資產負債表報告(Factors Affecting Reserve Balances – H.4.1)提供了總資產與儲備餘額變化的客觀依據。
評估量化寬鬆走向:應關注的六大核心指標
分析全球貨幣流動性狀態與資產定價走勢,可定期審視以下客觀指標:
- 主要央行資產負債表總規模:聯儲局、歐洲央行及日本央行的每週或每月資產總額變化趨勢。
- 商業銀行在央行的儲備餘額:反映銀行體系實質可支配的無風險流動性水平。
- 十年期國債孳息率與期限溢價:衡量市場對長期通脹預期與債券供求結構的核心定價。
- 實質利率(名義利率減去通脹預期):實質利率高低直接決定了各類風險資產與黃金等非生息資產的吸引力。
- 香港銀行體系總結餘與1個月HIBOR:本地按揭供款成本與港元資金流向的晴雨表。
- 央行資產規模佔GDP比例:用於橫向比較不同歷史周期中貨幣擴張的相對深度。
常見認知誤區剖析
誤區一:量化寬鬆等同於實體印鈔?
QE在操作上是央行透過電子記賬方式增加金融機構的儲備帳戶餘額,而非直接印刷實體紙幣並分發給大眾。這些儲備金局限於中央銀行體系內部,必須透過商業銀行的信貸投放或財政實體支出,才能轉化為廣義貨幣供應量(M2)。
誤區二:只要推行QE就必然誘發惡性通脹?
貨幣供應只是通脹的必要條件之一而非充分條件。如果商業銀行惜貸、居民儲蓄率高企且企業資本開支意願不足(例如流動性陷阱階段),QE注入的資金會滯留於金融體系內部推高資產價格,實體商品市場未必出現廣泛的物價上漲。
誤區三:降息周期開始就等於重啟QE?
降息屬於價格型調控工具,調整的是短期隔夜利率區間;QE屬於數量型調控工具,主要針對長端債券資產進行主動採購。央行在進入降息周期時,完全可以維持資產負債表規模不變甚至繼續推進被動縮表,兩者不能混為一談。
常見問題(FAQ)
Q1:量化寬鬆(QE)與常規降息有甚麼本質分別?
常規降息主要調控短期貨幣市場利率,影響借貸定價基準;QE則是央行在短端利率降至接近零下限時,直接在市場買入中長期政府債券與按揭抵押證券,以直接擴大資產負債表並壓低長端利率與風險溢價。
Q2:香港金管局會自行推行量化寬鬆嗎?
不會。在聯繫匯率制度下,香港金管局的法定目標是維持港元匯率在7.75至7.85兌1美元區間穩定,並無獨立的中央銀行買債擴表權能。香港的流動性寬鬆或緊縮,主要隨美元資金進出與兌換保證機制的自動調節而變動。
Q3:量化緊縮(QT)開啟時,投資者應如何看待強積金(MPF)組合?
在QT周期中,央行抽離儲備推升實質利率與長端債息,股票資產的估值乘數面臨重估,長期債券基金價格亦可能受存續期風險拖累。投資者可定期檢視個人年齡與風險承受度,關注資產多元分散配置,避免過度集中於單一高波動板塊。
Q4:為甚麼低息環境下香港樓價有時依然會出現調整?
低息與QE能降低每月的按揭融資成本,但樓市的整體走勢同時受住宅新增供應、人口遷移趨勢、居民家庭可支配收入、經濟增長前景及外圍宏觀環境等多重結構性因素制約,利率並非決定資產價格走勢的唯一變數。


