
買股票、買債券、做定期存款,經常會遇到一個核心財經詞彙——縮表。財經新聞常以「央行縮表抽走市場資金」作為標題,聽起來像是有一部抽水機將流動性直接抽乾。真實情況則更偏向制度化與記帳機制:央行透過資產與負債科目的調整,逐步改變銀行體系的準備金規模,進而牽動整個金融市場的資金鬆緊。
要完整理解這個概念,需要將三件事串聯起來:央行的資產負債表結構、由擴張轉向收縮的運作機制,以及這股資金力量如何沿著債券、股票、匯率與香港本地市場逐步傳導。
縮表意思是什麼:拆解「縮」與「表」
縮表意思即為「縮減資產負債表」,英文稱為 Balance Sheet Reduction,市場通常稱之為量化緊縮(Quantitative Tightening,簡稱 QT)。這是指中央銀行縮減自身持有的資產規模,同時讓對應的負債規模同步下降。最常見的操作方式,是央行持有的政府國債或機構按揭抵押證券(MBS)到期時,收回本金後不再進行全額再投資,讓這批資產從帳面上自然退出;資產端減少的同時,負債端的商業銀行準備金亦相應縮減,整張資產負債表的規模隨之縮小。
核心定義歸納:縮表是央行讓資產負債表從高位回落的貨幣政策,主要透過「債券到期不再全額續投」或「主動售債」,使銀行體系的準備金與整體流動性逐步收回。
在香港市場,縮表常被形像地稱為「收水」。水位代表金融系統內可自由運用的流動性,「收水」即是調降水位高度。縮表調整的是流動性的數量,而加息調整的是資金借貸的價格(利率)。兩者分屬不同維度的貨幣政策工具。
縮表並不意味著央行的資產負債表會重返過去極低的歷史水平。即使經歷數年的持續縮減,資產規模通常仍會遠高於歷史常態。政策的重點在於讓流動性回到「充裕但不過剩」的運作區間。
央行資產負債表的內部構造
理解縮表的本質,先要掌握央行資產負債表的結構。其會計邏輯與一般企業相同:左方為資產,右方為負債加資本,兩者始終保持平衡。央行的特殊性在於能夠透過發行貨幣與創造準備金來擴充負債。
| 資產端(央行持有) | 負債端(央行對外負債) |
|---|---|
| 政府債券(國債) | 商業銀行準備金存款 |
| 按揭抵押證券(MBS) | 隔夜逆回購餘額(ON RRP) |
| 外匯儲備與黃金資產 | 政府財政部存款帳戶(如美國 TGA) |
| 向金融機構提供的貸款與流動性工具 | 流通中的法定現金貨幣 |
| 其他金融資產 | 自有資本與各項撥備 |
資產端中,國債與 MBS 是量化寬鬆時期的主要買入標的,也是縮表階段的核心處理對象。在負債端,商業銀行準備金是金融市場的核心樞紐。商業銀行存放在央行的準備金既是滿足監管要求的流動性緩衝,也是銀行同業拆借市場的基礎。準備金充裕,市場銀根寬鬆;準備金緊縮,同業拆借利率容易出現波動。
負債端另外兩項關鍵科目分別為隔夜逆回購(ON RRP)與財政部一般帳戶(TGA)。貨幣市場基金透過 ON RRP 將閒置資金借予央行賺取利息,這筆資金扮演著流動性緩衝墊的角色;當逆回購餘額被消耗完畢,縮表抽走資金的壓力就會更直接地轉化為銀行準備金的縮減。而財政部發債重建 TGA 現金帳戶時,資金會自私人銀行體系抽離;待財政部支出撥付時,資金又會回流體系。因此,追蹤縮表進程,需綜合觀察準備金、ON RRP 與 TGA 的三方消長。
擴表與縮表的具體運作機制
擴表(量化寬鬆 QE)的過程:央行向一級交易商(主要是大型商業銀行)購買政府國債,並在銀行的央行準備金帳戶中記入對應金額。商業銀行的資產端由「持有國債」變為「持有準備金」,整體金融系統的流動性增加,推動長期市場利率走低。
縮表(量化緊縮 QT)的逆向過程:當央行持有的國債到期時,財政部需償還本金。若央行不再將本金重新投入債市,財政部便需向私人部門(如退休基金、資產管理機構、一般投資者)發行新債籌集資金。當私人投資者調動銀行存款購買新債時,資金由商業銀行體系回流財政部並交予央行註銷,銀行體系的準備金即告減少。
縮表運作包含兩重效應:一方面是銀行準備金的被動收縮,降低了市場整體的資金量;另一方面是國債供應重新回歸私人市場,需由私人資金承接,進而推動債券殖利率與期限溢價重整。
央行推行縮表的主要動因
長期維持龐大的資產負債表會對金融穩定產生外溢效應,促使央行推動縮表的主要考量包括:
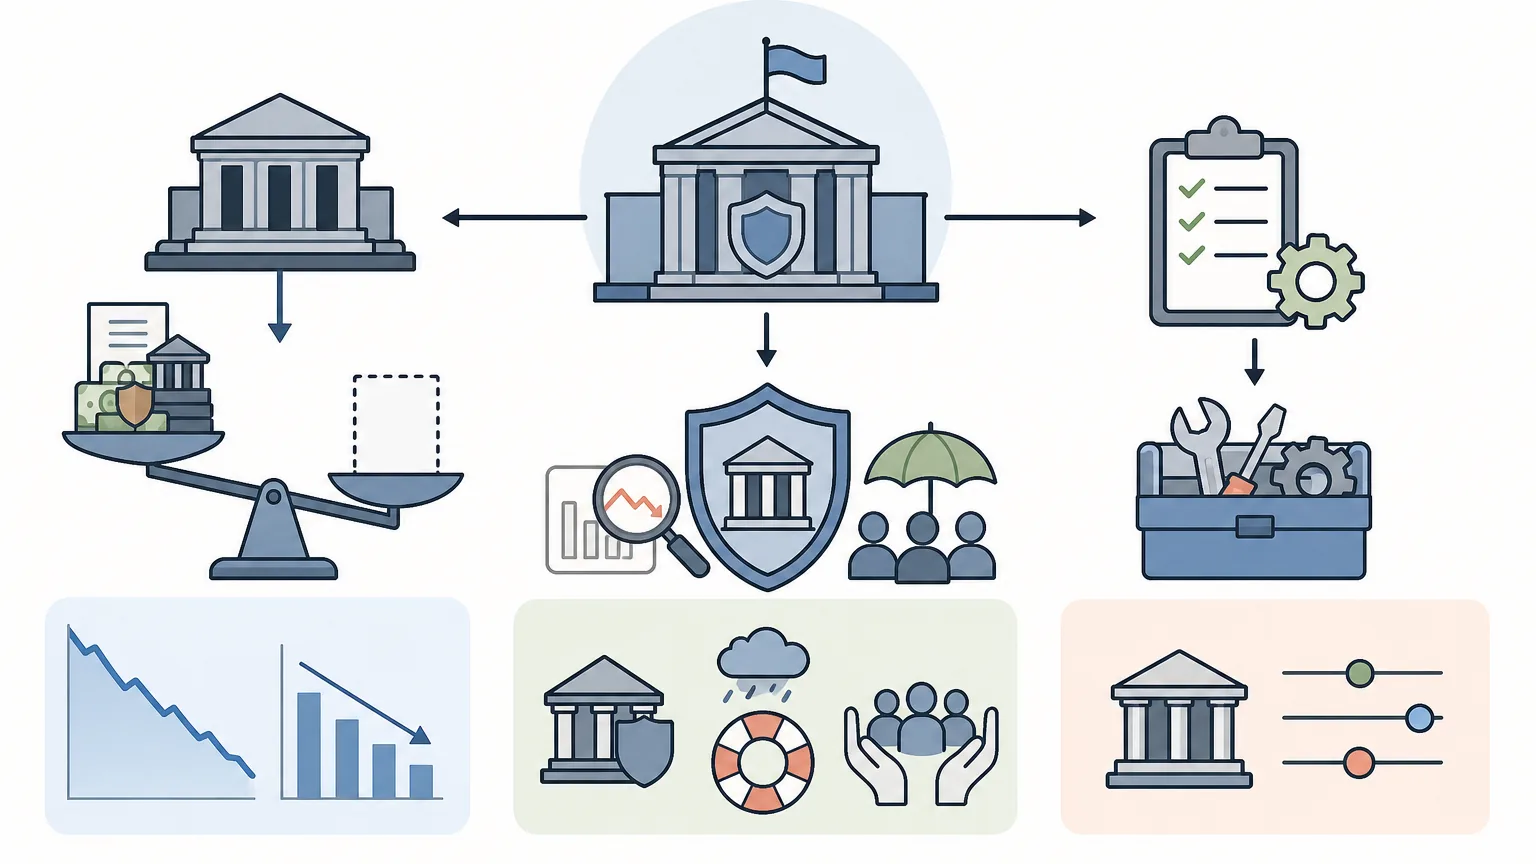
- 控制通脹預期:收回超額注入市場的流動性,收緊整體金融環境,協助物價回到穩定目標。
- 重建政策彈藥空間:縮減資產負債表規模,為未來應對潛在經濟衰退或金融危機預留重新擴表的寬鬆空間。
- 修復市場價格發現機制:減少央行對債券市場的深度干預,讓國債長端殖利率重回市場供求定價。
- 防範資產泡沫與道德風險:長期泛濫的廉價流動性容易助長過度借貸與高風險投機行為。
- 維持央行運作獨立性:降低長期大量持有政府單一債務所引發的財政赤字貨幣化質疑。
縮表的執行方式與節奏管理
央行縮減資產負債表的途徑主要分為以下幾種:
| 執行路徑 | 操作方式 | 市場衝擊與特點 |
|---|---|---|
| 被動縮表(到期不續投) | 債券到期後收回本金,不再全額再投資 | 主流做法,節奏清晰可預測,市場擾動最小 |
| 設定每月贖回上限 | 設定每月國債與 MBS 不續投的最高額度 | 透明度高,有助於一級交易商提前安排發債承接 |
| 主動售債(Active Sales) | 直接在二級公開市場拋售持有的債券 | 直接大幅增加二級市場供應,對資產價格衝擊較大 |
| 階段性放慢(Tapering QT) | 隨著準備金接近目標水平,逐步調降每月上限 | 用於防範貨幣市場流動性突發緊張的風險管理操作 |
以美聯儲(Fed)2022年啟動的縮表週期為例:2022年6月啟動時,每月不續投上限設定為 475 億美元(國債 300 億、MBS 175 億);同年9月起將上限提升至每月 950 億美元(國債 600 億、MBS 350 億)。進入2024年6月,美聯儲開始放慢縮表節奏,將國債上限調降至每月 250 億美元,MBS 維持 350 億美元(總上限 600 億美元);2025年4月進一步將國債上限壓縮至每月 50 億美元,整體上限降至 400 億美元。隨著銀行體系準備金逐步回落至「充裕水平」上方,美聯儲於 2025年12月1日正式終止該輪 QT 程序,政策重心轉入常態化的準備金管理。
縮表 vs 加息:兩者的核心差異
加息與縮表雖然都是貨幣緊縮手段,但兩者的調控向度不同:
| 比較維度 | 加息(Rate Hike) | 縮表(QT) |
|---|---|---|
| 工具屬性 | 價格工具(調節借貸基準成本) | 數量工具(調節基礎貨幣總量) |
| 直接傳導位置 | 短期政策利率、同業拆借利率 | 商業銀行準備金、國債期限溢價、長端殖利率 |
| 市場傳導節奏 | 訊號直接,金融機構迅速跟進定價 | 漸進累積,效果隨時間逐步顯現 |
| 政策調整彈性 | 具備高度機動性,可隨經濟數據隨時升降息 | 通常按預定計劃進行,避免頻繁大幅變動擾動市場 |
簡言之,加息直接拉高資金的使用成本,縮表則改變金融體系內的可用資金總量與供求結構。兩者常配合實施,但影響長端與短端利率的機制各有側重。
縮表如何影響股、債、匯與香港市場
央行縮減資產負債表的過程,會經由金融體系的傳導鏈條逐步波及各類資產:
1. 債券市場:期限溢價回升與殖利率承壓
央行減少買債或不再續投後,市場上的國債供應轉由一般投資機構吸收。為吸引私人資金承接長天期債券,市場往往要求更高的回報補償,促使期限溢價(Term Premium)擴大,進而推升中長端國債殖利率,增加企業與個人的長期借貸融資成本。
2. 股票市場:估值調整與盈利折現效應
縮表對股市的影響需從多重面向檢視:一方面,無風險利率(國債殖利率)上升提高折現率,對高估值的高增長型科技股帶來估值壓縮壓力;另一方面,準備金收縮可能壓低市場風險偏好。然而,若企業整體盈利增長強勁,往往能抵消估值下修的負面影響,歷史上縮表期間股市並不必然單邊下跌。
3. 外匯與全球流動性
美元縮表推升美元資產的吸引力,容易促使國際資金回流美元體系,對部分外債負擔重、外匯儲備較薄弱的新興市場經濟體形成本幣貶值與資金外流壓力。
4. 香港市場的傳導路徑(HIBOR、樓市與港股)
在聯繫匯率制度下,港元與美元掛鈎,縮表帶動的美港息差擴大會引發市場套息交易。當港元匯率觸及 7.85 弱方兌換保證時,香港金管局(HKMA)會買入港元、賣出美元,導致香港銀行體系總結餘(Aggregate Balance)縮減。總結餘下降後,港元拆息(HIBOR)逐步走高,進一步推升本地銀行以 HIBOR 為基準的按揭供款壓力與企業借貸成本,並對港股估值及樓市交投產生連鎖反應。
歷史經驗:縮表週期的關鍵教訓
回顧過往經驗,縮表對市場的衝擊往往取決於流動性邊際拐點的處理:
2017至2019年縮表週期:美聯儲首次進行常態化縮表,初期運作平穩,但至 2019 年秋季,銀行準備金降至臨界水平以下,疊加繳稅與國債結算需求,引發 2019 年 9 月美國隔夜回購利率(Repo Rate)劇烈抽升。美聯儲隨即啟動定期與隔夜回購操作注入流動性,並重啟購買短期國庫券以擴充準備金。這一事件確立了各國央行在後續縮表時「必須保留充足準備金緩衝」的原則。
2022至2025年縮表週期:各主要央行面臨高通脹挑戰,縮表節奏更為審慎透明。美聯儲透過設立常設回購便利工具(SRF)作為安全網,並利用隔夜逆回購(ON RRP)作為首波流動性吸收墊,隨後分階段放慢每月上限,最終實現縮表週期的平穩著陸。各國央行因應自身經濟體質,在縮表終點與節奏上亦展現出不同步的特徵。
縮表週期結束後應持續追蹤的指標
當縮表進入尾聲或轉入常態流動性管理階段,投資者可透過以下核心指標監控市場流動性狀況:
| 監控指標 | 觀察重點與意義 |
|---|---|
| 商業銀行準備金餘額 | 觀察是否維持在央行設定的「充裕水平」之上,避免流動性短缺 |
| 隔夜逆回購(ON RRP)規模 | 評估貨幣市場閒置資金餘額,判斷流動性緩衝墊厚度 |
| 財政部 TGA 現金餘額與發債結構 | 發債偏向短債(Bills)或長債(Coupons)將影響資金吸收來源 |
| 隔夜融資利率利差(如 SOFR 與 IORB) | 監測貨幣市場是否存在潛在拆借摩擦或資金結構性緊張 |
| 香港銀行體系總結餘與 HIBOR | 評估本地銀行資金成本、貸款基準及按揭市場變化的先行信號 |
常見問題(FAQ)
Q1:縮表是否等同於央行在二級市場大幅拋售資產?
不一定。絕大多數央行在縮表時主要採取「被動縮表」(債券到期不續投),即讓到期債券的本金自然結算,僅在特殊情況下才會選擇在二級市場主動售債。這種方式節奏明確且預先向市場溝通,可大幅降低對價格的突發性衝擊。
Q2:縮表期間股市一定會下跌嗎?
不一定。股票價格受企業盈利增長、宏觀經濟前景、利率水平與市場風險偏好等多重因素共同決定。縮表主要推升長端利率折現率並收緊流動性,但若經濟基本面良好且企業盈利增速足以抵消估值壓力,股市在縮表期間仍有可能錄得正回報。
Q3:縮表與加息可以同時或分開進行嗎?
兩者可以同步進行,亦可獨立操作。例如央行可能在加息週期尚未結束時即啟動縮表,或在政策利率維持不變甚至開始減息時,依然維持適度節奏的被動縮表,具體組合取決於經濟增長與流動性調節的需要。
Q4:央行縮表最終會把資產負債表縮減到什麼程度?
央行通常不會將資產負債表壓縮至量化寬鬆前的初始水平。隨著經濟體量擴張、法定貨幣需求增加及銀行監管流動性要求提高,金融系統所需的「充足準備金」規模已顯著上升。央行一般會在準備金略高於充裕臨界點時停止縮表,維持新常態平衡。
Q5:美國縮表對香港供樓人士有何具體影響?
在聯繫匯率制度下,美元縮表帶動的利率上行與資金流向會促使香港銀行體系總結餘縮減,進而推升港元拆息(HIBOR)。對於採用 H 按(HIBOR 掛鈎按揭)的業主而言,供樓利息開支會直接上升,直到觸及封頂利率上限(Cap Rate);若銀行後續上調最優惠利率(P),封頂息率與實際供款額亦將同步增加。
免責聲明:上述內容僅供財經知識科普與市場機制分析參考,不構成任何投資建議、要約或要約邀請。金融市場瞬息萬變,投資涉及風險,讀者在作出任何投資或財務決策前應自行評估並尋求獨立專業意見。


