
「人民幣債券」這個詞在香港市場出現的頻率,十幾年來隨着宏觀環境不斷演變。2009 年跨境貿易人民幣結算試點展開後,香港逐步建立起離岸人民幣資金池,點心債發行在 2010 年至 2014 年間迎來第一輪高峰。隨着人民幣融資成本相對美元展現吸引力,加上各項跨境互聯互通機制陸續補齊,各類投資者對人民幣計價固收資產的關注度顯著提升。
同一個詞底下涵蓋了幾種運作邏輯截然不同的工具。在中國在岸銀行間市場流通的國債,與在香港發行的離岸點心債,在發行主體、投資者結構、監管規則、稅務處理及流動性特徵上均有顯著分別。理解不同市場架構、主流品種、交易機制與潛在風險,是做好資產配置的首要步驟。機構投資者可重點關注市場架構與對沖機制,零售投資者則可重點留意進場途徑與實質回報拆解。
一、人民幣債券的基本運作邏輯
以人民幣計價、以人民幣償付本金和利息的債務工具,統稱為人民幣債券。發行主體涵蓋中國財政部、地方政府、政策性銀行、商業銀行、企業,以及境外政府、國際開發機構和跨國公司。評估一隻人民幣債券的性質,主要依託三個維度:
- 發行與託管地點:在岸(中國銀行間市場、滬深交易所),還是離岸(以香港為主的境外市場)。
- 發行人屬地:境內主體還是境外主體。境外機構在境內發行的人民幣債券稱為「熊貓債」,在境外發行則歸入離岸人民幣債券。
- 結算與報價體系:在岸人民幣(CNY)與離岸人民幣(CNH)分屬兩套資金池與報價系統,市場供需及流動性深度存在差異。
投資人民幣債券的最終回報通常由三部分構成:持有期間收到的票息、債券價格變動帶來的資本利得,以及人民幣兌投資者基準貨幣(如港元或美元)的匯率波動。債券價格與到期收益率呈反向變動,剩餘期限愈長、票面利率愈低,價格對利率變動的敏感度(久期)愈高。
二、在岸市場:以銀行間市場為核心
中國在岸債券市場的託管總量絕大部分集中於銀行間債券市場。中央國債登記結算有限責任公司(中債登)與上海清算所(上清所)承擔主要的登記託管職能:前者主要託管國債、地方政府債及政策性金融債等利率品種;後者主要託管同業存單、中期票據及短期融資券等信用與流動性品種。滬深交易所市場規模相對較小,但散戶投資者可直接透過證券賬戶參與部分品種的買賣。
境外機構參與在岸銀行間市場主要通過三大管道:直接入市(CIBM Direct)、經香港的債券通「北向通」(依託香港債務工具中央結算系統 CMU 進行名義持有人託管),以及合格境外投資者(QFII/RQFII)制度。銀行間市場交易以詢價(OTC)機制為主,流動性高度集中於做市商持續雙邊報價的主權債與政策性金融債。
在岸市場的主要品種
記帳式國債:由中國財政部發行,以主權信用為背書,是境內收益率曲線的定價基準。
地方政府債券:由省級財政部門發行,收益率略高於同期限國債,整體體量龐大。
政策性金融債:由國家開發銀行、中國進出口銀行、中國農業發展銀行發行,信用資質接近主權級別,流動性充裕。
同業存單與金融債:銀行體系發行的短期流動性管理工具(同業存單)及資本補充工具(如二級資本債、永續債),後者通常包含減記條款或贖回選擇權。
公司信用類債券:包含中期票據、短期融資券、企業債及公司債等,發行主體涵蓋央企、地方國企及民營企業,信用利差分層顯著。
熊貓債:境外機構在中國境內發行的人民幣計價債券,其信用基本面取決於發行人自身資產負債狀況。
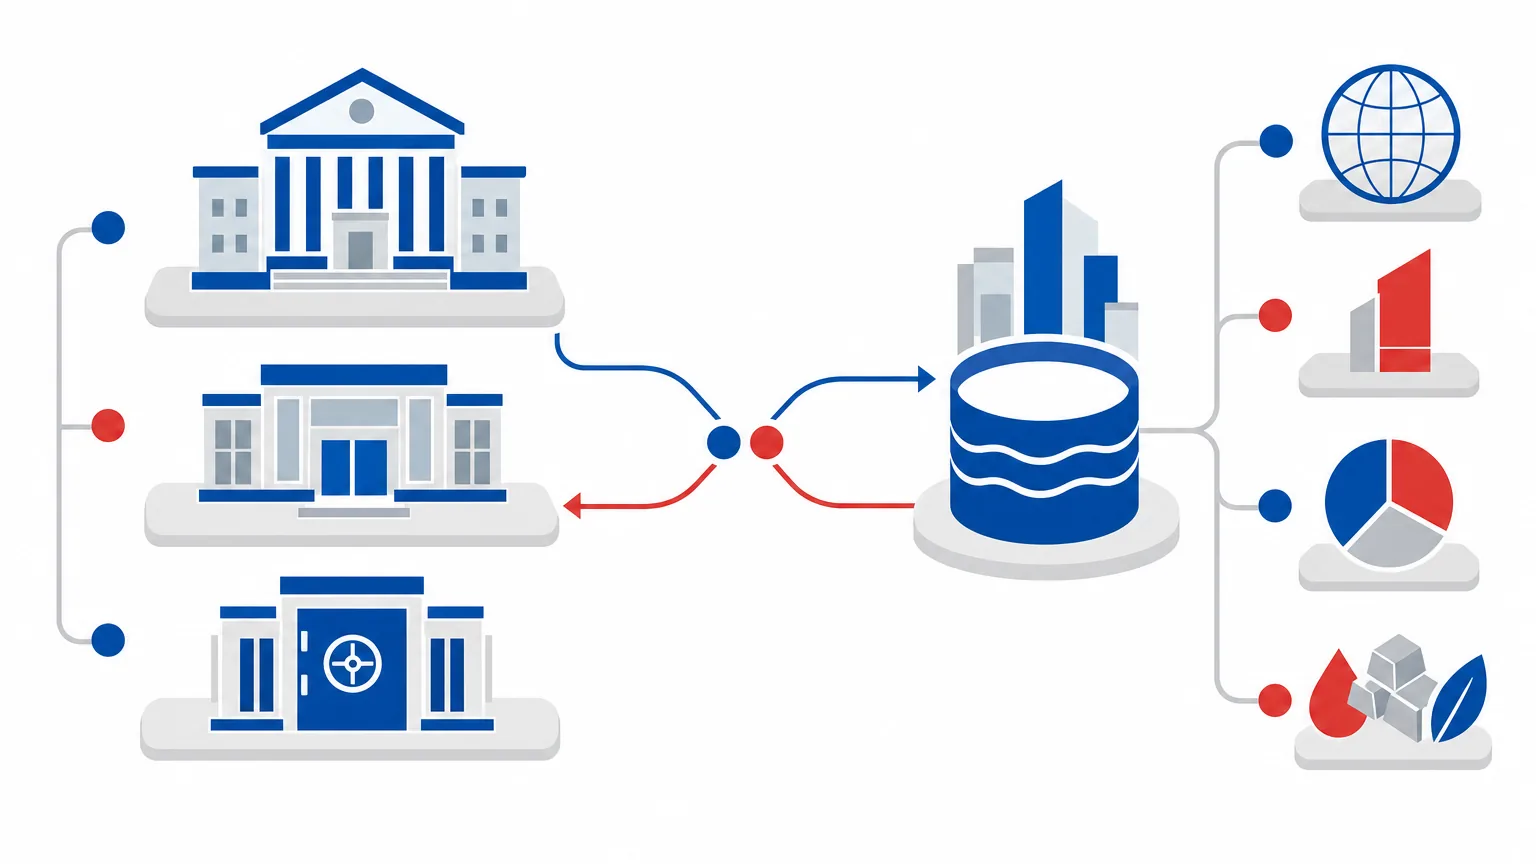
三、離岸市場:香港為樞紐的多元格局
離岸人民幣債券市場以香港為主要樞紐。2007 年國家開發銀行在香港發行首筆人民幣債券,開啟了離岸人民幣債券市場的發展歷程。這類在境外發行、以人民幣計價的債券被市場通稱為「點心債」。香港金融管理局的官方統計及市場概況資料顯示,香港擁有成熟的離岸人民幣資金池及發行結算網絡,發行主體涵蓋財政部、各省市地方政府、金融機構、跨國公司及國際多邊組織。
點心債與離岸央票的特點
點心債在離岸市場(CNH)發行與結算,投資者以境外資產管理機構、銀行財資部門及私人銀行客戶為主。相較於在岸市場,離岸信用債的二級市場做市商數量較少,買賣價差通常較寬。因此,買入並持有至到期獲取票息,與在二級市場進行高頻波段交易,在流動性管理上要求截然不同。
中國財政部定期在香港招標發行離岸人民幣國債,構建起離岸市場的基準收益率曲線。此外,中國人民銀行常態化通過香港金融管理局債務工具中央結算系統(CMU)發行離岸人民幣央行票據。離岸央票主要用於調節離岸市場人民幣流動性,其發行節奏與規模是觀察離岸人民幣資金面鬆緊的重要指標。
除香港點心債外,市場上還存在台灣的「寶島債」以及上海自貿區離岸債券(市場俗稱「明珠債」)等不同區域的品種。各品種在適用法律、託管清算鏈條及稅務合規要求上各有特定安排,投資前須核實發行備忘錄中的具體條款。
四、在岸與離岸主要品種對照
| 債券品種 | 所屬市場 | 常見發行主體 | 核心特性與關注重點 |
|---|---|---|---|
| 記帳式國債 | 在岸銀行間/交易所 | 中國財政部 | 主權信用,二級流動性最高,在岸定價基準 |
| 政策性金融債 | 在岸銀行間 | 國開行、進出口行、農發行 | 準主權信用,流動性充裕,票面利率高於國債 |
| 銀行二級資本債/永續債 | 在岸銀行間 | 商業銀行 | 票息較高,附帶條件減記或贖回延後等次級條款 |
| 熊貓債 | 在岸銀行間/交易所 | 境外機構、跨國公司 | 在岸託管,信用取決於境外母體,注意跨境資金調撥 |
| 離岸人民幣國債 | 離岸市場(香港) | 中國財政部 | 離岸基準收益率曲線核心,免受在岸資金匯出限制 |
| 點心債(信用類) | 離岸市場(香港為主) | 境內外企業、金融機構 | 離岸交割,二級市場買賣價差較寬,注重發行人基本面 |
五、互聯互通與投資者進場管道
跨境互聯互通機制的建立,大幅降低了境外機構參與在岸市場的門檻:
- 債券通「北向通」:2017 年 7 月開通,境外機構可透過香港直接買賣在岸銀行間債券,無需在境內開立結算賬戶。
- 債券通「南向通」:2021 年 9 月開通,便利境內合資格機構投資者透過香港市場配置境外債券(包括點心債)。目前南向通主要面向境內機構投資者,境內個人投資者主要透過認購基金等間接方式參與。
- 互換通:2023 年 5 月上線,境外投資者可透過該管道參與在岸人民幣利率互換(IRS),對沖人民幣利率風險。
對於零售個人投資者,直接在二級市場買入單隻點心債或在岸債券往往面臨較高的專業門檻與最低交易金額限制。常見的參與路徑包括:
- 人民幣債券基金:由專業基金經理主動管理,分散投資於在岸國債、政策性金融債或離岸優質信用債。
- 債券交易所買賣基金(ETF):跟蹤特定人民幣國債或政策金融債指數,提供較高流動性與持倉透明度。
- 私人銀行或財富管理專戶:符合專業投資者(PI)標準的客戶,可透過指定機構委託交易單隻離岸或在岸債券。
六、實質收益拆解與對沖成本考量
評估人民幣債券的實際投資價值時,不能單純對比票面利率,而應綜合考慮到期收益率(YTM)與貨幣轉換成本:
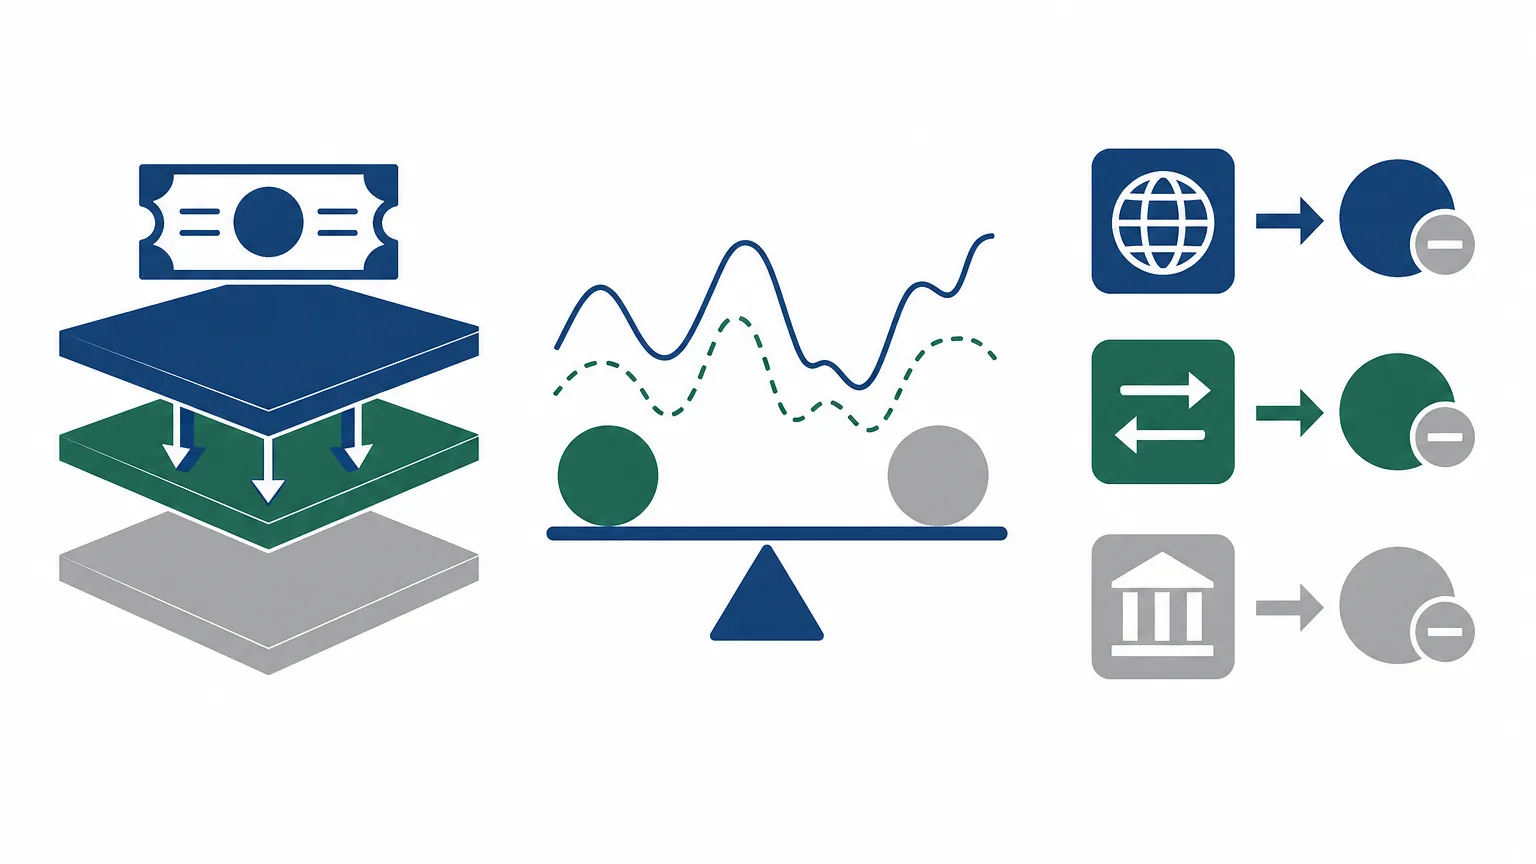
實質綜合回報 = 票面利息收入 + 買賣價差損益 – 匯率對沖成本(或承擔匯率波動) – 交易管理費用與稅負
若以港元或美元為基準貨幣的投資者買入人民幣債券,當人民幣處於降息週期或中美利差擴大時,利用遠期合約(FX Forward)或交叉貨幣互換(CCS)對沖人民幣匯率波動需要承擔相應的掉期點成本。在某些市場環境下,扣除對沖成本後的淨收益可能低於同評級的美元債券;而在持有人民幣資產作為長期配置、無需對沖匯率的前提下,票息收益則可直接留存為人民幣現金流。
七、投資人民幣債券的核心風險
1. 信用與違約風險:不同發行主體的償付能力差異顯著。在岸信用債市場已逐步建立起市場化違約處置機制,地方融資平台(LGFV)及部分產業民企的信用分化明顯,不能單純以評級符號判斷違約風險。
2. 利率與久期風險:人民幣市場基準利率走勢直接影響債價。在降息週期中,長久期債券能帶來較多資本利得;而在利率回升週期中,長久期債券面臨較大的債價下行壓力。
3. 離岸二級流動性風險:點心債市場做市商數量有限,個別企業債券在未到期前可能面臨交易量稀少、買賣價差過大的情況,若需中途變現可能產生折價損失。
4. 稅收與政策環境:境外機構投資在岸債券市場的利息收入企業所得稅及增值稅政策受主管部門動態公告規範。投資前需透過中國債券信息網、債券通官方渠道核實當前適用的稅收政策與免稅延續安排,以準確核算稅後收益。
八、常見問題(FAQ)
Q1:點心債與熊貓債有甚麼本質區別?
點心債是在中國境外(主要為香港)發行、以人民幣計價的債券;熊貓債則是境外機構在中國境內(在岸市場)發行、以人民幣計價的債券。兩者的託管清算機構、適用法律及監管架構完全不同。
Q2:離岸人民幣債券的收益率一定高於在岸嗎?
不一定。離岸與在岸收益率水平取決於兩個資金池的流動性供需與利差環境。在離岸人民幣資金面充裕或境外需求強勁時,同期限離岸債券收益率甚至可能低於在岸同品種。
Q3:散戶投資者可以直接買入在岸國債嗎?
在岸銀行間債券市場主要面向機構投資者。境外個人投資者目前主要透過認購在港掛牌的離岸/在岸債券 ETF、人民幣公募債券基金或合資格理財產品來間接配置在岸國債資產。
Q4:投資人民幣債券如何管理匯率風險?
若預期人民幣匯率面臨波動且基準貨幣為港元或美元,機構投資者可運用外匯遠期(FX Forward)或交叉貨幣互換鎖定匯率;零售投資者可選擇提供對沖份額(Hedged Share Class)的債券基金,或直接作為人民幣資產作多元貨幣配置。


