
手上一筆定期存款到期,銀行續期利率逐步回落,不少投資者把目光轉向各類固定收益工具。買入之前最常被問到的問題,往往是「每次可以收到多少現金」。債券派息看似簡單:本金乘以票息率除以時間即可算出答案。然而實際操作時,同一隻債券有人算出 5 厘,有人算出 3.8 厘;有人每月獲得現金流,有人一年才收到一次款項。這些差異來自票息計算機制、派息頻率、買入淨價,以及所持有的是單一債券還是債券基金。
理清整條現金流的運作邏輯,包括資金來源、入帳時間點、金額變動機制,以及帳面收益與實際回報的差距,有助於在認購產品前準確辨別派發的金額屬於純粹的利息收益,還是部分來自本金的退還。
票息率如何轉化為實質現金流
對於固定票息債券,派息金額一律按面值(Par Value / Face Value)計算,並非按二級市場的買入成本計算。發行機構在借貸合約中承諾的是「每 100 元面值每年派發固定金額」。即使在二級市場以 103 元溢價或 97 元折價買入,發行人依然依照 100 元面值計算派息。
每次派息金額 = 面值 × 票息率 ÷ 每年派息次數
以具體數據為例,若持有一張面值 200,000 美元的投資級企業債券,票息率為 4.8%,每半年派息一次。全年累計派息總額為 200,000 × 4.8% = 9,600 美元,分兩期發放,每期固定為 4,800 美元。只要持有的面額未變且發行人未發生違約,每期現金流金額便保持固定。
累計利息與全價交易機制
債券在前後兩個派息日之間,利息每日都在累積。若在上一次派息後兩個半月於二級市場買入,這段期間產生的利息應歸賣方所有。市場透過累計利息(Accrued Interest)機制處理:買方在成交時先行墊付這筆利息給賣方。
交易螢幕上顯示的報價通常為「淨價(Clean Price)」,而實際交割結算金額則為包含累計利息的「全價(Dirty Price)」。各市場計算利息天數的慣例(Day Count Convention)有所不同:美國國債一般採用 Actual/Actual(實際天數/實際天數);美國企業債及部分歐洲債券則多採用 30/360 或 Actual/360。計算公式的差異會微幅影響全價,實際交割數字以交易確認書為準。待下一個派息日到來,發行人會將整期完整利息派發給當前持有人,補回此前墊付的部分。
派息頻率對現金流與再投資的影響
票息率相同的條件下,不同的派息週期會塑造截然不同的現金流分布形態:
| 派息頻率 | 常見資產類別 | 現金流特徵 |
|---|---|---|
| 每年一次 | 部分歐洲主權債、歐洲企業債 | 單筆金額較大,但等待現金回流週期長 |
| 每半年一次 | 美國國債、亞洲美元債、多數政府零售債券 | 全球定息市場主流,便於週期性資產配置 |
| 每季一次 | 部分浮息票據、特定金融機構債券 | 平滑季度開支,利率重設反應較快 |
| 每月一次 | 債券基金分派類別、部分資產抵押證券 | 適合日常生活提款,惟需關注分派來源 |
派息頻率不改變年度合約總利息,但影響資金再利用效率。提早收到利息並將其再投資,長期在複利效應下可能帶來微幅收益增厚,惟最終成果取決於當時的再投資利率環境。
記錄日、除息與結算時點
債權登記日(Record Date)用於確認有權收取當期利息的持有人名冊。在結算制度上,股票市場已呈現分化(例如美股實施 T+1,港股市場常見 T+2),而債券市場的交割結算週期(如 T+1 至 T+3 不等)因交易幣種、託管機構與託管市場而異。若想準確收取特定期數的票息,必須在記錄日所要求的截止時間前完成交割。
非常規派息結構的債券類型
並非所有債券都按照固定金額派發利息,市場上存在多種特殊結構:
- 浮動利率債券(FRN):票息由基準利率(如 SOFR)加固定基點構成,隨市場利率定期重設,抗通脹與抗加息能力較強,但降息週期中派息金額會縮減。
- 零息債券(Zero-Coupon Bond):存續期間不進行任何中期派息,以深度折價發行,到期按面值全額贖回,回報全數體現在到期價差中。
- 通脹掛鈎債券:如香港發行的通脹掛鈎債券(iBond)或銀色債券,派息率通常連結綜合消費物價指數變動率,並設有最低保證息率,兼具抗通脹與定息防守特性。
- 永續債券與應急可轉債(AT1):無固定到期日,發行機構通常擁有提早贖回權或重設條款。部分銀行資本工具在特定資本監管指標未達標時,條款允許遞延或取消派息,此類不確定性使該類債券票面利率普遍偏高。
買入價格與真實回報率(YTM)
評估債券回報不能單看票面利率,買入價格直接決定了實際收益表現。
現時收益率 vs 到期收益率
現時收益率(Current Yield)以每年票息除以買入淨價計算。例如票息 4% 的債券,若以 92 元折價買入,現時收益率約為 4.35%;若以 108 元溢價買入,現時收益率則降為 3.70%。
到期收益率(Yield to Maturity, YTM)則更全面地考量了持有至到期時買入價與面值的回歸差額、剩餘年期以及利息再投資假設。當溢價買入債券時,持有到期必然面臨價格折損回歸 100 面值的資本損失,導致實際到期收益率低於票面利率;反之折價買入時,到期收益率將高於票面利率。
債券基金的分派邏輯與本金侵蝕風險
單一債券與債券基金在派息機制上有本質區別。債券基金持有一籃子動態調整的債券組合,其分派政策由基金管理公司釐定。
累積單位與分派單位
同一檔基金通常提供累積股份類別(Accumulation Unit,將票息收益全數滾入資產淨值再投資)與分派股份類別(Distribution Unit,定期將收益以現金派發給投資者)。兩者總回報長期而言趨於一致,差別在於現金流分配形式。
每月高派息基金的資金來源
香港市場中許多標榜高年化分派率(如 7% 至 8%)的每月派息基金,其底層投資組合的平均到期收益率可能僅有 4% 至 5%。當中出現的差額,往往需要由基金的資本中支付(即從資產淨值退還本金),或以資本支付管理費用。
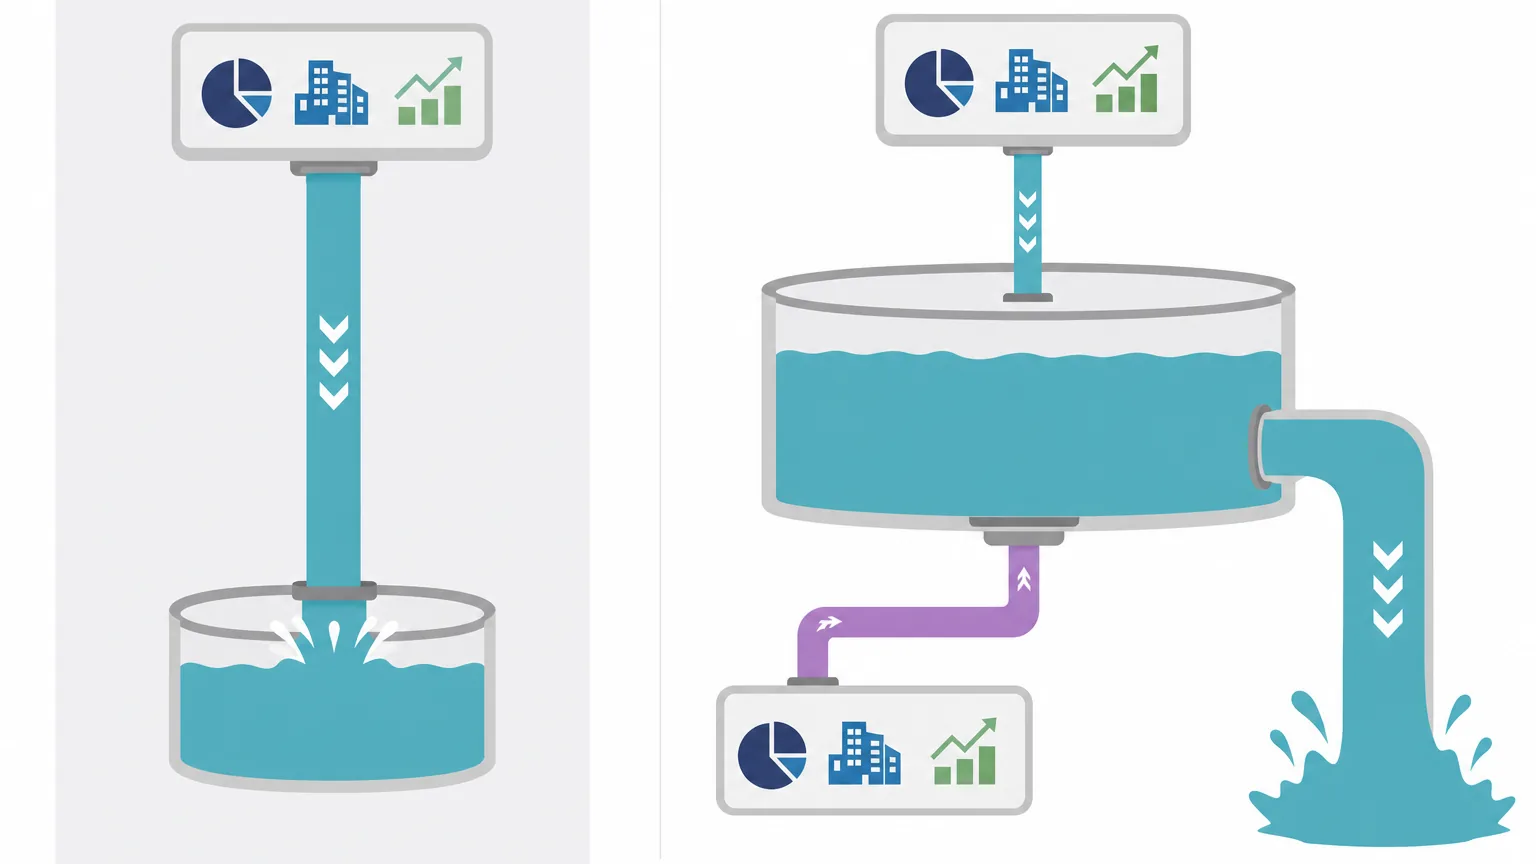
例如某基金單位資產淨值(NAV)為 10 港元,若每月固定派息 0.0583 港元(年化 7%),而底層實際收益僅能產出每月 0.0417 港元,則差額 0.0166 港元實質上來自投資者自身的本金。長此以往,基金的 NAV 將持續走低。依照香港證監會(SFC)《單位信託及互惠基金守則》等監管指引,獲認可基金若可從資本中支付分派,必須在銷售文件與產品資料概要(KFS)中明確披露分派政策,並持續公布過去 12 個月分派的成分組成(即淨可分配收益與資本各佔比例)。
跨境與實務配置注意事項
- 稅務規範:香港現行稅制下,個人投資者獲取的債券利息或基金分派一般無須繳納利息稅。對於非美國居民持有美國國債或符合條件的美國企業債券(需符合美國國稅局 IRS Portfolio Interest Exemption 相關規範並填報 W-8BEN 表格),直接收取的利息通常可獲豁免預扣稅;若透過非美國註冊或特定結構基金持有,則需檢視底層稅務穿透安排。
- 匯率波動:若配置非港元計價債券(如美元、離岸人民幣、澳元),派息將按原幣發放,兌換為本地開支貨幣時將承擔匯率浮動風險。
- 入場門檻與流動性:二級市場一手機構級美元企業債面值常為 200,000 美元,零售債券或基金門檻相對較低。但冷門單一債券買賣差價(Bid-Ask Spread)較大,中途變現時需留意流動性折價成本。
完整實例分析:美元定息債券現金流測算
假設投資者以 97.5 折價買入面值合共 200,000 美元的投資級美元企業債券,票息率 4.8%,剩餘年期為 7 年,每半年派息一次:
- 實際投入本金:200,000 × 97.5% = 195,000 美元(未計及交割時的累計利息墊付)。
- 每期固定收取現金:200,000 × 4.8% ÷ 2 = 4,800 美元(全年合計 9,600 美元)。
- 現時收益率:9,600 ÷ 195,000 ≈ 4.92%。
- 7 年存續期票息總額:4,800 × 14 期 = 67,200 美元。
- 到期贖回資本利得:到期收回 200,000 美元面值,產生價差回報 5,000 美元。
- 綜合到期收益率(YTM):經年期折算後約為 5.23%(年化水平)。
若將相同資金投向月派息基金,雖然按月獲取現金流更貼合生活開銷,但須密切檢視基金 NAV 變化及派息成分表,確保收益未被本金過度侵蝕。
常見問題(FAQ)
Q1:為什麼買入債券後第一次收息的金額,和預期的持有時間對不上?
債券在派息日均全額發放整期利息。買入時支付的交割金額中已包含了此前持有天數的「累計利息」並墊付給前手賣方。因此首次收到的完整票息中,一部分實質上是收回先前墊付的資金,扣除墊付後的差額才是實際持有期內賺取的利息。
Q2:除息日當天買入債券還能收到當期利息嗎?
在除息日或記錄日之後買入並完成交割的投資者,無法收取當期利息,該期利息將派發給原持有人。不過,除息後債券的累計利息歸零計算,買方在交易結算時無須再向賣方墊付利息。
Q3:債券基金宣傳單張上的「派息率」等於投資年化回報率嗎?
不等於。宣傳單張上的派息率多為歷史單次分派年化後的展示數字,並非保證回報。基金的總回報由「資產淨值升跌(資本增值/虧損)」與「派息」共同組成。若基金從資本中分派以維持高息率,可能導致資產淨值下跌,最終實際總回報可能低於派息率甚至呈現負數。
Q4:發行人提前贖回債券(Call Risk)會帶來什麼影響?
具備可贖回條款的債券,在市場利率下行時發行人可能選擇提前以贖回價收回債券。投資者雖能取回本金及應計利息,但後續將無法繼續享有原先較高的票息回報,面臨資金必須在較低利率環境中重新部署的再投資風險。


