
“`html
分析任务:生成关于美股业绩期的HTML内容,包括公布节奏、市场焦点和投资部署。确定输出格式为HTML,避免使用`<html>`或`<head>`等标签作为开头,直接从正文开始。
“`
The task is to generate HTML content about the US earnings season, focusing on its rhythm, market focal points, and investment strategies, adhering to specific formatting and content guidelines. The generated HTML should begin with the main body content, omitting header tags and introductory remarks. Emphasis should be placed on **important concepts**, using a `#0284c7` blue color for key terms, while ensuring compliance with other formatting restrictions. The output will be formatted into a FAQ at the end.
FAQ:
美股上市公司按季度披露營運成果,每年形成的四個美股業績期,是全球資本市場資訊最密集、波動最劇烈的時刻。業績期通常在季度結束後 2 至 3 週拉開序幕,密集高峰集中在隨後的 4 至 6 週,零售與部分錯峰財年的企業會延續至第 7 至 8 週。
我需要构建一个观察清单模板,确保它无固定宽度,并具有响应式布局。 审查了初始段落,避免了不合规的开头方式,并确认其中不含违禁词汇。
我意识到,需要添加风险声明,且避免使用特定词汇,同时在内容中添加更新日期。
我注意到,之前的 HTML 输出使用了内联样式,需要移除所有涉及`max-width`, `width`, `max-height`, `height`的内联样式。
“`html
分析任务:生成关于美股业绩期的HTML内容,包括公布节奏、市场焦点和投资部署。确定输出格式为HTML,避免使用`<html>`或`<head>`等标签作为开头,直接从正文开始。
美股上市公司按季度披露營運成果,每年形成的四個美股業績期,是全球資本市場資訊最密集、波動最劇烈的時刻。業績期通常在季度結束後 2 至 3 週拉開序幕,密集高峰集中在隨後的 4 至 6 週,零售與部分錯峰財年的企業會延續至第 7 至 8 週。
“`
大多數美國上市企業按季度披露營運成果,每年形成的四個美股業績期(Earnings Season),是全球資本市場資訊最密集、股價反應最劇烈的窗口。每當季度結束後約兩至三星期,標普500指數成分股陸續公布成績表,市場焦點迅速從通脹、就業等宏觀數據,轉向企業真實的營收規模、盈利質素以及管理層對未來的具體指引。
對於市場參與者而言,這段時期充滿波動與機遇。同一份財務報告既可能推動股價單日大幅跳空,亦可能在帳面數字看似理想的情況下觸發獲利回吐。要從容應對這段高波動期,關鍵在於掌握公布的日曆節奏、透視財報背後的深層邏輯,並建立系統化的部署策略。
業績期的日曆節奏:一年四次的固定窗口
美國大部分上市公司的財政年度與曆年同步,季度分別在3月、6月、9月及12月結束。常規的業績公布期通常在季度結束後約兩至三周由大型金融機構拉開序幕,密集發布期持續約四至六周,部分零售商及特殊財年的半導體企業則會延續至第七至八周,整體公布週期具備清晰的板塊先後次序。
依據美國證券交易委員會(SEC)的監管披露要求,市值達到門檻的「大型加速申報者」(Large Accelerated Filers)須在財政季度結束後40天內提交Form 10-Q季報,財政年度結束後60天內提交Form 10-K年報。企業一般會先發布業績新聞稿並召開電話會議,隨後正式遞交法定申報文件。
| 公布窗口 | 對應財務季度 | 率先公布板塊 | 密集公布高峰期 | 後續壓軸板塊 |
|---|---|---|---|---|
| 1月中旬至3月初 | 第四季及全年(截至12月) | 大型銀行、金融機構 | 1月下旬至2月中旬(大型科技股) | 大型連鎖零售、特殊財年晶片股 |
| 4月中旬至6月初 | 第一季(截至3月) | 銀行、航空、工業龍頭 | 4月下旬至5月中旬 | 百貨零售、服裝品牌 |
| 7月中旬至9月初 | 第二季(截至6月) | 銀行、傳統消費品 | 7月下旬至8月中旬 | 返校季相關零售商 |
| 10月中旬至12月初 | 第三季(截至9月) | 銀行、醫療健康 | 10月下旬至11月中旬 | 年終消費前瞻零售股 |
銀行板塊的開局定調效應
摩根大通、美國銀行等華爾街巨頭通常在每季初率先公布業績。銀行業的財務結構直接反映整體宏觀經濟的溫度,其各項業務表現——包括淨息差(NIM)、壞帳信貸撥備、投資銀行手續費及信用卡違約率——為整個市場提供了消費者還款能力與企業融資活力的先行信號。
大型科技龍頭的權重影響力
在開季後第三至第五周,微軟、蘋果、Alphabet、亞馬遜及Meta等市值龍頭陸續公布財報。這批科技巨頭在標普500指數與納斯達克100指數中佔據顯著比重,其資本支出走向與雲計算需求不僅影響自身估值,亦直接牽動全球半導體、伺服器供應鏈及整體市場的風險偏好。
消費零售股的錯峰時間線
沃爾瑪、塔吉特、好市多等大型零售企業的財政季度通常比曆年晚一個月結束(例如分別截至1月、4月、7月及10月底),因此其公布時間常落在2月、5月、8月和11月。這種錯峰安排能夠更完整地反映節假日購物季、春季換季或開學季的實際銷售力道,為評估實質購買力提供獨立線索。
拆解財報的核心層次
財經資訊標題往往聚焦於單一數字是否優於預期,但要衡量企業的真實價值變化,應從多個維度進行結構化拆解。
第一層:營收與每股盈利 vs 共識預期
市場預期是由眾多華爾街分析師的財務模型綜合而成的市場共識預期(Consensus Estimates)。實際公布的營業收入與每股盈利(EPS)若高於預期,即為「超預期(Beat)」;反之則為「遜預期(Miss)」。然而,部分企業在公布前會透過預期管理降低門檻,使數字更容易達標,故單純超預期並不等同於業務強勁。
第二層:盈利質素與自由現金流
利潤的來源比數字本身更具決定性。投資者需檢視利潤增長來自核心主營業務擴張,抑或由一次性資產處置、稅務減免及股本回購所粉飾。更關鍵的是營運現金流與自由現金流(FCF)是否同步上升。若帳面利潤增長但現金流持續流出,往往意味著應收帳款積壓或存貨過剩。
第三層:管理層前瞻指引(Guidance)
股價本質上是未來現金流折現的體現,過往季度的成績已屬歷史,市場更看重管理層對下一季度及全財年的營收與利潤率指引。若當季業績優異但管理層因外部不確定性下調了全年展望,股價仍可能遭遇沉重賣壓。
第四層:電話會議與問答環節的邊際變化
高管在電話會議問答環節(Q&A)中的即時應對,往往蘊含豐富資訊。分析師會針對毛利率走勢、客戶留存率、資本開支回報期及產品定價能力進行深入提問。管理層是正面回應還是語帶保留,通常能反映出企業面臨的真實經營壓力。
市場核心焦點與交易定價邏輯
在不同的宏觀經濟背景下,市場在業績期審視的重點亦會隨之轉變:
- 資本支出與商業化變現:以人工智能與雲計算為代表的板塊,市場關注龐大資本投入能否轉化為實質訂閱收入或利潤率提升,而非僅停留於算力堆疊。
- 利潤率與成本轉嫁能力:在供應鏈或工資成本波動時期,具備強大護城河與定價權的企業能維持高毛利率,缺乏定價權的公司利潤則會被迅速蠶食。
- 資本回報計劃:股份回購規模的擴大與常規股息增長,展現管理層對資產負債表健康的信心,為每股盈利提供結構性支撐。
業績公布前後的股價行為規律
預期計入與波動率收縮
在財報公布前數周,衍生品市場的隱含波動率(Implied Volatility)通常會持續走高,推升期權合約價格。當業績尘埃落定後,隱含波動率會出現迅速回落(即 IV Crush),單純依賴買入單邊期權進行博弈的持倉,容易承受時間價值與波動率雙重耗損的風險。
業績後價格漂移(PEAD)
學術研究與市場實踐中長期存在「業績後價格漂移(Post-Earnings Announcement Drift)」現象。當一家公司公布大幅超出市場預期且指引樂觀的財報時,由於機構投資者調整模型與建立倉位需要數天至數周時間,股價在最初的跳空之後,往往會沿著該方向持續運行一段時間,而非一步到位。
好業績引發股價回調的常見原因
- 利好已充分反映:股價在公布前已累積巨大升幅,市場估值已預先透支了極度樂觀的預期。
- 指引轉趨保守:剛過去的季度數字亮麗,但管理層對未來季度的收入指引低於模型預估。
- 關鍵營運指標放緩:整體盈利超預期,但關鍵子業務(如雲計算增速、活躍用戶增長或同店銷售額)顯露疲態。
- 宏觀環境壓制:大盤整體處於拋售潮中,個別股票即便業績出色亦面臨被動去槓桿壓力。
實務部署要點與研究清單建立
參與美股業績期並非盲目押注發布瞬間的漲跌,而是透過事前規劃與事後跟蹤提升組合質素。
建立個人化業績期跟蹤清單
建議篩選5至15隻核心持倉或重點研究標的,在財報發布前記錄關鍵指標,並於公布後核對差距:
| 公司名稱與代號 | 預定公布時間 | 市場共識營收 / EPS | 核心業務關鍵指標(KPI) | 公布後指引與實際表現 |
|---|---|---|---|---|
| 例如:科技龍頭 (XYZ) | 10月下旬(盤後) | $60.5B / $1.85 | 雲業務同比增長率、AI營收佔比 | 紀錄實際數字、利潤率與下一季指引 |
| 例如:零售巨頭 (ABC) | 11月中旬(盤前) | $165.0B / $0.58 | 同店銷售增速、電商增長率 | 紀錄存貨去化速度、假日季展望 |
控制單一持倉風險與分批策略
單一財報發布屬於典型的二元事件,任何個別意外都可能帶來顯著波動。將單一股票的持倉規模限制在組合的可承受範圍之內,並在業績發布前適度鎖定部分獲利或進行跨期對沖,有助於保持資金曲線的平穩。
核心原則:
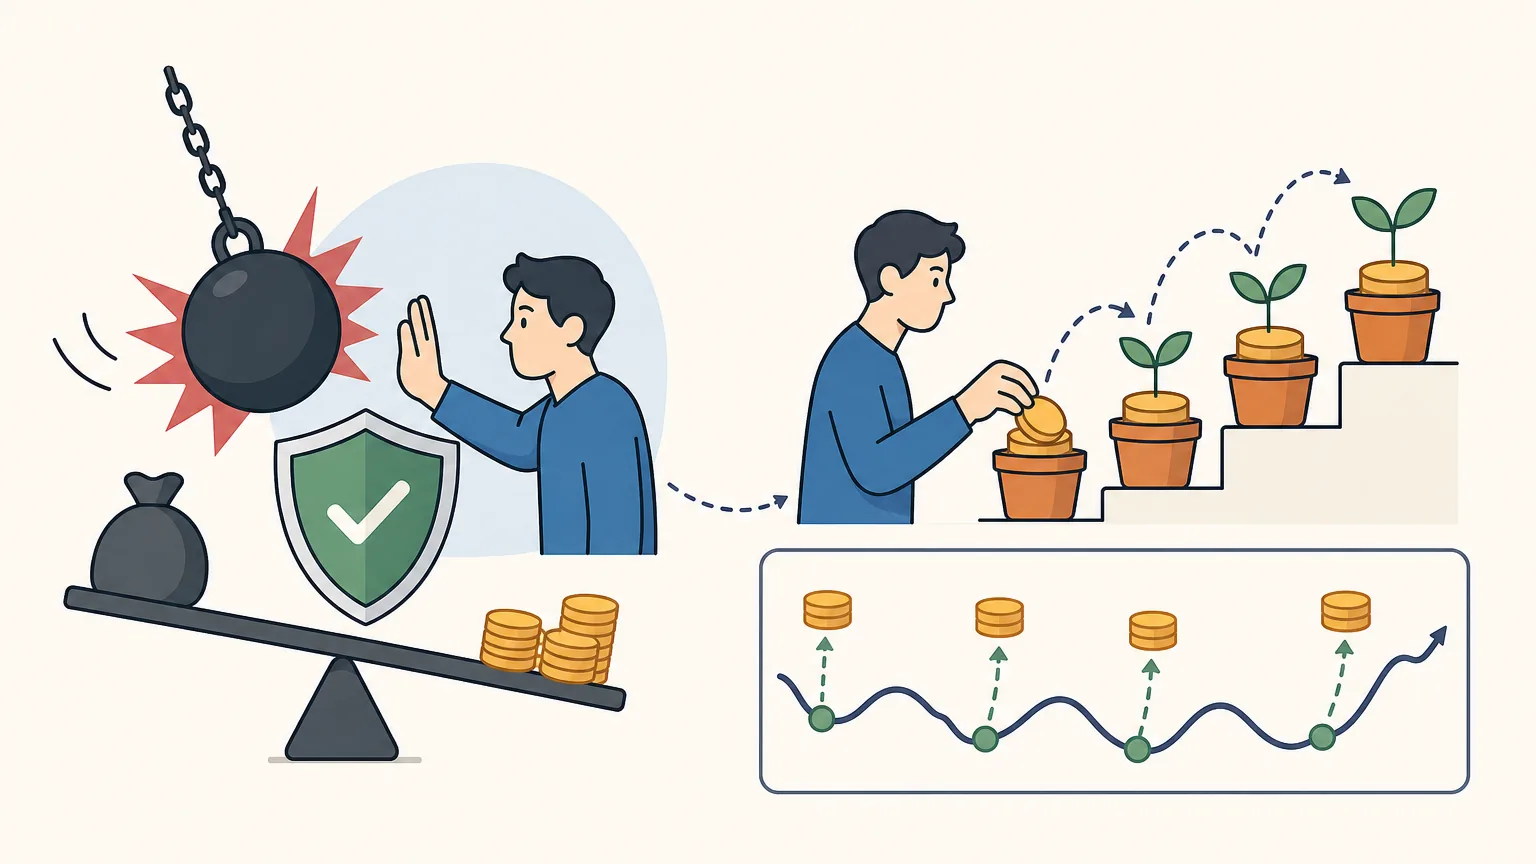
在業績公布當日的情緒風暴中,過早根據跳空開盤做出極端決策往往增加出錯機率。細讀原始財務報表與電話會議紀錄,辨別經營趨勢是否發生根本性改變,才是中長期超額回報的基礎。
常見問題解答(FAQ)
1. 美股業績期通常在一年中的哪些月份最為密集?
美股每年有四次業績期,公布高峰通常集中在:1月下旬至2月中旬(第四季度及全年業績)、4月下旬至5月中旬(第一季度業績)、7月下旬至8月中旬(第二季度業績)以及10月下旬至11月中旬(第三季度業績)。少數特殊財年的零售及半導體企業會延續至隨後的月份。
2. 為什麼有些公司營收和EPS雙超預期,股價依然大幅下跌?
常見原因包括:管理層給出的下一季或全年指引低於分析師預期、股價在公布前已過度上漲消化了利好、關鍵業務指標(如毛利率或用戶增長)放緩,或者盈利超預期主要來自一次性收益而非主營業務擴張。
3. 投資者可以從哪裡獲取官方一手財報與電話會議音訊?
投資者可直接訪問美國證監會官方披露系統(SEC EDGAR)查閱 Form 10-Q 或 10-K 文件,亦可至上市公司的官方投資者關係網站(Investor Relations)收聽即時業績電話會議錄音及下載業績簡報(Presentation)。
4. 在業績公布前夕買入單邊期權博取波動,有哪些潛在風險?
財報發布前期權的隱含波動率(IV)通常處於高位,合約價格昂貴。業績公布後隱含波動率會驟降(IV Crush),即便股價跳空方向與判斷一致,若漲跌幅度未能覆蓋高昂的期權金成本與波動率耗損,期權合約仍可能產生虧損。
5. 業績後價格漂移(PEAD)對中長期持倉有何啟示?
PEAD 現象表明,極具實質超預期且基本面展望向好的公司,其股價強勢往往能持續數周甚至數月。投資者無需在業績公布的最初幾分鐘盲目追高,待市場消化初步波動並確認業務增長趨勢後,再按節奏布局往往更具勝率。
風險提示與免責聲明:此處內容僅供教育與資訊交流用途,不構成任何投資建議、交易邀約或推薦。金融市場投資涉及風險,證券價格可升亦可跌,投資者應獨立評估自身財務狀況與風險承受能力,或諮詢獨立合規專業人士。
資料最後更新:2025年


