
投資美股銀行股,單純看市盈率(P/E)或股息率極易落入價值陷阱。歷經一整輪激進升息與降息周期的洗禮,整個銀行體系的存款成本、貸款定價、債券組合帳面值都被全面重塑。要精準挑選具備長期超額回報能力的標的,必須將利率周期、信貸質素與監管資本回報三條核心主線綜合拆解。
利率周期如何重塑銀行損益表
銀行的核心獲利邏輯,來自資產端貸款與證券的利息收入,扣除負債端存款與批發融資的利息支出,其差額即為淨利息收入(Net Interest Income, NII)。當美聯儲政策利率變動時,資產端與負債端的重定價速度存在顯著時間差,這是驅動銀行盈利周期的底層引擎。
在降息周期中,浮動利率貸款收益率迅速下滑,而存款成本(尤其是定期存款)下降相對滯後。金融機構在升降息過程中將利率變動傳導至存款成本的比例被稱為「存款貝塔」(Deposit Beta)。擁有龐大低成本核心存款與品牌定價權的銀行,存款貝塔更具彈性,能較快壓低資金成本以捍衛淨息差(Net Interest Margin, NIM);相反,依賴高息吸收批發存款的機構,利潤空間將受到嚴密擠壓。
資產負債表結構的三種典型分化:
- 浮動利率貸款佔比高(多見於中型區域銀行): 工商貸款(C&I)與商業地產貸款多與 SOFR(有擔保隔夜融資利率)掛鈎,降息期資產端收益率承受直接下行壓力。
- 持有大量長天期固定收益證券: 低息期配置的國債與抵押貸款支持證券(MBS),在降息時帳面未實現虧損逐步收窄,帶動帳面淨值回升,但再投資收益率同步下滑。
- 無息存款(Non-interest-bearing deposits)佔比高(大型零售銀行): 具備極強資金成本護城河,降息帶來的負面衝擊相對有限,信貸需求回暖時最先受惠。
判斷銀行資產質量的關鍵財報指標
分析美股銀行財報時(可透過 SEC EDGAR 系統查閱 10-K 及 10-Q 文件),建議連續追蹤過去 6 至 8 個季度的動態趨勢:
- 淨利息收入(NII)與全年指引: 管理層對整年度 NII 指引的修正幅度,往往是驅動股價的最直接催化劑。
- 計息存款成本與無息存款佔比: 無息存款佔比企穩或回升,印證客戶黏性強勁;反之若持續滑落,預示負債端結構正在惡化。
- AOCI(累計其他綜合收益)對帳面值的影響: 債券投資組合的未實現損益計入 AOCI。利率回落時 AOCI 虧損收窄會推升帳面淨值,因此必須區分有形普通股權益(Tangible Common Equity, TCE)的實質內生增長與會計修復。
- 貸存比(Loan-to-Deposit Ratio, LDR): 貸存比過高意味著流動性緩衝偏低,需要借助高成本批發融資支撐放款。
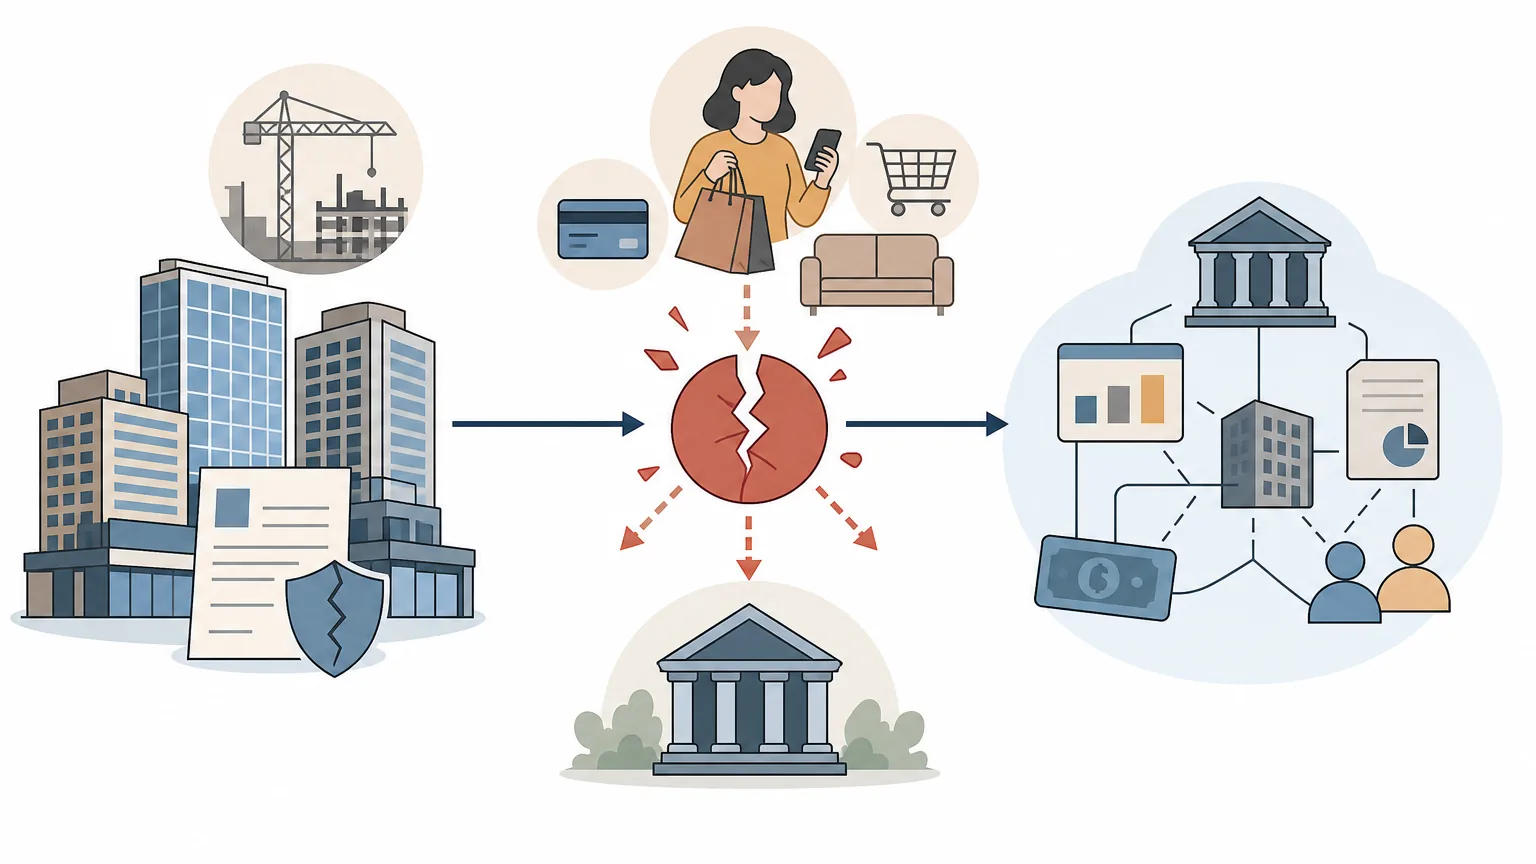
信貸風險拆解:商業地產、消費貸與影子銀行
評估信貸風險不可籠統視之,需按信貸資產類別進行結構性穿透:
- 商業地產(CRE)與辦公樓敞口: 需密切關注辦公樓資產的貸款價值比(Loan-to-Value, LTV)與債務償付覆蓋率(DSCR)。多戶住宅(Multifamily)亦需注意供應過剩區域的再融資違約隱患。
- 消費信貸與次級敞口: 信用卡與汽車貸款的信用表現與失業率高度相關,重點監控淨核銷率(Net Charge-Offs, NCO)與 30+ 天逾期率的邊際變化。
- 對非銀行金融機構(NDFI / 私人信貸)授信: 銀行對私人信貸基金、按揭服務商等非銀機構的循環信貸與融資安排具備間接傳導特質,需注意財報中對機構客戶信用額度的註釋。
在撥備層面,撥備覆蓋率(Allowance for Credit Losses / Nonperforming Loans)反映了銀行抵禦壞帳的能力。若淨核銷率上升的同時撥備覆蓋率持續下行,顯示公司正在消耗安全墊以粉飾短期每股盈餘(EPS)。
估值錨定:P/TBV 與 ROTCE 的合理匹配
銀行股的合理估值核心在於市帳率(P/TBV,市價相對於每股有形帳面價值)與有形普通股權益回報率(ROTCE)的匹配程度。根據戈登增長模型(Gordon Growth Model)的內在推導:
(註:公式適用於經營穩健、ROTCE 長期高於股權成本且維持可持續增長率 g 的金融機構;盈利劇烈波動或高槓桿投機性機構不適用此簡化模型。)
假設股權資本成本為 9.5%,長期保守增長率 g 為 3%:當一家銀行的可持續 ROTCE 達到 12% 時,合理 P/TBV 約為 1.38 倍;若 ROTCE 能長期穩定在 18%(如摩根大通 JPMorgan Chase),其合理 P/TBV 即可支撐在 2.3 倍左右。這解釋了優質龍頭為何享有持續估值溢價。
美股銀行股五大板塊定位矩陣
| 板塊分類(代表機構) | 主要業務驅動 | 核心估值錨與跟蹤指標 |
|---|---|---|
| 貨幣中心銀行 JPM、BAC、WFC、C |
全能金融:消費零售、財富管理、全球投行 | P/TBV 對標 ROTCE、CET1 充足率、監管壓力資本緩衝(SCB) |
| 投資銀行 / 財富管理 GS、MS |
併購顧問、股債承銷、二級市場交易、AUM 管理 | P/E、ROE 水平、資本市場發行活躍度、手續費收入比重 |
| 大型區域銀行 PNC、TFC、USB、FITB |
傳統商業信貸、區域地產與居民儲蓄 | NIM 擴張節奏、存款貝塔、CRE 不良貸款形成率 |
| 消費金融服務商 COF、DFS、SYF、ALLY |
信用卡借貸、無抵押分期、二手車貸款 | 淨核銷率(NCO)、撥備計提力度、勞動力市場健康度 |
| 託管與信託銀行 BK、STT |
資產託管服務、外匯結算、存款利息留存 | AUC/A(託管資產規模)、服務費費率穩定性 |
實戰篩選五步法與減持信號
- 釐清配置目標: 追求穩健收息宜聚焦一級資本充裕的全能大行;追求估值彈性則鎖定存款基礎穩固、受降息利好的超跌區域龍頭。
- 過濾負債端體質: 透過季報剔除無息存款持續流失、批發融資佔比過高的標的。
- 信貸資產排雷: 檢查商業地產與高風險消費貸的撥備計提充足率,規避核銷率連續 2 季惡化的銀行。
- 還原真實帳面價值: 扣除 AOCI 與商譽無形資產後核算真實 P/TBV,並與其過去 5 年的 ROTCE 中樞對比。
- 衡量股東回報(Total Shareholder Yield): 審視 CET1(普通股權一級資本比率)高於監管底線的冗餘空間,結合年度股息率與股份回購授權規模評估總回報率。
核心減持預警信號: 收益率曲線深度平坦化或倒掛、撥備覆蓋率與核銷率出現背離惡化、管理層下調年度淨利息收入指引,或估值已透支 ROTCE 的可持續支撐上限。
常見問題解答(FAQ)
Q1:為什麼降息初期銀行股的淨利息收入(NII)反而可能面臨壓力?
答:因為多數商業貸款與浮動利率資產會迅速依據基準利率下調收益率,而負債端的定期存款與儲蓄利率下調需要等待存單到期或競爭格局放緩,短期「重定價不對稱」會先壓縮淨息差。
Q2:分析美股銀行股時,市盈率(P/E)與市帳率(P/TBV)哪個更具參考價值?
答:P/TBV 遠比 P/E 更關鍵。銀行的短期淨利潤極易受撥備計提、信貸週期與一次性會計調整扭曲,而每股有形帳面價值(TBV)能更真實地反映資產淨值與清算緩衝底線,配合 ROTCE 可以精準衡量資本創造價值的能力。
Q3:美聯儲的年度「壓力測試(CCAR)」如何影響投資者回報?
答:壓力測試決定了每家大型銀行的壓力資本緩衝(SCB)要求。若測試結果優異、CET1 資本充足率遠高於法定下限,銀行便擁有更大的監管自由度推行大規模股份回購與提高季度股息派發。


