
The task is to generate the final HTML content focusing on US semiconductor stocks, adhering to specific formatting and content guidelines. The primary goal is to produce a detailed article, using a FAQ section at the end, and avoiding introductory phrases.
First, I need to focus on the content requirements: a deep dive into the US semiconductor sector, including supply chain dynamics and business cycle analysis for the purpose of explaining market fluctuations. The output format must be HTML. The instructions indicate that the article should open directly with the main content without a title or introduction, and end with a FAQ section.
I’m thinking through how to approach this.
The focus shifts to refining the content. I’ll replace any vague references with explanations of market mechanisms. A disclaimer will be added. I’ll revise absolute language for accuracy.
I’ll address misconceptions with a distinct approach from the opening. I will also incorporate the specified traditional Chinese terminology for the target audience. Stock tickers will be added to all tables. A FAQ section will be included at the end. I will adhere to all formatting restrictions and the suggested color scheme, paying close attention to prohibited CSS properties. The structure will begin directly with the content.
把美股半導體股當成單一資產進行粗放式買賣,是許多市場參與者容易產生認知偏差的領域。在同一個半導體板塊內部,依靠軟體授權收取穩定現金流的 EDA 公司,與承受大宗報價波動的記憶體製造商,其商業節奏與獲利彈性存在顯著的時間差;當晶圓代工龍頭拍板增加資本開支,到半導體設備商將機台交付並轉化為財報收入,其間往往跨越數個季度。若未能理清產業鏈各個環節的分工本質,單憑「半導體景氣回暖」或「科技股大漲」等籠統概念進場,極易在錯誤的節奏買入定價過熱的環節。
深入理解這條龐大的硬體產業鏈,核心在於辨識:各個子產業的獲利核心為何、有哪些先行指標能預判週期反轉、以及為何時常出現「財報數據亮眼,股價卻反向承壓」的預期差現象。
一、美股半導體板塊的市場權重與雙重定價特徵
費城半導體指數(SOX)是全球機構投資者衡量該板塊最關鍵的基準。該指數採用修正市值加權法,這意味著市值排名前列的指標權值股,其營收指引與單季財報往往牽動整個指數的短期走向,有時甚至會暫時掩蓋二三線細分公司的基本面分化。
市場對美股半導體股的定價邏輯具備獨特的「雙重屬性」——它既具備前沿科技的成長股定價特徵,又深植於實體製造業的產能產銷週期。當人工智慧、雲端運算等結構性浪潮爆發時,市場願意給予高階晶片設計公司充裕的估值溢價;而當通路庫存積壓、終端消費需求走疲時,估值乘數的收縮同樣迅速而劇烈。同一家半導體企業在基本面產能未出現根本性破壞的情況下,僅因市場定價敘事的切換,估值區間便可能在半年內經歷大幅重估。
此外,半導體產業的下游客戶極為集中。少數大型雲端服務商(CSP)、旗艦智慧型手機品牌與主流車廠的單一採購決策,便足以引發整條上游晶圓供應鏈產能利用率的起伏。因此,評估該板塊的景氣狀態,視角必須延伸至終端大客戶的資本支出意願與產品換代規劃。
二、晶片產業鏈六大核心環節全景拆解
半導體產業鏈的分工極度專業化,不同分工環節在資產結構、技術壁壘、毛利率水準及週期敏感度上截然不同:
1. 晶片設計工具與底層架構(EDA & IP)
EDA(電子設計自動化)軟體是高階晶片研發的底層基礎設施,主要由 Synopsys 與 Cadence 等少數企業主導。此類商業模式以授權費加訂閱制為主,晶片設計工程團隊一旦建立工作流,更換軟體的轉換成本極高,具備強勁的客戶黏性與高毛利率。Arm 則透過架構授權及終端出貨版稅獲利。評估此類資產的重點在於剩餘履約義務(RPO)及先進製程晶片設計專案的啟動數量,週期防禦屬性在全板塊中相對最高。
2. 無廠晶片設計(Fabless)
包括 NVIDIA、AMD、Broadcom、Qualcomm、Marvell 等企業,專注於架構設計與演算法優化,將晶圓製造與封裝外包。此類企業的獲利彈性取決於產品迭代節奏、生態系軟體壁壘(如 CUDA 等軟硬整合體系)以及對下游定價權。其股價往往在新架構晶片發表前夕便開始反映預期,待新產品全面量產放量、財報利潤達到峰值時,市場往往已轉向審視下一代產品的能見度。
3. 晶圓代工製造(Foundry)
台積電(TSMC)在先進製程領域佔據核心樞紐地位,三星代工部門、聯電(UMC)、格芯(GlobalFoundries)等則各具製程側重。晶圓代工屬於重資產商業模式,先進晶圓廠折舊負擔巨大,產能利用率(Capacity Utilization)直接決定了毛利與盈虧平衡點。此處需特別注意:先進製程與成熟製程的景氣節奏經常出現分化。高效能運算(HPC)帶動的先進節點吃緊,並不等同於負責電源管理、驅動顯示或車用微控制器的成熟製程同樣暢旺。
4. 半導體核心設備與材料(Equipment & Materials)
ASML、Applied Materials、Lam Research、KLA 等設備大廠負責提供光刻、刻蝕、沉積、量測等關鍵機台。晶圓代工廠通常在景氣明確上升時追加擴產訂單,設備商交付驗收確認營收往往滯後數個季度;但設備訂單的增減卻是觀察整體產業資本開支擴張或收縮的先行溫度計。此外,機台裝機量累積帶來的售後維護與耗材更換,提供了穿越週期的基底現金流。
5. 先進封裝與載板(Advanced Packaging & Substrate)
伴隨摩爾定律物理極限逼近,Chiplet(小晶片)技術與 2.5D/3D 先進封裝(如 CoWoS)成為維持算力增長的重要路徑。日月光投控(ASE)、Amkor 以及高階 ABF 載板供應商的產能供應狀況,已成為高階加速晶片能否順利交付至終端市場的關鍵環節之一。
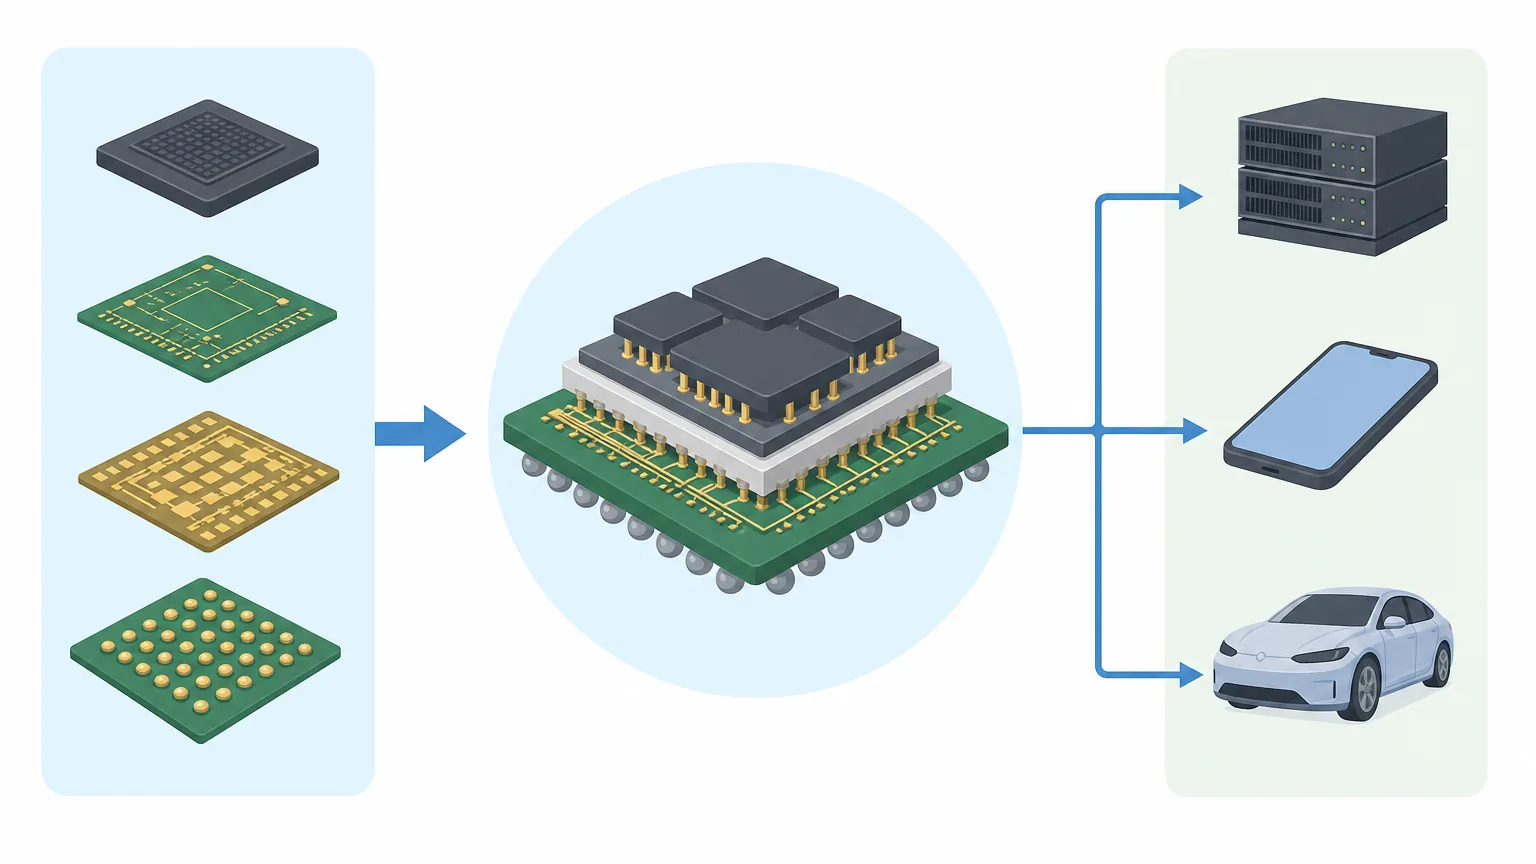
6. IDM 垂直整合與類比/功率晶片(Analog & IDM)
Intel 是典型的運算 IDM 代表;而德州儀器(TI)、亞德諾(ADI)、安森美(onsemi)、恩智浦(NXP)等則聚焦於類比訊號處理、電源管理與功率元件。類比晶片產品週期長、料號繁多、單價相對較低,其景氣節奏深植於工業自動化、汽車電子及一般實體製造業,庫存去化週期通常比消費級晶片更為漫長。
三、產業鏈各環節商業模式與特性橫向對照
| 產業鏈環節 | 代表標的(美股代號) | 主要營收驅動 | 毛利率區間 | 週期敏感度與特徵 |
|---|---|---|---|---|
| EDA / IP 架構 | SNPS, CDNS, ARM | 研發授權、雲端訂閱、晶片出貨版稅 | 75% – 90%+ | 低;營收可見度高,受短期產能波動影響小 |
| 無廠晶片設計 | NVDA, AMD, AVGO, QCOM | 高階晶片出貨量、產品架構世代升級 | 50% – 75% | 中高;高度受產品世代競爭與終端需求驅動 |
| 晶圓代工 | TSM (ADR), GFS, UMC | 產能利用率、晶圓代工報價、製程節點 | 35% – 55%+ | 高;先進製程與成熟製程節奏分化明顯 |
| 半導體設備 | ASML, AMAT, LRCX, KLAC | 晶圓廠資本開支(Capex)、機台維護 | 45% – 55% | 中高;在手訂單領先營收確認 2 至 4 季 |
| 記憶體製造 | MU | DRAM/NAND/HBM 合約價與位元產出 | 15% – 50%+(波動大) | 極高;標準品大宗定價,具典型週期暴利/虧損循環 |
| 類比與 IDM | TXN, ADI, ON, INTC | 工控、車用、消費電子拉貨與通路庫存 | 45% – 65% | 中等;去庫存週期拖長,與全球製造業 PMI 相關 |
四、判斷半導體景氣週期的四條交叉驗證線索
研判半導體週期的轉折,無法單看單一企業的財務報表,必須將產業鏈上下游的多個訊號進行相互驗證:
- 經銷商庫存週數與客戶提貨節奏:先行指標往往出現在通路端。當電子零件分銷商的庫存天數(Days of Inventory)顯著高於歷史正常水位,且下游組裝廠開始延後交貨排程時,通常預示著砍單壓力將在 1 至 2 季後傳導至設計端與晶圓代工廠。
- 交貨週期(Lead Time)與合約現貨報價:交期持續拉長反映供需緊張,交期縮短則是產能鬆動的徵兆。其中記憶體(DRAM/NAND)合約報價走勢最具敏感度,由於記憶體產品標準化程度高,現貨價格往往領先合約價與企業財報反映景氣頂部或底部。
- 晶圓代工資本支出(Capex)的滯後效應:大型晶圓代工廠通常在景氣繁榮、產能滿載時宣布擴大資本支出以興建新廠。然而從動工、機台移入到正式量產往往需要 1.5 至 3 年,當新產能大量開出時,市場需求可能已進入平緩期,進而引發供給過剩與折舊壓力。
- 終端三大需求引擎的共振與分化:半導體終端需求主要由「資料中心與算力基建」、「智慧型手機與個人電腦」以及「車用電子與工業自動化」三大支柱構成。當三大支柱同時向上擴張時,板塊將迎來全面牛市;當其中某個板塊高速成長而其他板塊陷入調整時,各子板塊個股的走勢將嚴重分化。
五、算力架構演進、能源瓶頸與地緣變革
伴隨大型模型算力需求向企業端與邊緣端滲透,半導體板塊的結構性驅動力正呈現以下關鍵演變:
通用 GPU 與客製化晶片(ASIC)的互補與份額動態:在模型預訓練階段,通用 GPU 憑藉完善的軟體生態佔據主流;然而進入大規模推論部署階段,雲端大廠出於每瓦效能、推理成本及自主可控考量,持續增加客製化 ASIC 晶片的研發投入。這使得提供 ASIC 設計服務與高速互聯 IP 的企業(如 Broadcom、Marvell)獲得穩固的增長點。
電力基礎設施、散熱與高頻寬記憶體(HBM)的物理束縛:現代資料中心的運算密度提升,使得供電架構(如 48V 電源管理晶片)、液冷散熱技術以及記憶體頻寬成為算力發揮的核心前置條件。HBM 的封裝良率與供給容量,更直接影響高階運算叢集的交付速度。
區域化建廠與供應鏈溢價的結構性重塑:歐美及亞洲多國推動晶片法案與本土製造補貼,使全球半導體分工由過去追求極致效率的全球化模式,轉向強調韌性與本土化的分散式佈局。分散設廠無可避免地帶來營建成本提高、營運效率折損與重複投資,長線來看,這將直接反映在晶圓製造成本與終端產品定價結構中。
六、閱讀美股半導體財報的核心指標與潛在陷阱
| 商業模式分類 | 必看的財報核心指標 | 需警惕的解讀陷阱 |
|---|---|---|
| 無廠晶片設計(Fabless) | 資料中心營收佔比、Non-GAAP 毛利率、庫存週轉天數、下一季指引區間 | 過度依賴單一大型 CSP 客戶,未注意客戶轉向自研晶片的替代風險 |
| 晶圓代工(Foundry) | 整體產能利用率、先進節點(7nm 及以下)營收貢獻度、全年度 Capex 指引 | 海外擴產帶來的初始折舊攀升與人工營運成本稀釋短中期利潤率 |
| 半導體設備(Equipment) | 未交付在手訂單(Backlog)、訂單出貨比(Book-to-Bill)、服務與耗材收入增幅 | 僅看單季營收高增長,忽視新接訂單動能放緩與出口管制法規的邊際影響 |
| 記憶體製造(Memory) | 位元出貨量增長(Bit Growth)、平均銷售單價(ASP)、庫存資產減損與回沖 | 在週期利潤峰值時使用靜態低本益比(P/E)誤判為估值便宜 |
| 類比與嵌入式(Analog) | 通路庫存月數、各細分市場(車用/工業/消費)營收動態、產能稼動率調控 | 將通路正常的「消化庫存階段」誤判為終端客戶需求的長期萎縮 |
七、「業績超預期卻大跌」的定價機制與估值誤區
在半導體投資中,常見「單季業績超越市場共識,股價卻在財報公布後放量回落」的現象。這種反常走勢主要來自兩種內在機制:
1. 預期完全定價(Priced-in)與情緒極度擁擠:
股票市場永遠在為「未來的增長率」定價。若一家龍頭企業在財報發布前數月股價已累積驚人漲幅,意味著買方資金(Buy-side)早已將「超越賣方分析師平均預期」作為基本假設。如果財報公布的指引僅僅是「合乎預期」或「缺乏進一步上修空間」,早前埋伏的獲利盤便會啟動獲利了結,形成利多出盡的走勢。
2. 週期類股票的「高點低本益比」陷阱:
對於記憶體、晶圓代工與部分成熟製程類比晶片等週期性資產而言,獲利處於歷史頂峰時,每股純益(EPS)分母被大幅放大,計算出來的靜態本益比(P/E)往往極具吸引力(例如個位數 P/E)。然而這往往對應著景氣過熱與供給產能即將放量的拐點;反之,在景氣谷底、企業大幅虧損甚至 EPS 轉負時,本益比看起來極高或失效,此時透過股價淨值比(P/B)或週期間產能置換成本來評估,反而往往對應著週期底部的佈局區間。
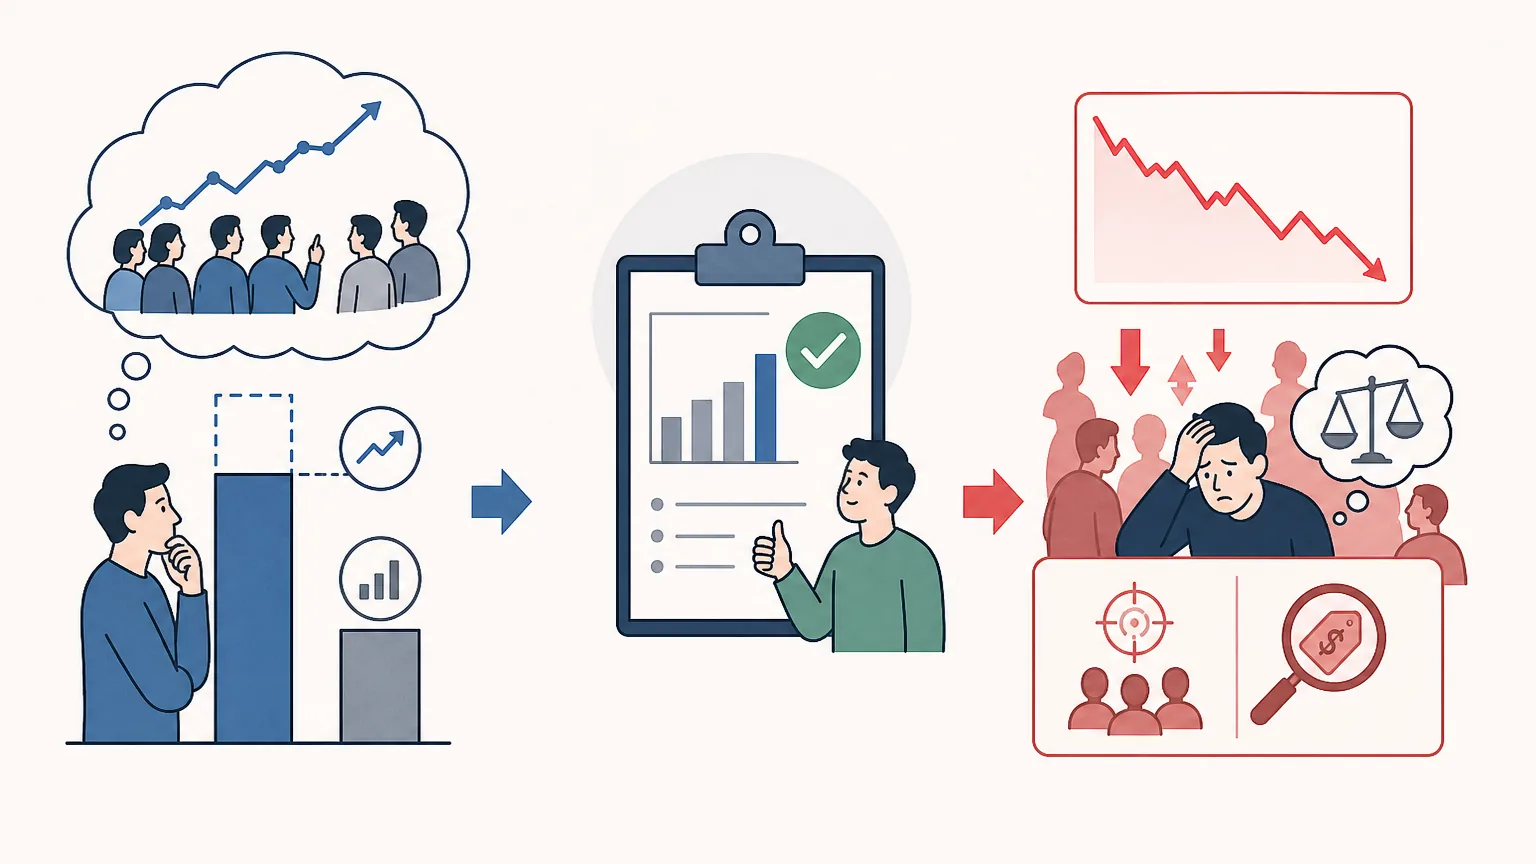
核心規律提醒:在重資產與強週期性製造業中,「獲利數字最輝煌的季度,往往伴隨著風險收益比的收窄;在產能去化最痛苦、企業集體減產的時刻,往往孕育著下一輪週期的起點。」
八、亞洲及跨境投資者參與美股半導體的實務考量
對於亞洲時區的投資者而言,參與美股半導體交易需注意以下實務維度:
- 時區與財報盤後波動:美股晶片巨頭的業績會議大多在美股盤後進行(對應亞洲清晨時段)。盤後成交量相對主交易時段較小,買賣價差(Spread)容易擴大,此時不宜盲目追價,可等待常規交易時段價格充分反映後再行評估。
- ETF 工具與個股集中度:透過美股半導體相關 ETF(如 SOXX、SMH 等)參與板塊,能有效分散單一晶片架構迭代失敗的技術路徑風險。但需注意不同 ETF 的成分編制規則,部分 ETF 對前三大權值股的持股權重極高,本質上高度受特定幾家巨頭的表現驅動。
- ADR 與台/港/韓本地標的連動:許多非美半導體龍頭以美國存託憑證(ADR)形式在紐約掛牌(例如 TSM、UMC、ASML 等)。在極端市場情緒或地緣突發事件下,ADR 與母國原股之間可能出現折溢價波動,需將外匯匯率與原股交易時段的流動性納入綜合考量。
九、常見認知誤區辨析
- 誤區一:將先進節點的缺貨等同於整個產業鏈供不應求。
先進邏輯晶片與成熟節點晶片服務的終端完全不同,製程之間不可任意替代,不能以單一先進晶片的緊俏來外推一般類比或驅動 IC 的景氣。 - 誤區二:單純依靠營收增長率,忽略毛利率品質與庫存結構。
若營收增長主要來自低毛利產品出貨,或者營收成長的同時庫存天數同步飆升,這往往意味著下游客戶存在重複下單(Overbooking)的風險。 - 誤區三:忽視客戶端資本支出計畫的修訂。
半導體上游供應商的收入來自下游大客戶的預算編列。一旦雲端服務商或大型消費電子品牌在季報中宣布調降全年度 Capex,相關供應鏈的訂單削減通常不可避免。
建立嚴謹的研究驗證清單
掌握半導體板塊的分析邏輯,實質上是建立一套可交叉驗證的資訊獲取體系:
- 看到算力晶片出貨火熱,交叉核對大型 CSP 資本支出指引、先進封裝產能排期與高速記憶體報價。
- 看到晶圓代工廠擴產,交叉核對半導體設備商的未交付在手訂單(Backlog)與機台交付能見度。
- 看到消費電子復甦傳聞,交叉核對通路端晶片庫存週數與類比晶片大廠的交貨前置期變化。
風險提示與免責聲明:所有產業分析、個股代碼、指標說明僅供研究與邏輯梳理參考,不構成任何形式的投資要約或決策建議。半導體產業受技術更迭、巨集觀經濟及地緣政策影響深遠,投資者應根據個人風險承受能力獨立判斷。
常見問題解答(FAQ)
Q1:投資美股半導體股,看 SOX 指數與看單一個股有何區別?
費城半導體指數(SOX)反映的是板塊權值股的綜合表現,能平滑單一晶片架構失敗或單一製程研發延期的個股風險。然而,半導體各細分環節(如設備、記憶體、EDA、設計)的週期相位常有數個季度的錯位,選擇配置特定環節優質龍頭,能更針對性地捕捉該子領域的週期反轉或結構性成長機會。
Q2:為什麼記憶體(Memory)公司的估值方法不能照搬晶片設計(Fabless)公司?
晶片設計公司(如 NVIDIA、Broadcom)具備深厚的架構與軟體生態護城河,獲利能力主要由產品技術領先與定價權決定;而記憶體(DRAM/NAND)具備大宗商品屬性,各家產品規格高度標準化,獲利能力由全行業供需缺口與合約價格直接決定。因此,記憶體公司盈利波動劇烈,估值更側重於週期階段與股價淨值比(P/B),而非單季靜態本益比(P/E)。
Q3:如何及早發現半導體產業由盛轉衰的週期拐點?
主要盯緊三個先行信號:第一,分銷通路庫存天數連續兩個季度異常上升且產品開始降價促銷;第二,終端大客戶開始縮短長約訂單能見度或要求晶圓廠展延交付;第三,晶圓代工廠擴產的新產能集中開出,而記憶體現貨價格領先合約價出現連續下跌。
Q4:為什麼晶圓代工廠的先進製程毛利通常高於成熟製程?
先進製程(如 3nm、2nm)需要極高的研發投資與昂貴的 EUV 光刻機台,全球僅極少數代工廠具備量產良率能力,具備極強的議價權與技術溢價;成熟製程參與廠商較多,資本壁壘相對較低,容易面臨區域性重複建設帶來的價格競爭壓力,因此先進製程在產能滿載時毛利率通常更高。


