
美股市場的做空機制為投資者提供了雙向交易的工具。在券商支持做空、投資者已開通保證金(香港俗稱「孖展」)及證券借貸權限,且市場上有券可借的前提下,投資者便可對未持有的股票執行賣出指令。然而,交易界面的便捷往往掩蓋了背後的運作複雜度。不少交易者並非輸在標的判斷,而是忽視了借券成本、按金維持線、利息滾動與強制平倉機制等底層規則。
全面解析美股做空的運作體系:從利潤來源、借券機制、按金與追繳清算,到監管限制與風險控制模型,拆解關鍵流程,建立清晰的操作框架與防禦邊界。
做空的獲利邏輯與結構特性
做空(Short Selling)的核心邏輯是:在相對高位向券商借入股票賣出,待價格下跌後在低位買回歸還。中間的價差扣除借券利息、交易佣金與股息補償後,即為淨利潤。
假設某隻股票現價 100 美元,借入 100 股並賣出,帳戶獲得 10,000 美元(該款項通常作為抵押鎖定,不可自由提現)。若股價跌至 70 美元,以 7,000 美元買回 100 股歸還,毛利為 3,000 美元,扣除借券成本與手續費即為最終回報。
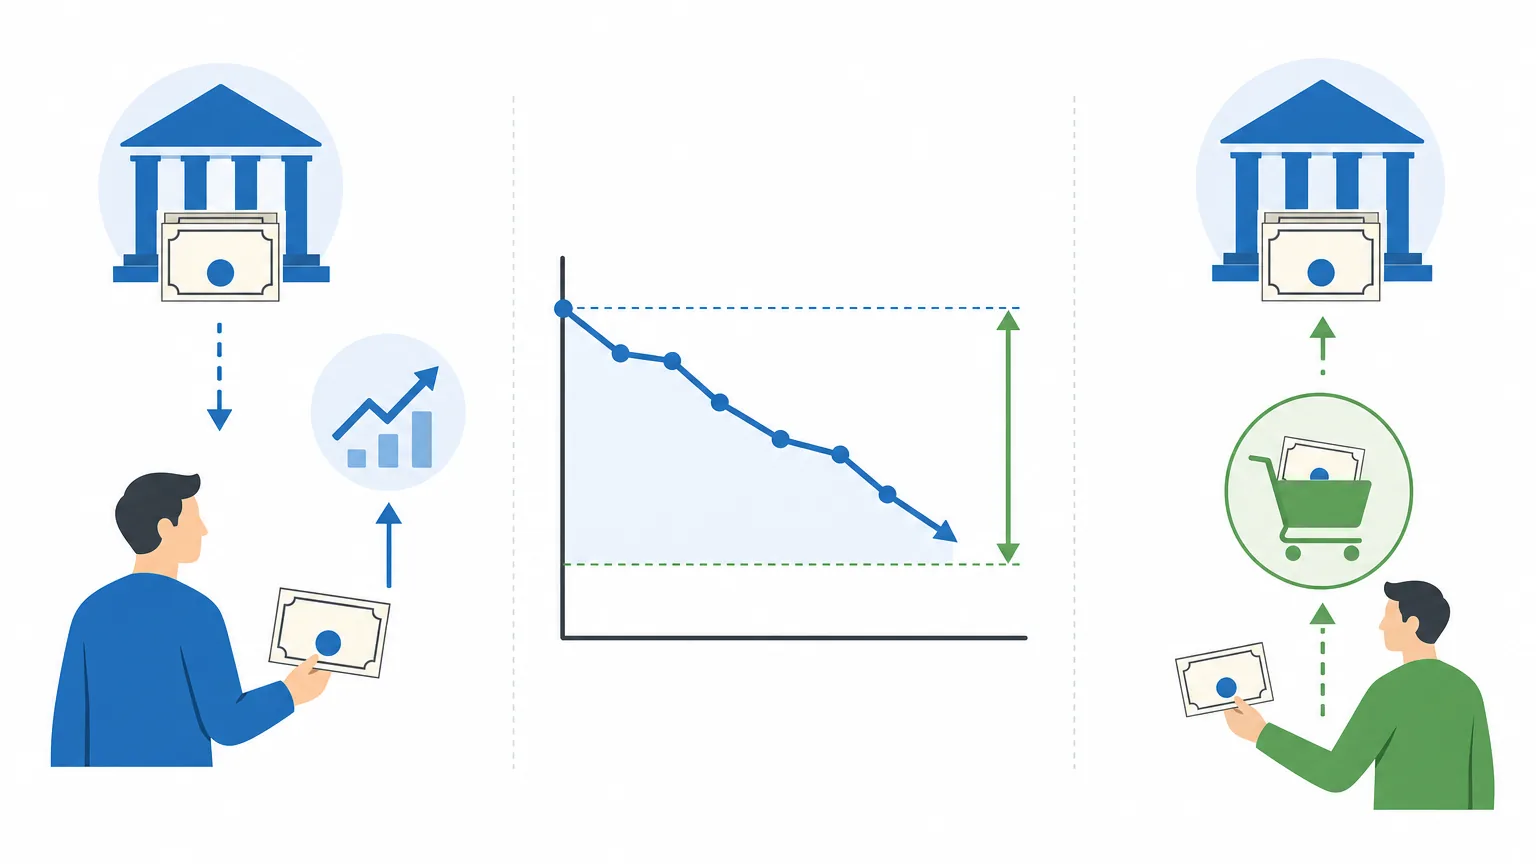
反之,若股價升至 130 美元,需花費 13,000 美元買回,帳面虧損 3,000 美元;若極端升至 300 美元,虧損達 20,000 美元。做多(買入股票)的最差結果是本金歸零,而做空的理論虧損沒有上限,這是做空最核心的結構性特徵。
此外,時間也是做空的成本之一。常規持股可長期等待價值修復,而做空持倉每日均在產生利息。流通盤大、流動性充足的藍籌股年化借券費率通常不足 1%;但流通盤小、做空需求集中的標的,費率可能飆升。若標的年化借券費率達 30%,在其他條件不變的情況下,股價需下跌 30% 以上才具備盈利空間。
做空屬於多變量共振交易:方向判斷、行情節奏與持倉成本必須同時可控,交易勝率才具備實質意義。
借券機制:訂單背後的運作流程
執行賣空時,券商一般透過三種途徑調配券源:自身自營庫存、加入證券借貸計劃的客戶持倉,以及外部機構的借券池。該交易本質上屬於「借入+賣出」的信用交易。
可借數量與借券費率計算
券商平台通常會在下單界面或「難借證券(Hard to Borrow)」清單中標明即時可借股數與年化借券費率。借券利息一般按日計算,行業標準計算公式為:
每日借券利息 = 當日持倉市值 × 年化借券費率 ÷ 360(或 365,視券商規定)
假設持有 100,000 美元市值的空頭倉位,年化費率 12%,按 360 天基準計算,每日利息支出約 33.3 美元。借券費率屬於動態浮動數值,在市場空頭集中、流通盤吃緊時可能顯著上調,需保持持續追蹤。
若借出方要求賣出持股,或機構借券池份額調整,券商有權發起借券召回(Buy-in / Recall)。投資者若無法找到替代券源,將面臨被動強制平倉。
股息與公司行動的處理
借入股票期間,標的產生的經濟權益依然屬於原持有人。若標的公司派發現金股息,做空方需向借出方支付等額的股息替代付款(Payment in Lieu of Dividends)。在稅務處理上,此類款項通常不符合優惠股息稅率條件,具體預扣及申報規則取決於所屬司法管轄區與稅務協定安排。
按金、追繳與強制平倉機制
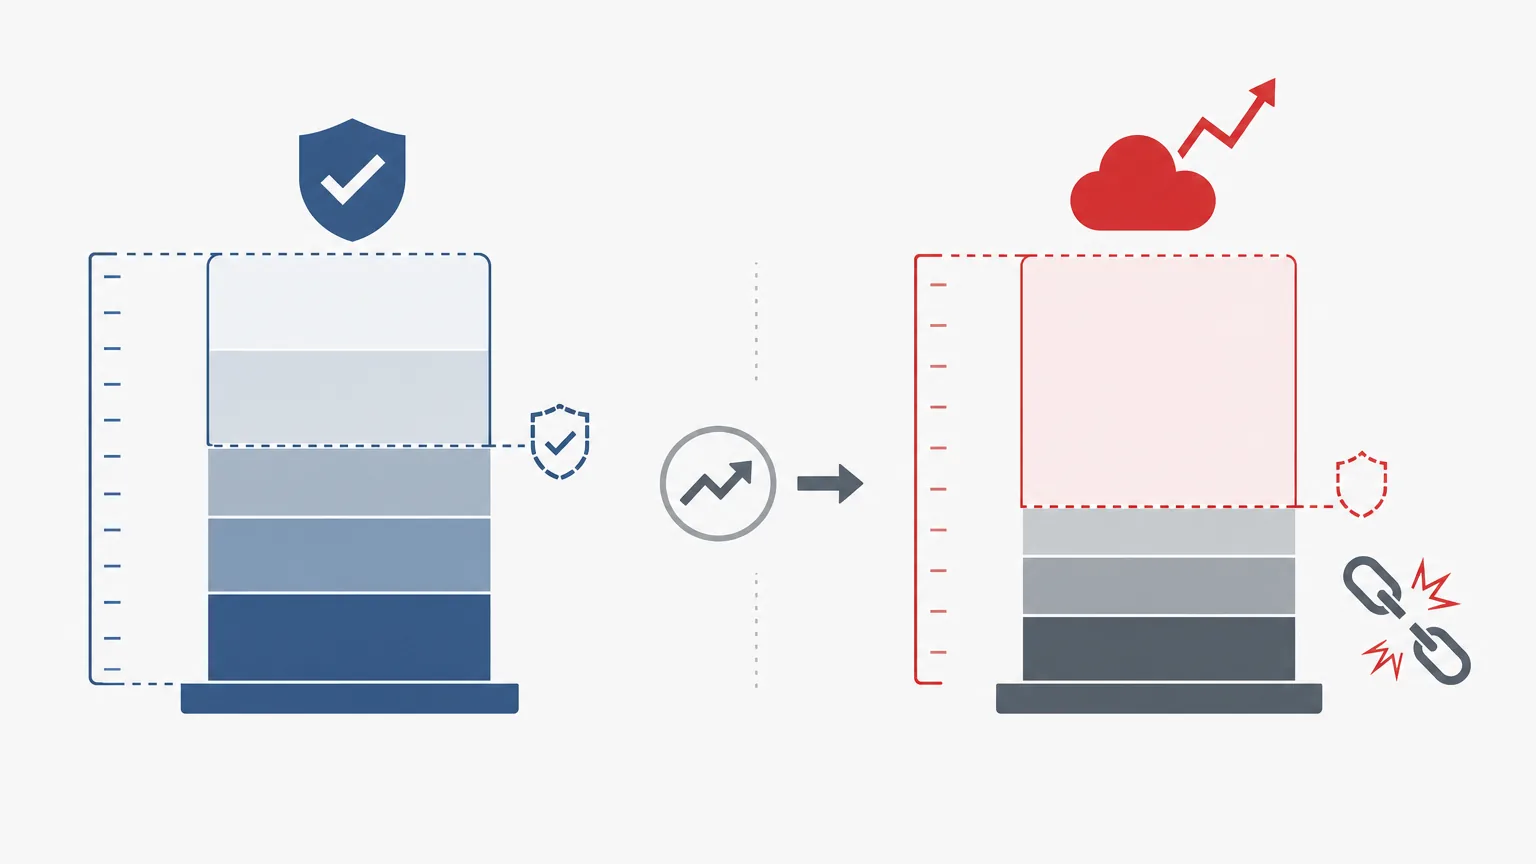
做空屬於槓桿信用交易,券商設置了開倉時的初始按金要求,以及持倉期間的維持按金(Maintenance Margin)。根據美國監管標準(如 FINRA Rule 4210),空頭維持按金底線通常為當前持倉市值的 25%,但券商多數會設定更嚴格的內部風控線(如 30% 至 50% 以上)。
以具體情境進行推算:股價 50 美元時賣空 1,000 股,獲得 50,000 美元抵押金,帳戶自備現金 25,000 美元。帳戶淨權益 = 25,000 + 50,000 − 當前買回成本。
| 股價情境 | 買回成本(1,000 股) | 帳戶淨權益 | 權益佔持倉市值比例 |
|---|---|---|---|
| 50 美元(開倉) | 50,000 美元 | 25,000 美元 | 50% |
| 58 美元 | 58,000 美元 | 17,000 美元 | 約 29.3% |
| 60 美元 | 60,000 美元 | 15,000 美元 | 25%(觸及監管警戒線) |
| 70 美元 | 70,000 美元 | 5,000 美元 | 約 7.1% |
| 80 美元 | 80,000 美元 | -5,000 美元 | 負權益(穿倉) |
當權益比例跌破維持按金線時,券商將發出追繳保證金通知(Margin Call)。若未能及時補足資金,風控系統將直接執行市價強制平倉。特別需要注意:若行情出現跳空暴漲,強制平倉完成後帳戶仍出現負權益(欠款),券商依法擁有追討剩餘欠款的法律權利。
做空的替代交易工具對比
除直接融券做空外,市場中存在多種表達看跌觀點的衍生工具:
| 交易方式 | 最大虧損上限 | 核心成本構成 | 典型適用場景 |
|---|---|---|---|
| 直接做空股票 | 理論上無上限 | 借券利息、股息補償 | 短期明確催化劑、流動性充裕 |
| 買入認沽期權(Long Put) | 鎖定於已付期權金 | 時間價值衰減(Theta) | 防範黑天鵝、鎖定最大下行風險 |
| 熊市看漲價差(Bear Call Spread) | 行權價差額減淨權利金 | 按金佔用、收益上限鎖定 | 溫和看跌或高隱含波動率環境 |
| 反向 ETF(Inverse ETF) | 限於投入本金 | 管理費、每日重置複利損耗 | 單日或超短線大盤指數對沖 |
買入認沽期權的主要優勢在於將下行風險控制在已知範圍,無需承擔借券利息與追繳風險,但面臨時間價值的持續損耗。而反向 ETF 因採用每日重置機制(Daily Reset),在震盪行情中會產生明顯的複利磨損,美國證券交易委員會在 Investor.gov 槓桿與反向 ETF 投資者公告 中明確提示,該類產品設計面向短期交易,長期持有回報可能顯著偏離標的指數表現。
核心風險維度分析
軋空行情(Short Squeeze)
當標的股票空頭持倉佔比過高而市場流通盤有限時,利好消息往往引發空頭集中平倉買回,進一步推升股價並觸發更多技術止損與強制平倉,造成價格螺旋式暴漲。參考 FINRA 股票空頭持倉數據(Equity Short Interest Data) 時需注意,該數據為半月度定期申報快照,存在一定滯後性,僅宜作為結構性參考而非即時轉折信號。
流動性枯竭與價格限制機制
美股實施個股波動中斷機制(Limit Up-Limit Down, LULD),當個股價格在短時間內突破規定的價格區間時將觸發暫停交易。若標的在軋空中觸發熔斷停牌,做空者將無法在停牌期間執行止損,復牌後的跳空開盤可能大幅增加穿倉風險。
美股做空的主要監管合規規則
SHO 規例(Regulation SHO)與 Locate 要求
美國證監會(SEC)實施的 Regulation SHO 明確禁止裸賣空(Naked Short Selling)。券商在接受做空委託前,必須落實 Locate 程序,即具備合理依據確認存在可供借入的券源。若標的股票在結算所連續 5 個結算日累計交割失敗(Fail to Deliver)達到 10,000 股且佔該發行人已發行股份 0.5% 以上,將被列入門檻證券名單(Threshold Securities),面臨更為嚴格的平倉限制。
替代上漲規則(Rule 201 / SSR)
當個股盤中價格較前一交易日收盤價下跌 10% 或以上時,將觸發做空限制規則(Short Sale Restriction, SSR)。觸發後在當日剩餘交易時間及次一交易日內,賣空訂單只能以高於當前全國最佳買價(National Best Bid)的價格掛單成交,旨在減緩空頭在急跌行情中的下挫衝擊。
做空風險控制管理框架
- 嚴格設定單一倉位上限:單一做空頭寸的風險敞口建議控制在總投資組合淨值的 2% 至 5% 以內,整體空頭敞口需嚴格設頂。
- 動態技術止損:基於平均真實波幅(ATR)或重要阻力位設定客觀止損點,避免使用固定點位承擔非對稱風險。
- 時間維度止損:為空頭邏輯設定驗證窗口期。若預期的基本面催化劑在約定時間內未兌現,應主動離場以控制利息磨損。
- 期權對沖保護:在建立空頭現貨倉位的同時,買入虛值認購期權(Call)作為極端行情的頂部保護,鎖定最大理論虧損。
開空前核心檢核清單
- 當前年化借券費率及日均流動性是否支持該筆交易的回報風險比?
- 預期持倉區間內是否存在除息日或可能改變股本結構的公司行動?
- 標的做空比例(Short Float %)與借券集中度是否存在潛在軋空隱患?
- 券商維持按金門檻是多少?極端行情下的應急資金準備是否充足?
- 止損委託是否已提前規劃?跳空開盤下的最大承受力是否經過測算?
常見問題(FAQ)
Q1:普通美股現金帳戶可以做空嗎?
不可以。做空涉及向券商借入資產,屬於信用交易範疇,必須在具備保證金(Margin)權限及開通證券借貸協議的帳戶中方可進行。
Q2:做空股票可以長期持有嗎?
理論上只要維持足夠按金且未被強制召回即可持續持有,但實務中並不推薦。每日計收的借券利息、潛在的股息補償及動態費率波動會持續侵蝕本金,時間成本對做空持倉極為不利。
Q3:遇到軋空(Short Squeeze)時應該如何應對?
首要原則是嚴格遵守事前制定的止損紀律。切忌在股價非理性飆升過程中盲目逆勢加倉,加倉會迅速消耗帳戶維持按金,大幅提前強制平倉的觸發時點。
Q4:美股做空與買入認沽期權(Put)的主要區別是什麼?
直接做空的收益與股價下跌呈線性關係,但理論虧損無上限,需承擔融券利息與追繳壓力;買入認沽期權的最大虧損僅限於預先支付的期權金,但需承擔時間價值流逝及行權時效限制。
風險提示與免責聲明:市場有風險,投資需謹慎。做空股票屬於高風險保證金交易,存在損失超過初始投入本金的可能。涉及的借券費率、按金標準及稅務處理因券商政策及投資者身份各異,交易前請詳閱開戶券商規則並諮詢獨立專業顧問。


